猜你想问
CarryTrade解锁交易进行到什么程度了?
CarryTrade解锁程度存在分歧:高盛认为已基本完成,摩根大通认为完成50-60%,部分机构认为仅冰山一角。关键在于理解日元与美日利差背离逻辑:4月底至7月,日元融资购买科技股导致背离;美联储降息和衰退交易预期下,风险资产平仓,日元回归利差水平。高盛GSAM Carry Index和Bloomberg G10 Carry Trade指数显示风险已释放,日元CFTC空头和日经指数多头头寸平仓至2024年初水平。
CarryTrade赛道发展趋势如何?
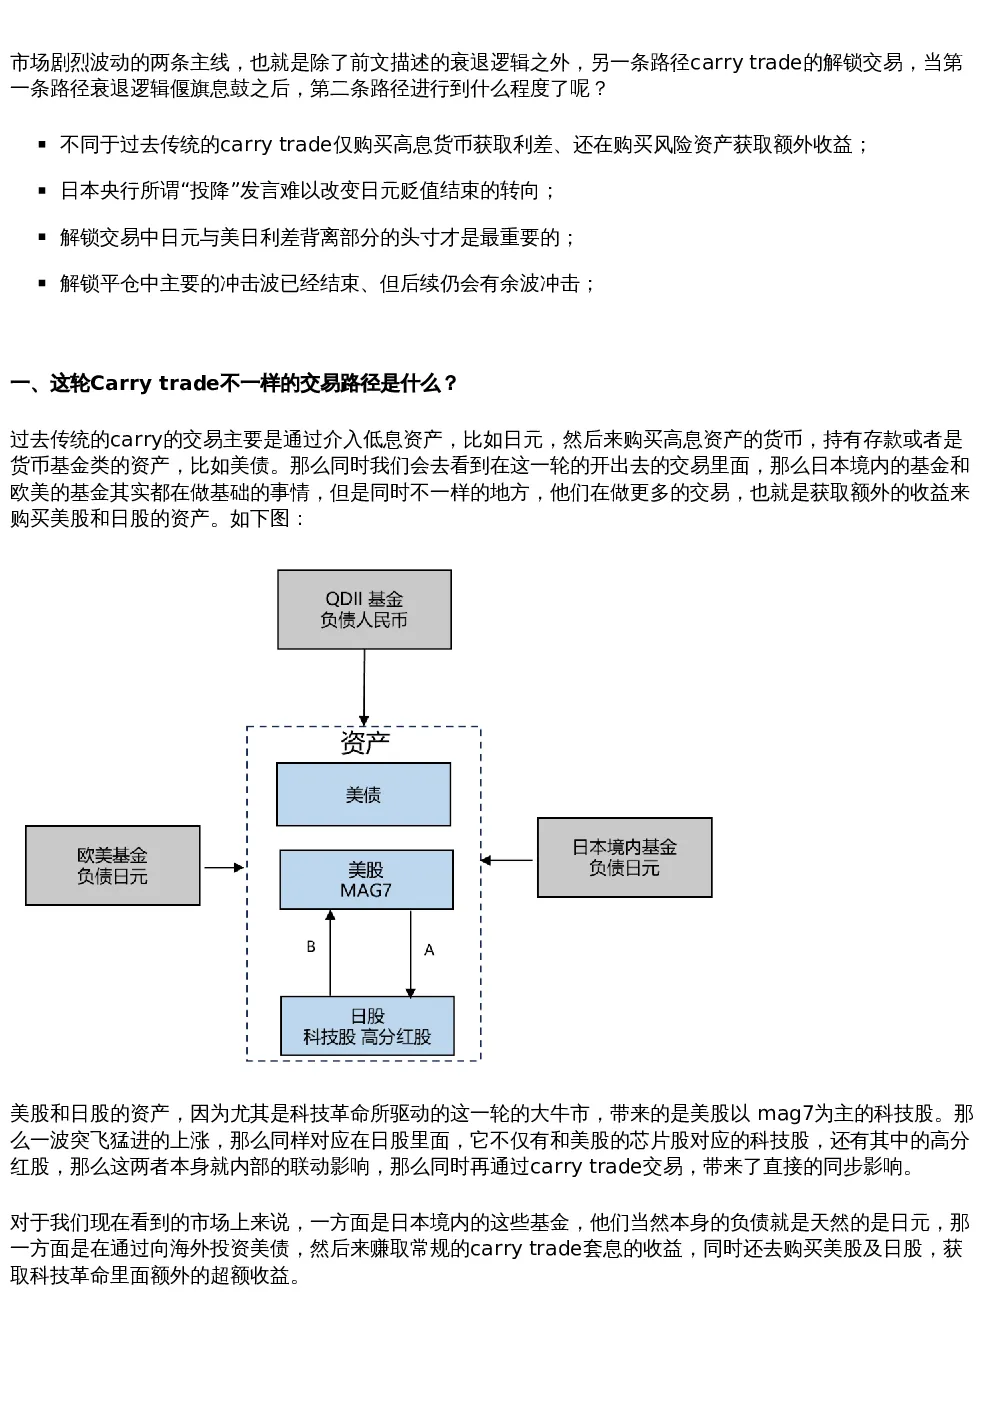
本轮Carry Trade中,日本和欧美基金在常规套息交易外,更多通过融资日元购买美股和日股,尤其受科技革命驱动的大牛市影响,美日利差与风险资产价格高度联动。日本央行政策轨迹未变,只是节奏放缓,日元贬值路径未重启。美日利差下行是长期趋势,后续为余波冲击。短期冲击过后,长期风险仍在,需持续关注。
报告重点分析了哪些方向?
报告重点分析了本轮Carry Trade的交易路径,日本央行政策影响,以及Carry Trade解锁程度。传统Carry Trade通过购买低息货币(如日元)投资高息资产(如美债)获取利差,同时结合风险资产(如美股、日股)获取额外收益。本轮交易中,日本和欧美基金更多通过融资日元购买美股和日股。日本央行副行长讲话被市场解读为可能停止加息,但实际是观察市场谨慎加息,并非转向宽松。当前政策轨迹未变,只是节奏放缓。Carry Trade解锁程度存在分歧,关键在于理解日元与美日利差背离逻辑。
当前市场现状如何判断?
当前市场现状显示Carry Trade解锁程度存在分歧。高盛认为已基本完成,摩根大通认为完成50-60%,部分机构认为仅冰山一角。4月底至7月,日元融资购买科技股导致美日利差与风险资产价格高度联动背离;美联储降息和衰退交易预期下,风险资产平仓,日元回归利差水平。高盛GSAM Carry Index和Bloomberg G10 Carry Trade指数显示风险已释放,日元CFTC空头和日经指数多头头寸平仓至2024年初水平。最大冲击已结束,美日利差下行是长期趋势。
研报提示哪些风险?
研报提示最大冲击已结束,但长期风险仍在。美日利差下行是长期趋势,后续为余波冲击。短期冲击过后,需持续关注。日本央行政策轨迹未变,只是节奏放缓,日元贬值路径未重启。Carry Trade解锁程度存在分歧,关键在于理解日元与美日利差背离逻辑。需关注美联储降息和衰退交易预期下,风险资产平仓对市场的影响。