猜你想问
这份研报主要讲了什么内容?
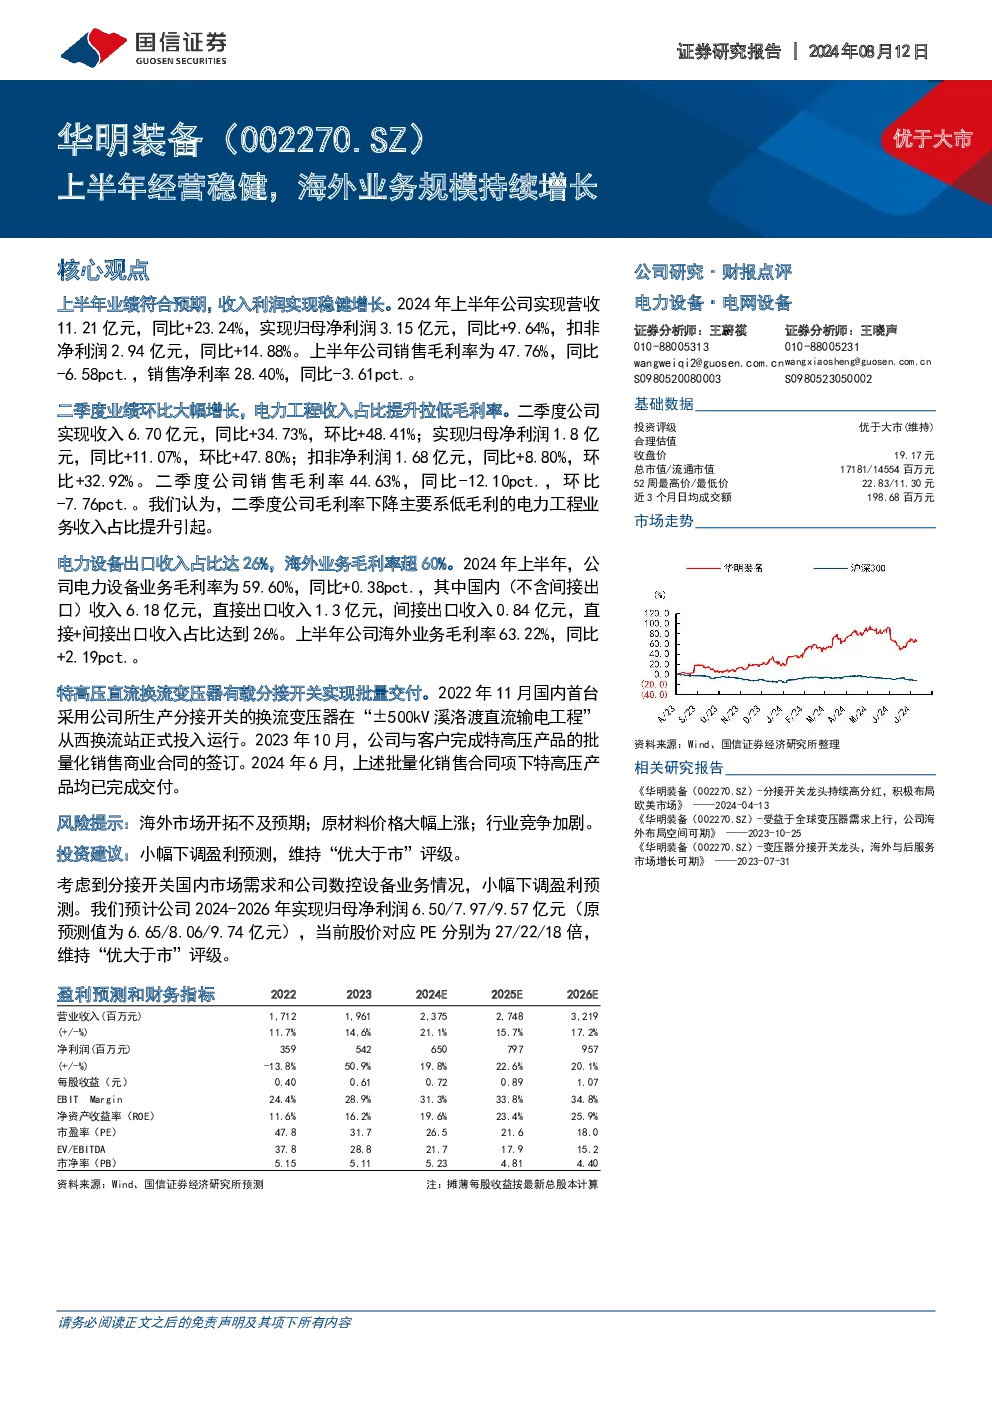
这份研报分析了华明装备2024年上半年的经营情况,显示公司营收和净利润均实现同比增长。报告重点介绍了公司在海外业务上的显著增长,电力设备出口收入占比达26%,海外业务毛利率高于国内业务。此外,报告还提及了特高压业务的进展,如有载分接开关的批量交付,以及小幅下调后的盈利预测和投资评级。
电力设备行业的发展趋势如何?
电力设备行业正经历快速发展,特别是在特高压和海外市场。从这份研报来看,电力设备出口收入占比显著提升,海外业务毛利率高于国内,显示出国际市场潜力。同时,特高压直流输电工程的应用也推动相关设备需求,如有载分接开关的批量交付。行业整体受益于全球能源转型和基础设施建设投资。
研报重点分析了哪些方面?
研报重点分析了华明装备的业绩表现、海外业务增长、特高压业务进展以及投资建议。在业绩方面,报告指出公司上半年营收和净利润同比增长,但毛利率和净利率有所下降,主要受低毛利电力工程业务占比提升影响。海外业务是亮点,直接和间接出口收入均实现增长,毛利率表现优异。特高压业务方面,有载分接开关实现批量交付,显示技术实力和市场需求。
当前电力设备市场状况如何?
当前电力设备市场呈现积极态势,特别是在特高压和海外市场。从华明装备的研报数据来看,电力设备出口占比提升,海外业务毛利率高于国内,反映出国际市场空间和竞争优势。特高压领域需求稳定增长,如有载分接开关的批量交付和应用,表明行业技术进步和订单执行能力。整体市场受益于全球能源转型和电网升级投资。
研报中提到了哪些风险?
研报中未明确指出具体风险,但根据业绩数据可推测潜在风险点。例如,毛利率和净利率同比下降,可能受原材料成本上升、市场竞争加剧或低毛利业务占比提升影响。海外业务虽然增长迅速,但也面临国际市场政策变化、汇率波动等风险。此外,特高压业务虽然进展顺利,但技术更新迭代快,需持续投入研发以保持竞争力。这些因素可能对公司未来业绩产生影响。
你可能感兴趣
非银行金融:行业规模持续增长,龙头业绩稳健——中证协2021年证券公司经营业绩排名情况点评
金融东兴证券2022-06-20
一季度经营稳健,海外收入持续增长
东方财富2024-06-27
收单业务规模持续增长,支付终端发力海外市场
信息技术国盛证券2022-04-05
经营保持稳健,自有品牌业务持续增长-2025年半年报点评
西部证券2025-09-08
21H1业绩预告点评,公司稳健经营叠加业务转型升级效果显著,上半年业绩扭亏为盈
信息技术东兴证券2021-07-18
上半年业绩承压,经营业务增长稳健
第一上海证券2023-09-18
运营业务经营稳健,债务规模有序压降
财通证券2026-03-29
2023年三季报点评:非新冠业务增长稳健,经营效率和规模效益持续提升
医药生物民生证券2023-10-31
经营稳健,业务规模持续扩大
交通运输国联证券2018-10-26
上半年归母净利润稳健增长,海外业务表现亮眼
国信证券2025-08-16