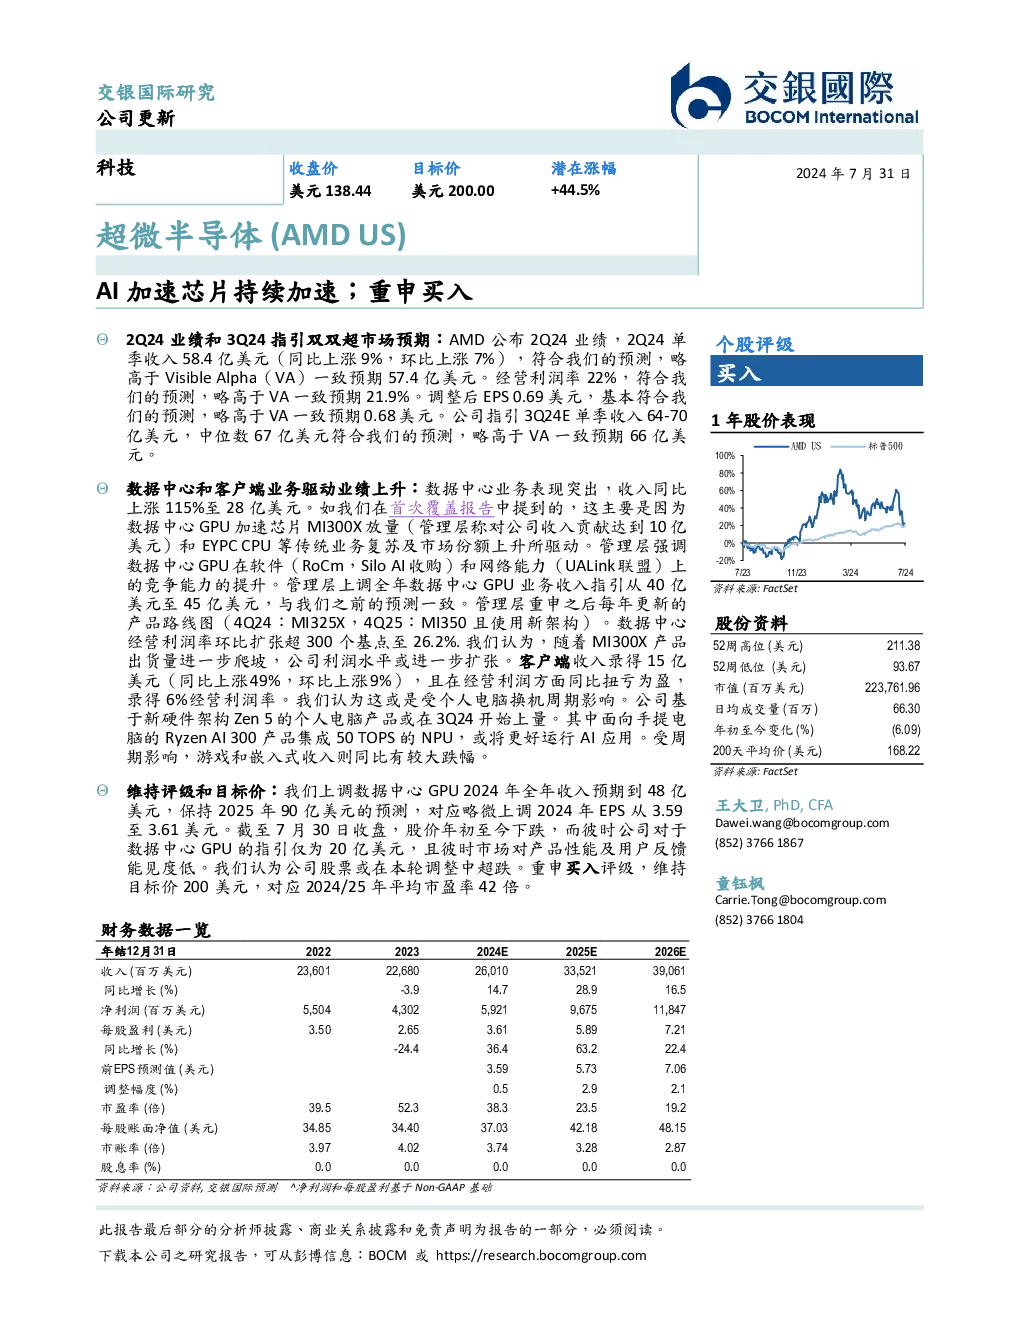
超微半导体(AMD US)的最新研报摘要
业绩亮点:
- 2Q24业绩:收入58.4亿美元,同比增长9%,环比增长7%,略高于Visible Alpha的一致预期。经营利润率为22%,符合预期。
- 3Q24指引:预计单季收入为64-70亿美元,中位数67亿美元,与分析师预测相符。
主要驱动力:
- 数据中心业务:收入增长115%,主要得益于数据中心GPU加速芯片MI300X的销量提升,以及传统业务如EYPC CPU的复苏和市场份额增加。
- 客户端业务:收入15亿美元,同比增长49%,经营利润率从亏损转为正数,6%的经营利润率,受益于新硬件架构Zen 5的个人电脑产品即将推出。
市场前景:
- 数据中心GPU:全年收入预期上调至48亿美元,2025年保持90亿美元预测不变。
- 个人电脑产品:基于新硬件架构Zen 5的产品预计在3Q24开始大量出货,其中面向笔记本电脑的Ryzen AI 300产品集成50 TOPS的NPU,将更好地支持AI应用。
投资评级与目标价:
- 评级:维持“买入”评级。
- 目标价:上调至200美元,对应2024/2025年的平均市盈率为42倍。
- 分析:认为在当前股价水平上,AMD的股价可能超跌,考虑到数据中心GPU的强劲表现和未来增长潜力。
财务数据概览:
- 市值:2237.6196亿美元。
- 股价表现:年初至今下跌,但对比公司对于数据中心GPU的指引和市场对产品性能的预期,认为存在超调的风险。
风险与免责声明:
- 风险:利益冲突、信息延迟或不准确可能导致投资者决策失误。
- 免责:报告内容基于当前信息,不保证数据的充分性、准确性、完整性和公平性,不承担因依赖报告内容导致的损失责任。
- 适用范围:报告仅限交银国际证券的客户使用,未经授权不得复制、分发或用于其他目的。报告可能涉及潜在的利益冲突,需谨慎评估。
结论
超微半导体(AMD US)在2Q24实现了稳健的增长,特别是在数据中心业务领域,通过持续的产品创新和市场策略,巩固了其在高性能计算领域的领先地位。展望未来,AMD预计将继续受益于数据中心GPU的强劲需求、个人电脑产品的升级以及新的硬件架构带来的增长机会。市场对于AMD的积极预期和其在AI领域的持续投入,支撑了其较高的估值和买入评级。然而,投资者在参考报告时需考虑潜在的风险因素,并独立评估投资机会。