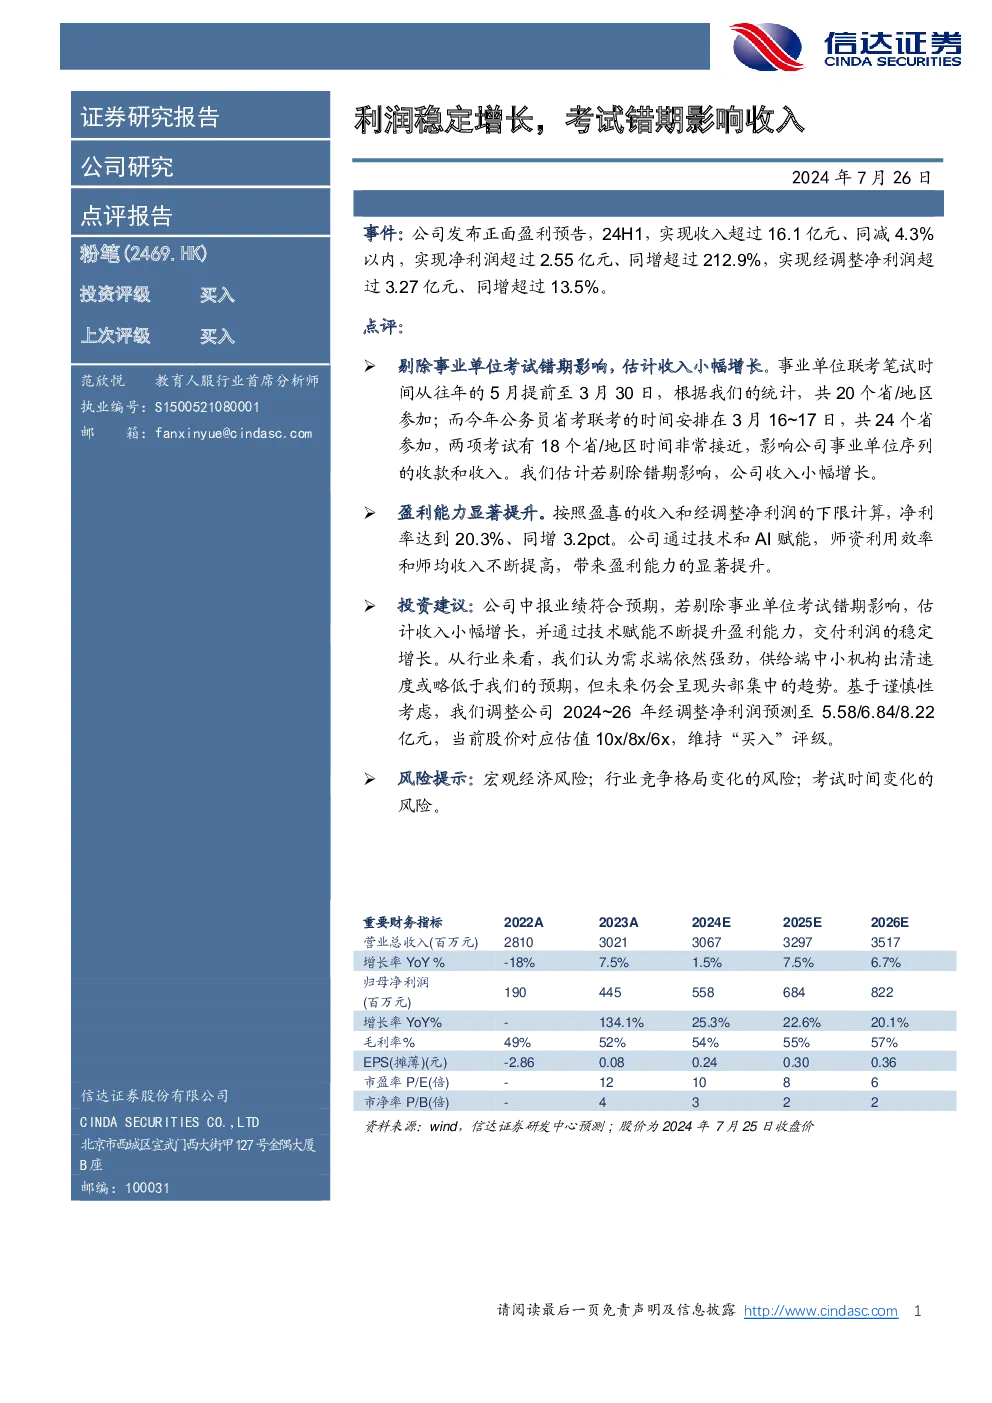
报告标题:粉笔(2469.HK):利润稳定增长,考试时间错期影响收入
公司业绩概览
- 收入:预计24H1收入超过16.1亿元,同比下降4.3%以内。
- 净利润:预计净利润超过2.55亿元,同比增长超过212.9%。
- 经调整净利润:预计经调整净利润超过3.27亿元,同比增长13.5%。
关键亮点
- 收入稳定:排除事业单位考试时间错期的影响,公司估计收入实现了小幅增长。
- 盈利能力提升:净利润率达到了20.3%,较去年同期增长3.2个百分点,主要得益于技术和AI赋能带来的师资利用效率和师均收入的提高。
- 投资建议:中报业绩符合预期,考虑公司通过技术赋能持续提升盈利能力,以及稳定增长的利润,维持“买入”评级。
- 风险提示:宏观经济风险、行业竞争格局变化、考试时间变化等。
财务指标概览
- 营业收入:2022A为2810百万元,预计2024E为3517百万元。
- 净利润:2022A为190百万元,预计2024E为822百万元。
- 市盈率:当前股价对应2024E市盈率为10倍。
- 市净率:当前股价对应的市净率为6倍。
财务比率概览
- 毛利率:从49%提升至预计的57.19%。
- 销售净利率:从-74.27%提升至预计的23.37%。
- 资产周转率:从1.49提升至预计的1.07。
- 每股收益:从-2.86元提升至预计的0.36元。
估值比率
- 市盈率:从12倍降至预计的6.49倍。
- 市净率:从4.21倍降至预计的1.60倍。
- EV/EBITDA:从0.57倍升至预计的2.95倍。
分析师声明
- 负责本报告的分析师具有相应的执业资格,并独立、客观地发表观点。
- 分析师薪酬与观点表达无关。
免责声明
- 信达证券拥有证券投资咨询业务资格。
- 本报告专供特定客户参考使用,不对外公开发布。
- 使用本报告前,客户需评估自身状况并咨询专业人士意见。
- 未经授权,不得私自转载或转发本报告内容。
评级说明与风险提示
- 投资者应审慎考虑风险,并独立评估投资策略。
- 本报告中提及的证券价格可能波动。
- 投资者应在咨询专业顾问的基础上做出决策。
投资建议
- 股票投资评级:买入(股价相对强于基准15%以上)
- 行业投资评级:看好(行业指数超越基准)
评级基准与时间段:
- 基准:沪深300指数
- 时间:报告发布之日起6个月内
风险提示:
- 投资有风险,请投资者自行承担风险。
- 本报告不构成投资建议,投资者需独立评估投资价值。
- 信达证券不对任何人因使用本报告导致的损失承担责任。
分析师声明:
- 分析师具有投资咨询执业资格,独立、客观地提供分析观点。
- 分析师薪酬与观点表达无关。
版权声明:
- 本报告版权属于信达证券。
- 未经许可,禁止任何形式的复制、发布或引用。