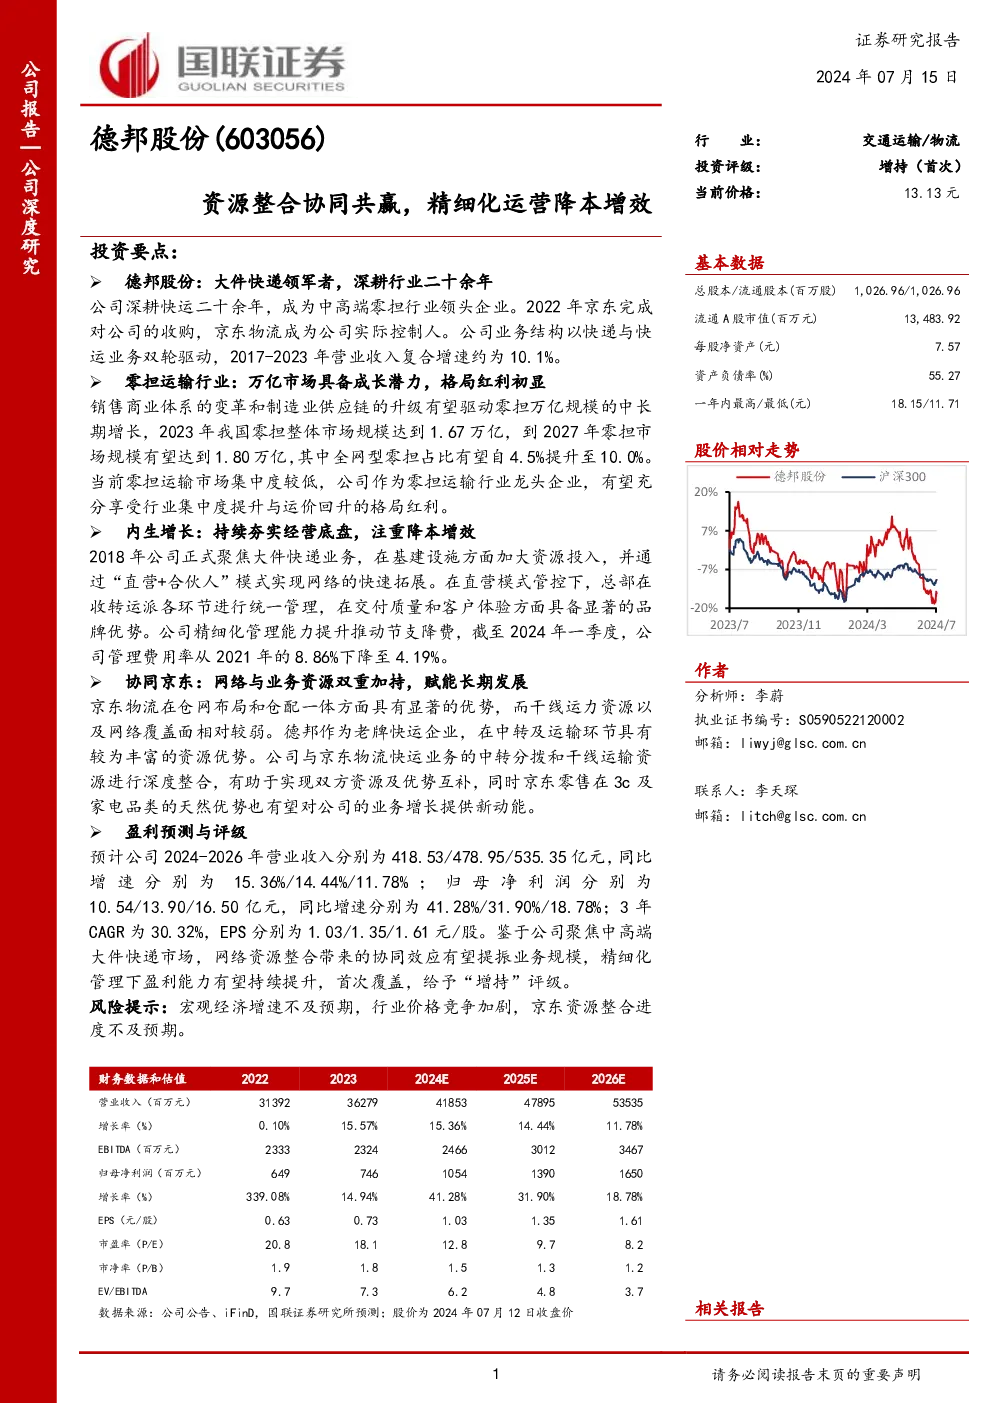
德邦股份,作为大件快递领域的领军者,深耕快运行业超过二十年,现已成为中高端零担行业的头部企业。2022年,京东物流成功收购德邦股份,成为其实际控制人,进一步巩固了公司在行业内的领先地位。德邦股份的业务结构主要围绕快递与快运两大核心领域展开,自2017年至2023年间,其营业收入实现了年均约10.1%的增长。
零担运输行业展现出巨大的发展潜力与市场空间。随着销售商业体系的变革和制造业供应链的升级,预计未来几年零担市场规模将持续增长,到2027年有望达到1.80万亿元人民币,其中全网型零担的市场份额预计将从4.5%提升至10.0%。当前行业集中度相对较低,作为龙头企业的德邦股份,有望从行业集中度提升和运价回升中获益。
德邦股份在内部管理上注重降本增效,通过加大基础设施投入和实施“直营+合伙人”模式,实现网络的快速拓展。在直营模式下,总部对收转运派各环节进行统一管理,确保交付质量和客户体验,同时,精细化的管理策略推动了成本的降低和费用的控制,使得管理费用率从2021年的8.86%下降至2024年一季度的4.19%。
与京东物流的深度合作,为德邦股份带来了网络与业务资源的双重优势。京东物流在仓网布局和仓配一体方面具有明显优势,而德邦则在中转及运输环节拥有丰富资源。双方资源的整合不仅有助于实现优势互补,还能够为公司带来新的业务增长点,特别是在京东零售在3C及家电品类的天然优势下,有望为公司业务增长注入新动力。
展望未来,德邦股份预计2024-2026年的营业收入分别增长至418.53亿、478.95亿和535.35亿元,增长率分别为15.36%、14.44%和11.78%;同期归母净利润分别增长至10.54亿、13.90亿和16.50亿元,增长率分别为41.28%、31.90%和18.78%。基于公司聚焦中高端大件快递市场,网络资源整合带来的协同效应以及精细化管理的提升,首次覆盖并给予“增持”评级。然而,宏观经济增速、行业竞争态势以及京东资源整合进度等因素仍存在不确定性,需密切关注相关风险。
在财务数据方面,德邦股份的盈利预测显示,其盈利能力在未来几年内有望持续增强。从2022年到2026年,营业收入、EBITDA、净利润等指标均呈现稳步增长趋势,对应的市盈率、市净率和EV/EBITDA也反映出公司在市场上的价值。此外,公司股价的走势和基本面表现相匹配,显示出良好的投资潜力。
综上所述,德邦股份通过聚焦中高端大件快递市场,整合京东物流的资源,以及不断优化内部管理,展现出了强劲的增长势头和盈利潜力。在当前市场环境下,其“增持”评级反映了对公司未来发展前景的积极预期。