研报核心要点总结
短期政策调整与利率信号
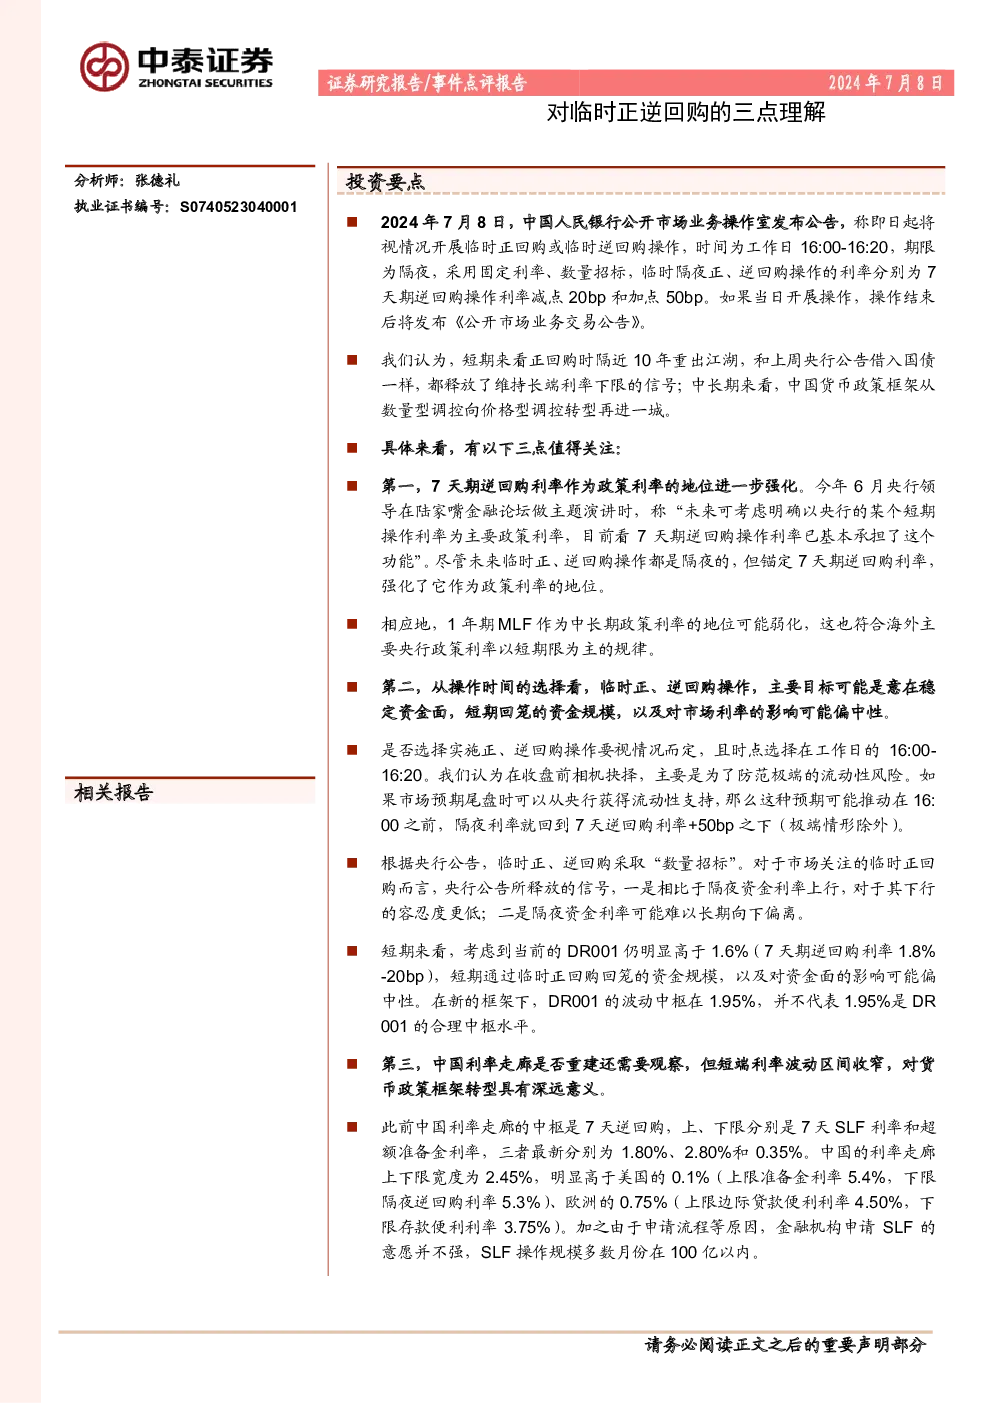
- 临时操作引入:中国人民银行宣布自7月8日起,视情况开展临时正回购或临时逆回购操作,操作时间为工作日16:00-16:20,期限为隔夜。
- 利率设置:临时隔夜正回购操作的利率为7天期逆回购操作利率减点20bp,临时隔夜逆回购操作的利率为7天期逆回购操作利率加点50bp。
- 信号解读:此举释放出维持长端利率下限的信号,短期内影响市场对资金面的预期。
中长期货币政策转型
- 政策利率强化:7天期逆回购利率的地位进一步增强,被视为政策利率的主要锚点,预示着中国货币政策框架从数量型调控向价格型调控的持续转型。
- MLF地位变化:1年期MLF作为中长期政策利率的地位可能弱化,与海外主要央行的政策利率特征更为一致。
- 操作时间与策略:临时操作旨在稳定资金面,预期能防范极端流动性风险,但操作规模及对市场利率的影响倾向于中性。
利率走廊与政策展望
- 利率走廊的重建:虽然具体操作表明DR001的波动中枢在1.95%,但是否代表重建利率走廊仍需观察,关键在于市场利率波动区间的收窄对货币政策转型的意义。
- 操作细节与效果:临时正回购操作对资金规模的影响可能偏中性,且DR001的波动中枢并非其合理中枢水平。
- 政策框架转型:临时操作强化了DR001作为政策利率锚的作用,对货币政策框架转型具有深远意义,未来对数量型调控工具的关注度可能降低。
风险提示
- 政策变动:未来政策方向存在不确定性。
- 经济恢复:经济复苏速度可能不达预期,对货币政策效果产生影响。
结论
此次中国人民银行的政策调整标志着中国货币政策框架向价格型调控的进一步迈进,强化了7天期逆回购利率作为政策利率的地位,并通过临时操作手段稳定市场预期和资金面,同时展示了对利率走廊管理的创新尝试。然而,相关政策的实际效果和未来走向仍需密切关注,特别是利率走廊的重建进程和市场利率波动区间的调整对货币政策框架转型具有重要影响。