你可能感兴趣
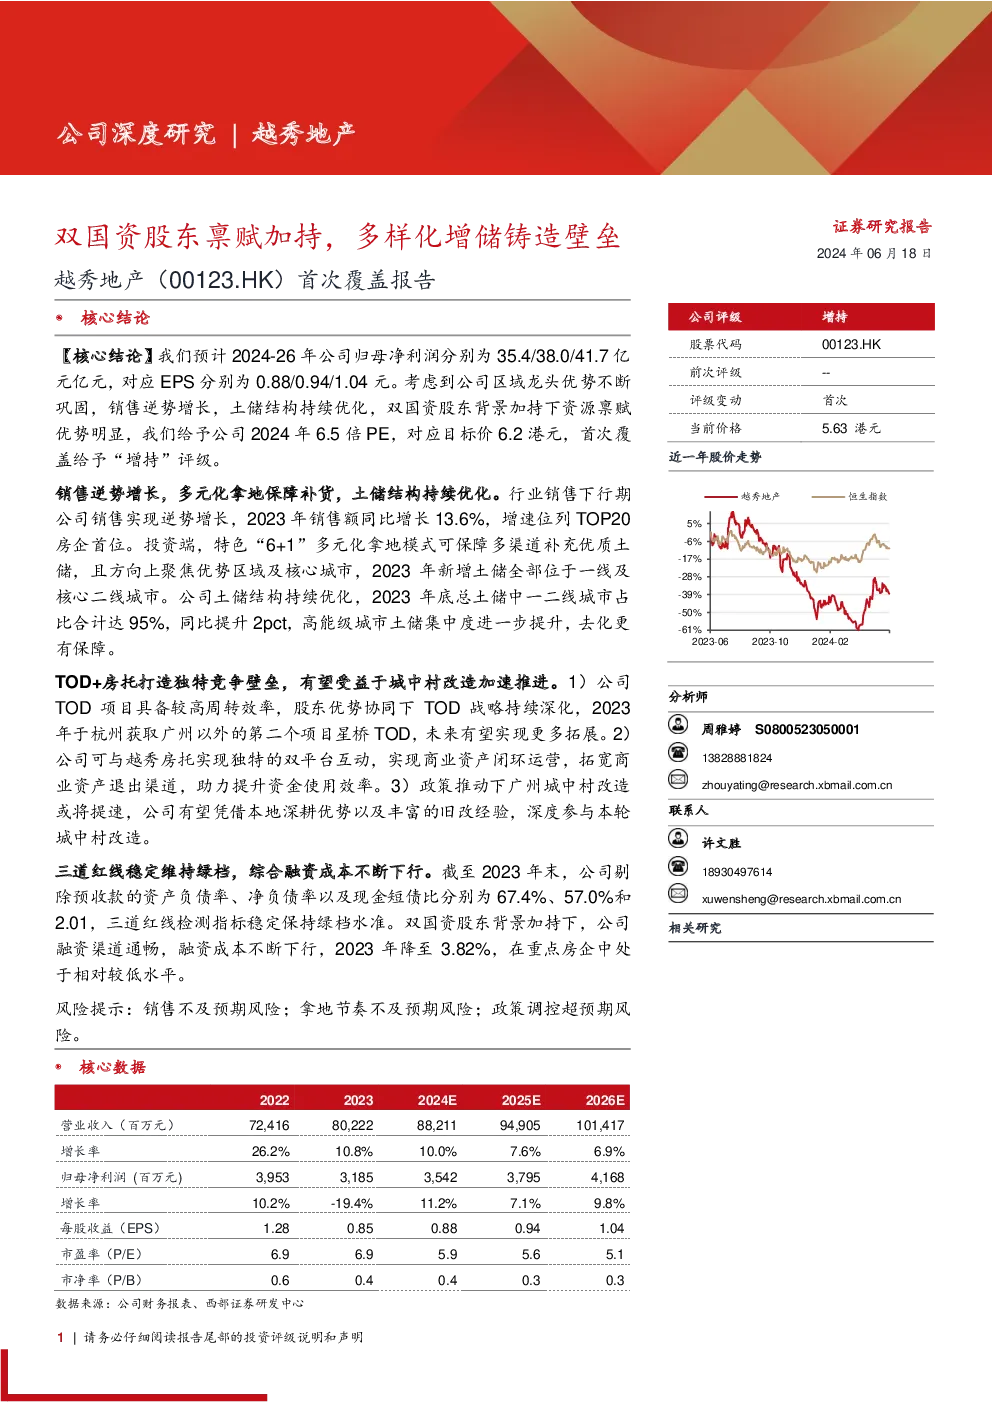
西部地产周雅婷越秀地产双国资股东禀赋加持多样化增储铸造壁垒
未知机构2024-06-24
双国资股东赋能TOD,逆势增储积极扩规模
东吴证券2023-05-04
公司首次覆盖报告:消费电子与半导体双景气加持,赛腾的“腾飞”时刻
机械设备开源证券2024-02-28
港股公司首次覆盖报告:深筑研发+消费双壁垒,打造领先一体化皮肤学平台
开源证券2024-03-06
公司首次覆盖报告:产品+渠道双重发力,健身器材制造龙头壁垒稳筑
文化传媒开源证券2023-03-03
首次覆盖报告:老牌国资黄金矿业龙头,内增外延筑成长
有色金属西部证券2024-12-20
首次覆盖报告:军工系股东助力增产能调结构,促业绩底部反转
化石能源信达证券2016-10-12
华翔股份首次覆盖:二十年深耕铸造行业,业绩高增可期
国泰君安证券2022-07-03
首次覆盖报告:受益海油增储上产,国际化持续推进
国泰君安证券2023-12-27
公司首次覆盖报告:矿业巨舰乘风远航,优质资源增储远景可期
有色金属开源证券2024-06-19