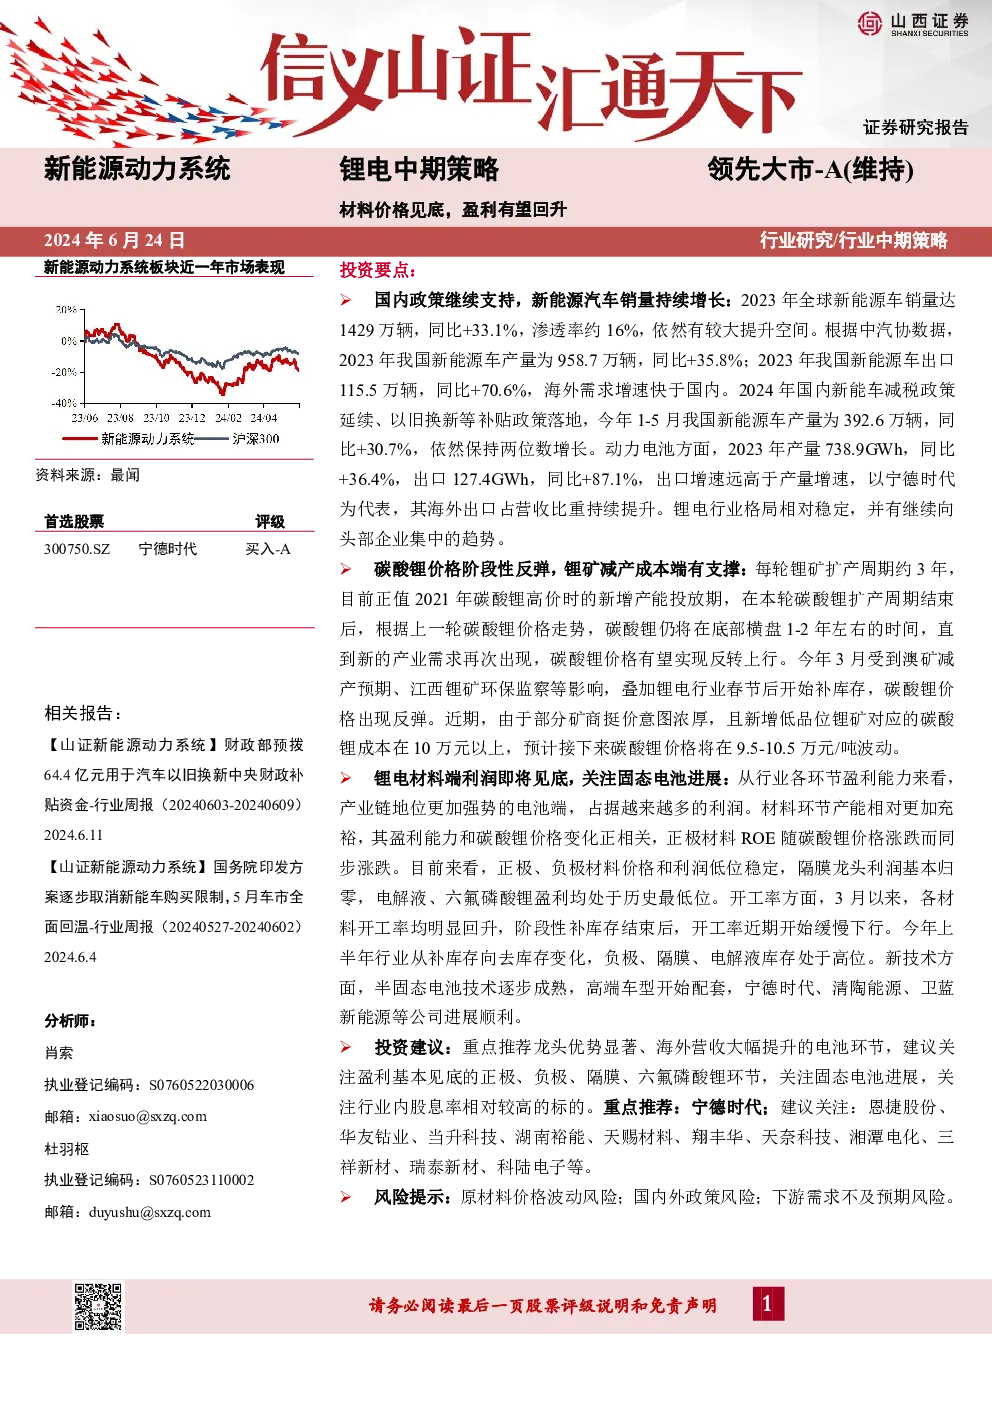
新能源动力系统锂电中期策略
行业回顾与展望
1. 政策与销量增长
- 政策支持:国内政策持续推动新能源汽车发展,国际上,各国也在加大补贴力度以培育新能源汽车产业。
- 销量增长:全球新能源汽车销量持续增长,2023年全球销量达到1429万辆,同比增长33.1%,渗透率约为16%,未来仍有较大增长空间。中国新能源汽车产量达到958.7万辆,同比增长35.8%,出口量达到115.5万辆,同比增长70.6%,海外市场需求增长速度快于国内市场。
锂电主产业链分析
2. 原材料与成本支撑
- 原材料价格反弹:预计2024年锂矿供给将出现下修,碳酸锂价格已筑底,但预计价格将在9.5-10.5万元/吨区间内波动。
- 材料端利润:材料环节利润已接近底部,电池端盈利能力较材料端更为稳定。
3. 技术创新与产能布局
- 新技术进展:半固态电池技术成熟,已应用于高端车型,宁德时代等公司进展顺利。
- 产能扩张与库存管理:产能扩张速度放缓,资本开支减少;一季度开工率提升后,近期开始缓慢下降,库存处于较高水平。
投资建议
- 重点推荐:宁德时代,因其龙头地位与海外业务的显著增长。
- 关注环节:正极、负极、隔膜、六氟磷酸锂等材料环节,以及固态电池产业链公司。
- 关注点:产业链高股息公司,如恩捷股份、华友钴业等。
风险提示
图表目录
- 图1:中国新能源车历年产量
- 图2:中国新能源汽车月度产量
- 图3:全球新能源汽车销量
- 图4:各国新能源车渗透率
- 图5:智能手机渗透率
- 图6:中国新能源车出口量
- 图7:碳酸锂价格走势
- 图8:锂矿供给预测
- 图9:全球碳酸锂供需平衡
- 图10:锂辉石矿山成本对比
- 图11:碳酸锂价格与利润关系
- 图12:碳酸锂与三元材料价格
- 图13:碳酸锂与六氟磷酸锂价格
- 图14:碳酸锂价格与正极材料厂商ROE
- 图15:三元材料与磷酸铁锂价格与利润
- 图16:负极材料市场均价与利润
- 图17:隔膜市场均价与利润
- 图18:电解液与利润
- 图19:六氟磷酸锂价格与利润
- 图20:中国动力电池产量与出口量
- 图21:宁德时代海外营收与占比
- 图22:国内动力电池企业装车量
- 图23:锂电各环节归母净利润与占比
- 图24:锂电池行业资本开支增速
- 图25:锂电各环节开工率与库存情况
- 图26:2024年国内半固态电池装车量预测
表格目录
- 表1:近年新能源车政策总结
- 表2:正极材料ROE
- 表3:国内动力电池企业装车量前15名
- 表4:锂电厂商停产检修情况
以上内容概述了新能源动力系统锂电中期策略的关键点,包括政策环境、市场规模、原材料动态、产业链盈利状况、技术创新、产能布局与库存管理,以及投资方向与风险提示。