根据提供的文字内容,以下是针对策略摘要、核心观点、一周宏观关注、全球宏观图表以及一周宏观日历的总结:
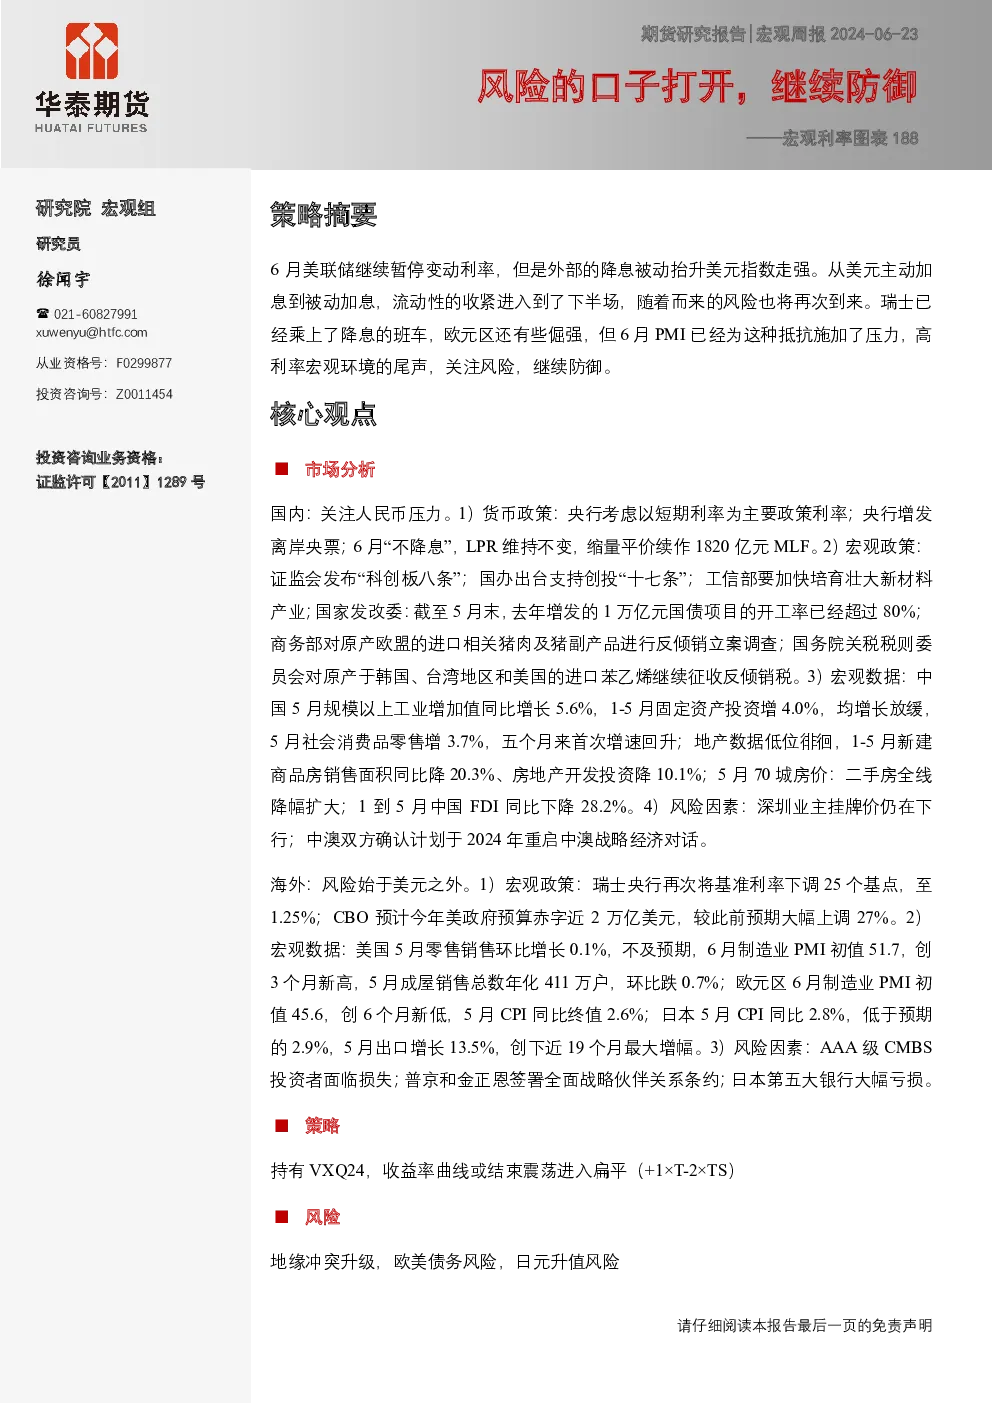
策略摘要
- 美联储行动:6月美联储维持利率不变,但美元指数因外部降息被动上升。
- 流动性紧缩:流动性收紧阶段进入下半场,风险加剧,需加强防御性策略。
- 市场状况:关注国内人民币压力和海外风险事件,如瑞士的降息行动、美国的财政赤字增长。
核心观点
-
国内市场:
- 货币政策方面,央行考虑转向以短期利率作为主要政策工具,并发行离岸央票,6月未调整LPR。
- 宏观政策包括科创板改革、支持创业投资、新材料产业发展、国债项目开工率提升、反倾销调查等。
- 经济数据显示,工业增加值、固定资产投资、社会消费品零售等指标增速放缓,地产销售低迷,5月70个城市房价指数显示二手房价格持续下跌。
- 外部风险包括中澳关系进展、中美贸易战、地缘政治冲突。
-
海外市场:
- 瑞士央行降息,美国预算赤字大幅上调,欧洲制造业PMI下降。
- 美国5月零售销售和6月制造业PMI表现不同,欧元区经济指标走弱,日本CPI和出口数据波动。
- 关注美国经济数据和可能的进一步政策调整,以及地缘政治发展。
一周宏观关注
- 经济数据:重点关注美国的经济数据,特别是PCE数据和潜在的美俄制裁措施。
- 货币政策动态:关注各国央行的政策决策,尤其是美联储、欧洲央行和日本央行的动向。
- 地缘政治事件:包括中澳关系进展、俄罗斯和朝鲜的外交动态。
全球宏观图表
- 总量指标:经济预期放缓,库存预期减少,产能利用率调整。
- 结构指标:PMI(采购经理人指数)下降,CPI(消费者价格指数)上升,消费和进口减少,出口增加,M2(广义货币供应量)减少。
- 利率和经济周期:美国和中国的期限利差下降,库存周期和经济预期同步降低,产能利用率下滑。
一周宏观日历
- 重要经济数据:包括CPI、GDP、工业生产、零售销售、PMI等。
- 政策动态:关注美联储、欧洲央行和亚洲各国央行的政策会议和声明。
- 经济事件:包括国内外经济报告、国际贸易动态和地缘政治事件。
此总结基于提供的文字内容进行了提炼和归纳,旨在提供一个清晰、简洁的概览,便于快速了解宏观经济动态和策略建议。