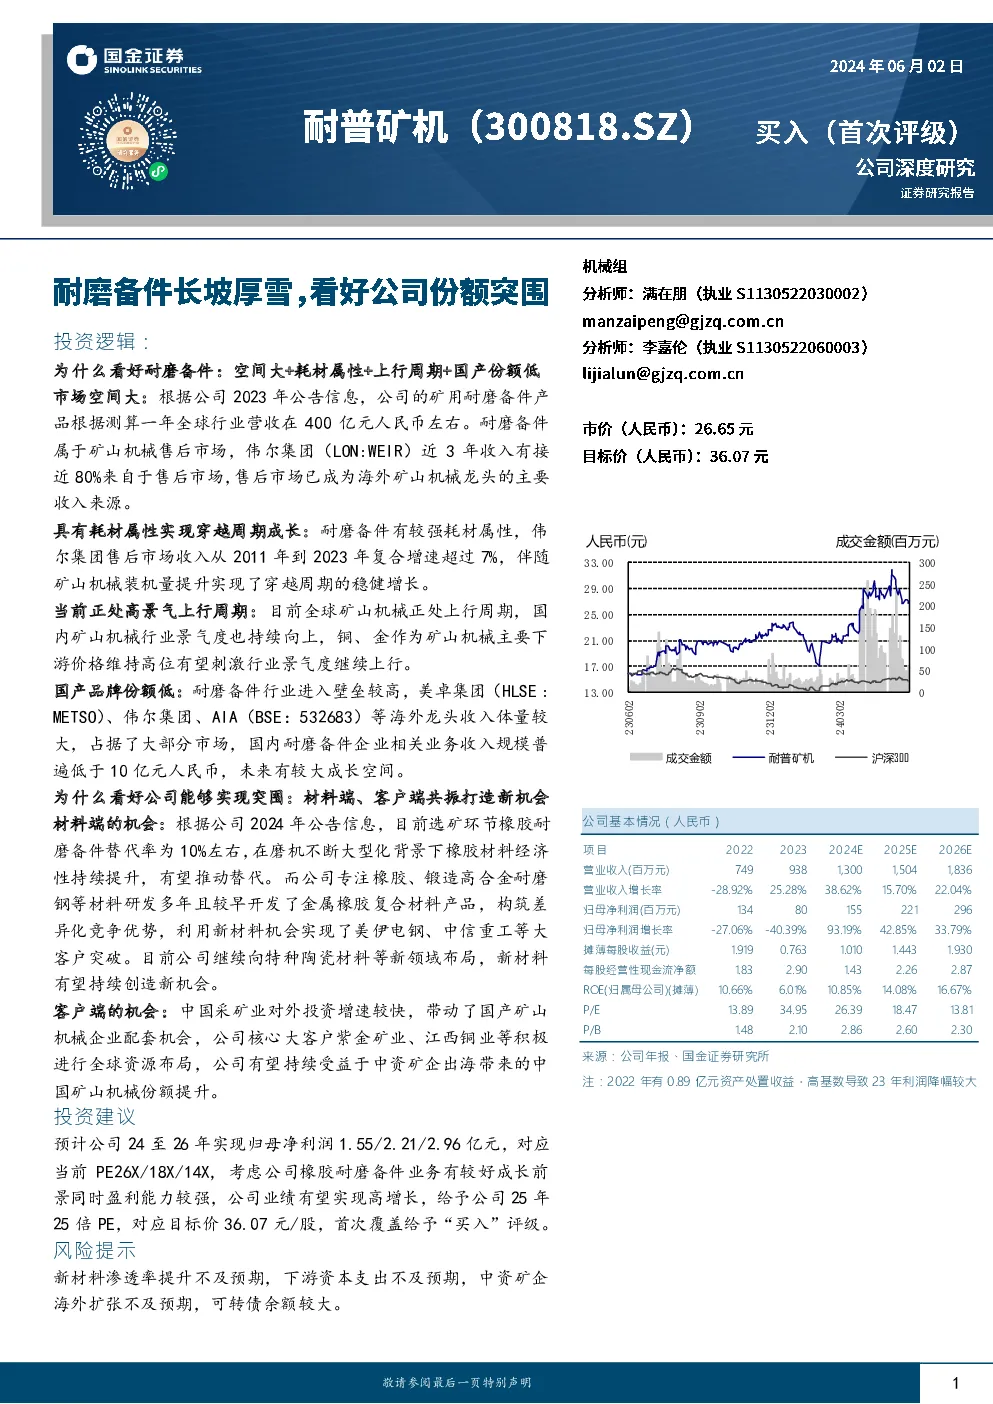
关于耐磨备件行业及耐普矿机公司的深度研究报告
行业背景与市场潜力
耐磨备件市场空间广阔:
- 根据耐普矿机的公告信息,全球行业营收估计约为400亿元人民币,该市场空间巨大。
- 耐磨备件作为矿山机械售后市场的一部分,已经成为成熟矿山装备厂商的主要收入来源,如伟尔集团(LON:WEIR)、小松、安百拓等。
耗材属性促进稳定增长:
- 耐磨备件具有显著的耗材属性,随着全球矿山机械装机量的增长,需求稳定增加。
- 以破碎机为例,中修周期通常为半年,期间会进行耐磨衬板更换。
上行周期与市场机遇:
- 全球矿业资本支出进入新一轮上行期,尤其是铜、金、铁矿等工业金属需求增长,推动了矿业装备行业的需求。
- 中国矿山机械行业亦处于上行周期,行业收入和利润稳健增长。
国产份额与成长空间:
- 国内耐磨备件企业的市场份额相对较低,与海外龙头存在差距,但具备成长空间。
耐普矿机公司的发展策略与市场机会
材料端机会:
- 橡胶复合衬板:随着球磨机大型化,橡胶复合衬板的经济性提升,有望加速替代传统材料,为公司提供客户接入机会。
- 新材料布局:公司正在拓展特种陶瓷材料等新领域,以新材料创造新增长点。
客户端机会:
- 中资矿企全球扩张:随着中国采矿业对外投资的增加,中资矿企在全球范围内的布局为国产矿山机械提供了更多机会。
- 客户合作与增长:公司与紫金矿业、江西铜业等大客户的合作,以及海外市场的收入增长,显示出公司在全球市场上的竞争力。
盈利预测与投资建议
- 盈利预测:预计耐普矿机2024年至2026年的归母净利润分别为1.55亿元、2.21亿元、2.96亿元,PE估值分别为26倍、18倍、14倍。
- 投资建议:考虑到橡胶耐磨备件业务的成长前景及较强的盈利能力,公司业绩有望实现高增长。给予公司25倍PE的目标,对应目标价为36.07元/股,首次覆盖给予“买入”评级。
风险提示
- 新材料渗透率提升不及预期、下游资本支出不足、中资矿企海外扩张受限、可转债余额较大等因素可能影响公司发展。
公司基本情况概览
- 营业收入:预计从2022年的749百万增长至2026年的1836百万。
- 归母净利润:从2022年的134百万增长至2026年的296百万。
- 每股收益:从2022年的1.919元增长至2026年的1.930元。
- 每股经营性现金流净额:从2022年的1.83增长至2026年的2.87。
- ROE:从2022年的10.66%增长至2026年的16.67%。
- PE与PB:从2022年的13.89倍PE、1.48倍PB增长至2026年的13.81倍PE、2.30倍PB。
以上内容基于提供的文字内容进行整理和归纳,涵盖了耐磨备件行业的发展背景、市场潜力、耐普矿机公司的战略与市场机会、盈利预测、投资建议以及风险提示,旨在全面分析行业与公司的发展前景。