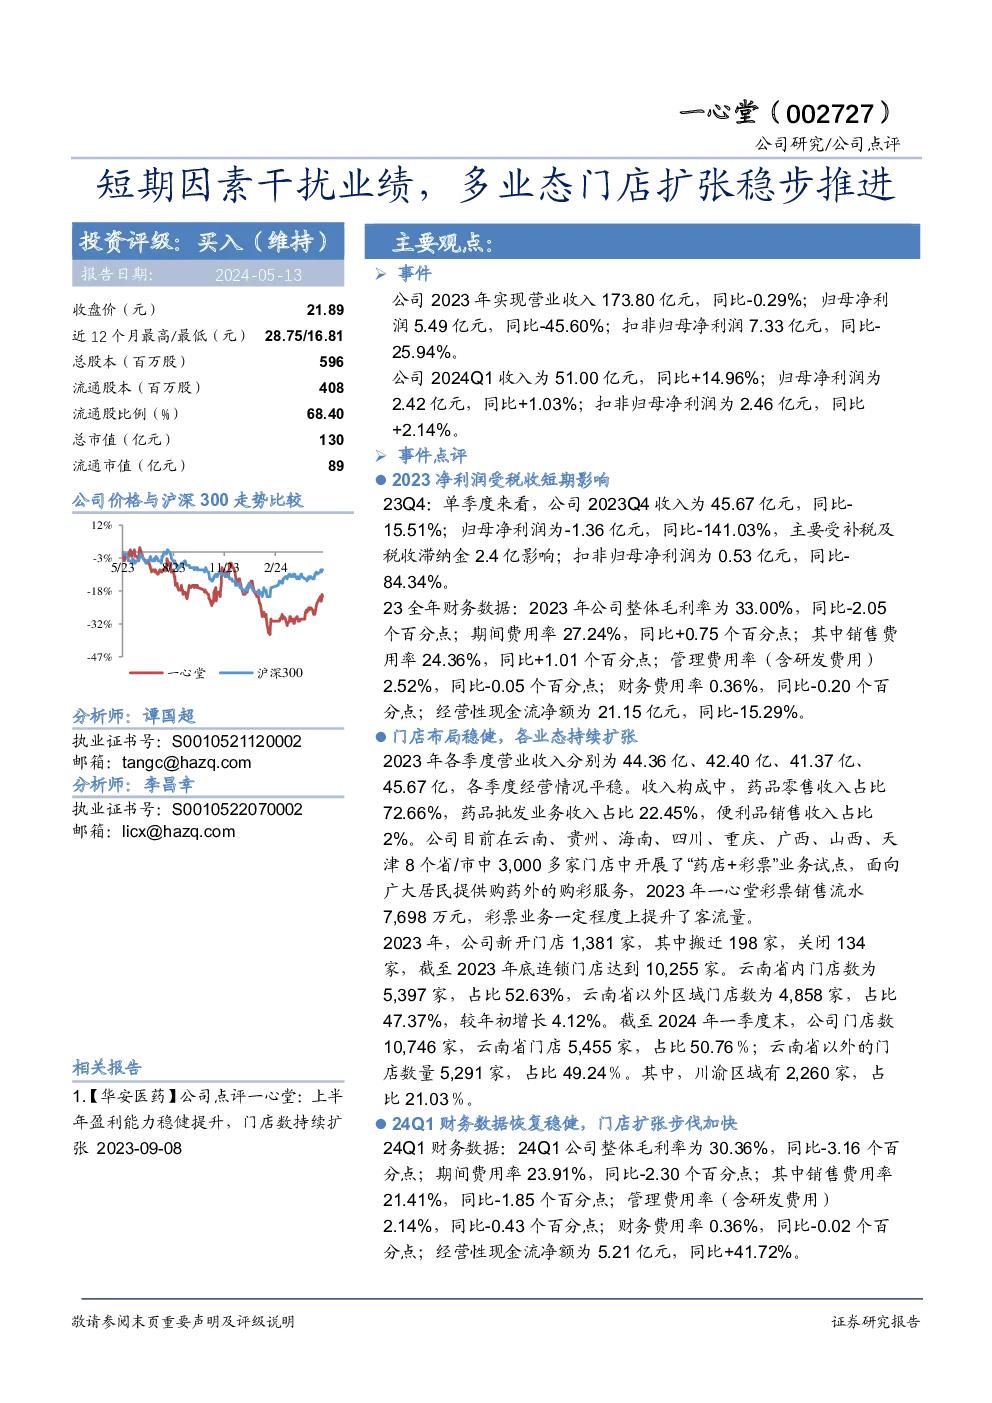
心得堂(002727)公司研究概览
公司概述:
一心堂(代码:002727)在2023年的业绩报告显示,尽管面临税收短期影响,但其业绩展现出稳健的增长趋势。2023年全年,公司实现营业收入173.80亿元,同比下降0.29%,归母净利润为5.49亿元,同比下降45.60%。扣除非经常性损益后的净利润为7.33亿元,同比下降25.94%。然而,2024年第一季度,公司收入为51.00亿元,同比增长14.96%,归母净利润为2.42亿元,同比增长1.03%。
业绩亮点:
- 税收影响:2023年第四季度,公司单季度收入为45.67亿元,净利润为-1.36亿元,主要受到补税及税收滞纳金的影响。
- 门店布局:一心堂在云南、贵州、海南、四川、重庆、广西、山西、天津等地区开展“药店+彩票”业务试点,2023年彩票销售流水达到7,698万元,有效提升了客流量。截至2023年底,公司连锁门店总数达到10,255家,2024年第一季度门店总数增至10,746家。
- 门店扩张:2023年公司新开门店1,381家,主要通过自建及并购方式进行,旨在进一步拓展县级、乡镇级市场。云南及云南以外区域门店数量分别增长至5,397家和4,858家,较年初增长4.12%。截至2024年一季度末,公司门店总数达到10,746家,云南省内门店占总店数的50.76%,云南省外门店占49.24%,川渝区域门店占21.03%。
投资建议:
- 调整盈利预测:鉴于当前市场环境和公司发展状况,预计公司2024~2026年的收入分别为201.8/236.8/277.2亿元,同比增长率分别为16.1%/17.3%/17.1%;归母净利润分别为9.8/11.8/13.9亿元,同比增长率为79.2%/19.8%/17.8%。估值为13X/11X/9X,维持“买入”投资评级。
风险提示:
- 行业管理政策变化:政策变动可能影响公司的运营策略和市场表现。
- 市场竞争加剧:行业内的激烈竞争可能压缩公司的市场份额和利润空间。
- 门店租赁房产续租风险:门店租赁合同到期未能续租可能影响公司的业务稳定性和扩张计划。
关键财务指标与预测:
- 收入与净利润预测:随着门店扩张和业务多元化,预期收入和净利润将持续增长。
- 毛利率:维持相对稳定的水平,预期略有提升。
- ROE(净资产收益率):逐步增长,显示公司盈利能力的增强。
- 估值:P/E(市盈率)、P/B(市净率)和EV/EBITDA(企业价值与息税折旧摊销前利润比)等指标预示公司价值被低估,投资机会显现。
结论:
一心堂通过多元化的业务布局和稳健的门店扩张策略,展现了较强的市场适应能力和成长潜力。面对当前的挑战,公司通过创新业务模式和优化运营策略,有望实现长期可持续发展。投资建议基于对公司未来增长前景的乐观预期,维持“买入”评级,同时提醒关注行业政策风险和市场竞争动态。