锦浪科技公司动态点评
概述:
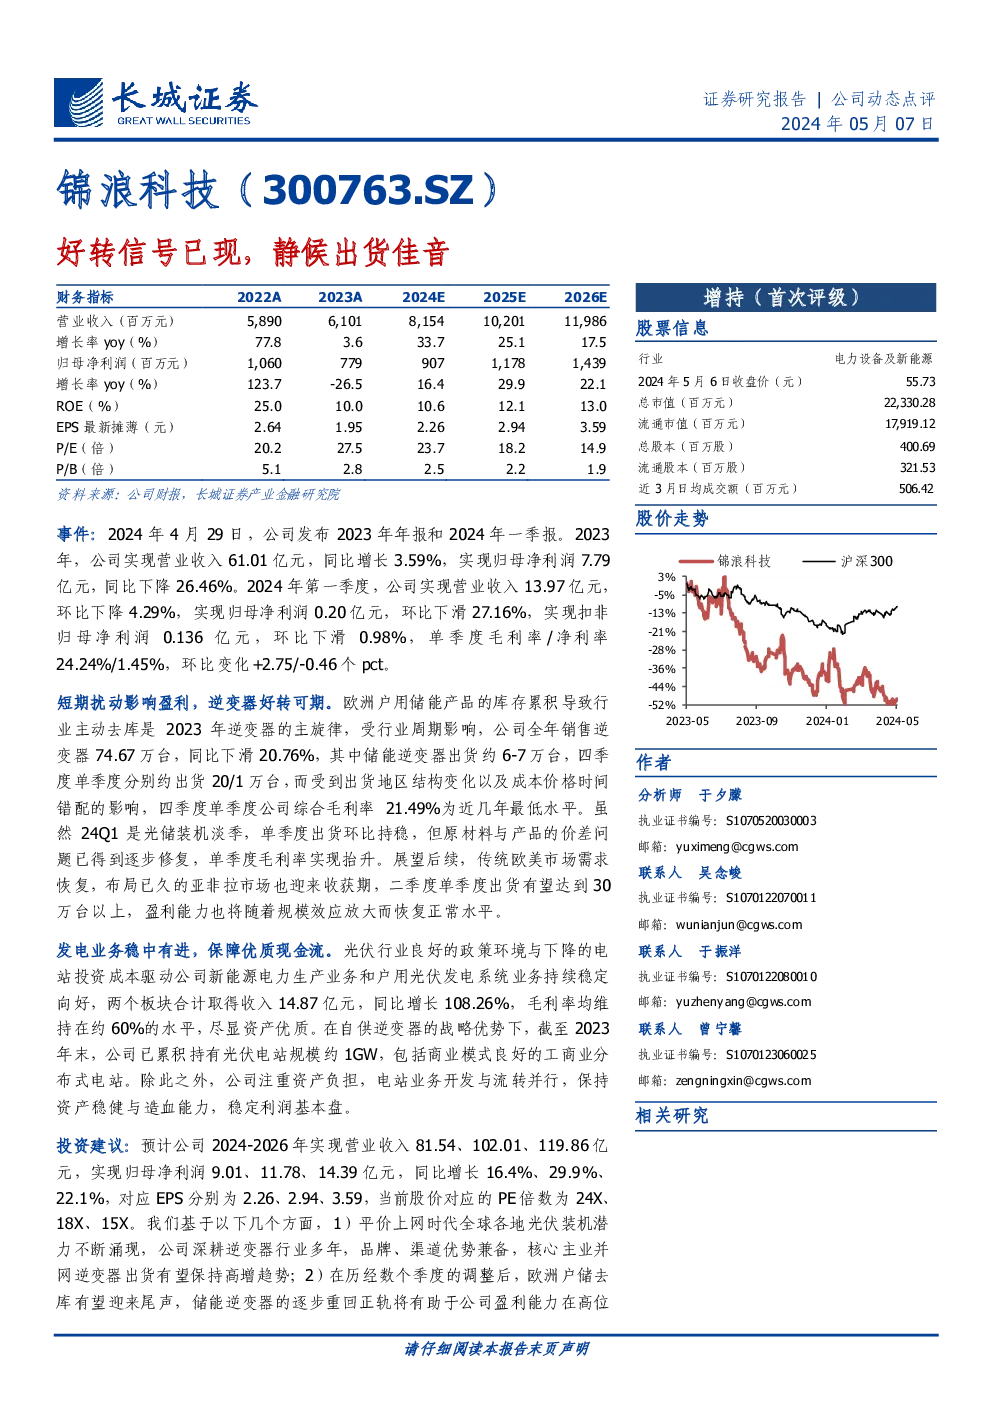
锦浪科技(300763.SZ)在2023年的财务表现显示了行业周期的影响和短期挑战,但在2024年一季度,公司业绩呈现逐步回暖的趋势。预计随着传统欧美市场需求的恢复和布局的亚非拉市场的收获,公司二季度出货量有望达到30万台以上,盈利能力将恢复正常水平。
财务指标概览:
- 营业收入:从2022年的58.90亿元增长至2023年的61.01亿元,预计2024年将达到81.54亿元。
- 归母净利润:2023年为7.79亿元,预计2024年为9.07亿元,增长率达16.4%。
- ROE:从25.0%降至10.0%,预计2026年回升至13.0%。
- 毛利率:四季度单季度综合毛利率降至21.49%,但2024年一季度环比提升至24.24%。
- 盈利能力:单季度毛利率和净利率逐步改善,显示出成本控制和价格调整的效果。
业务亮点:
- 发电业务:受益于良好的政策环境和降低的投资成本,发电业务持续稳定向好,收入同比增长108.26%。
- 光伏发电系统业务:通过自供逆变器战略,注重资产与流动性稳健,为公司穿越周期提供坚实基础。
投资建议:
预计公司2024-2026年的营业收入和归母净利润将持续增长,对应EPS分别为2.26、2.94、3.59元,当前股价对应的PE倍数为24X、18X、15X。基于平价上网时代的光伏装机潜力、品牌与渠道优势,公司深耕逆变器行业多年,预计并网逆变器出货量将继续增长。此外,欧洲户储库存累积导致的行业去库存周期接近尾声,储能逆变器逐步恢复将助力公司盈利能力。因此,首次覆盖并给予“增持”评级。
风险提示:
- 光储装机量不及预期的风险;
- 原材料成本波动风险;
- 海外汇兑风险;
- 行业竞争加剧风险。
备注:
- 数据来源:公司财报,长城证券产业金融研究院
- 评级与建议:基于对公司业务前景的分析,首次覆盖并给予“增持”评级,强调了公司作为逆变器行业的龙头地位,以及其在全球市场尤其是新兴市场的战略布局优势。
免责声明:
长城证券股份有限公司具备中国证监会批准的证券投资咨询业务资格,报告仅为专业投资者和特定风险承受能力的客户提供。未经授权引用、刊发需注明出处为长城证券研究院,并确保信息的准确性和完整性。投资决策需考虑个人风险偏好和市场状况,本报告不构成任何投资建议。长城证券可能参与涉及的公司业务,不承担任何因使用本报告产生的后果。投资者应自行评估风险,并在投资前咨询专业人士。长城证券版权所有并保留一切权利。