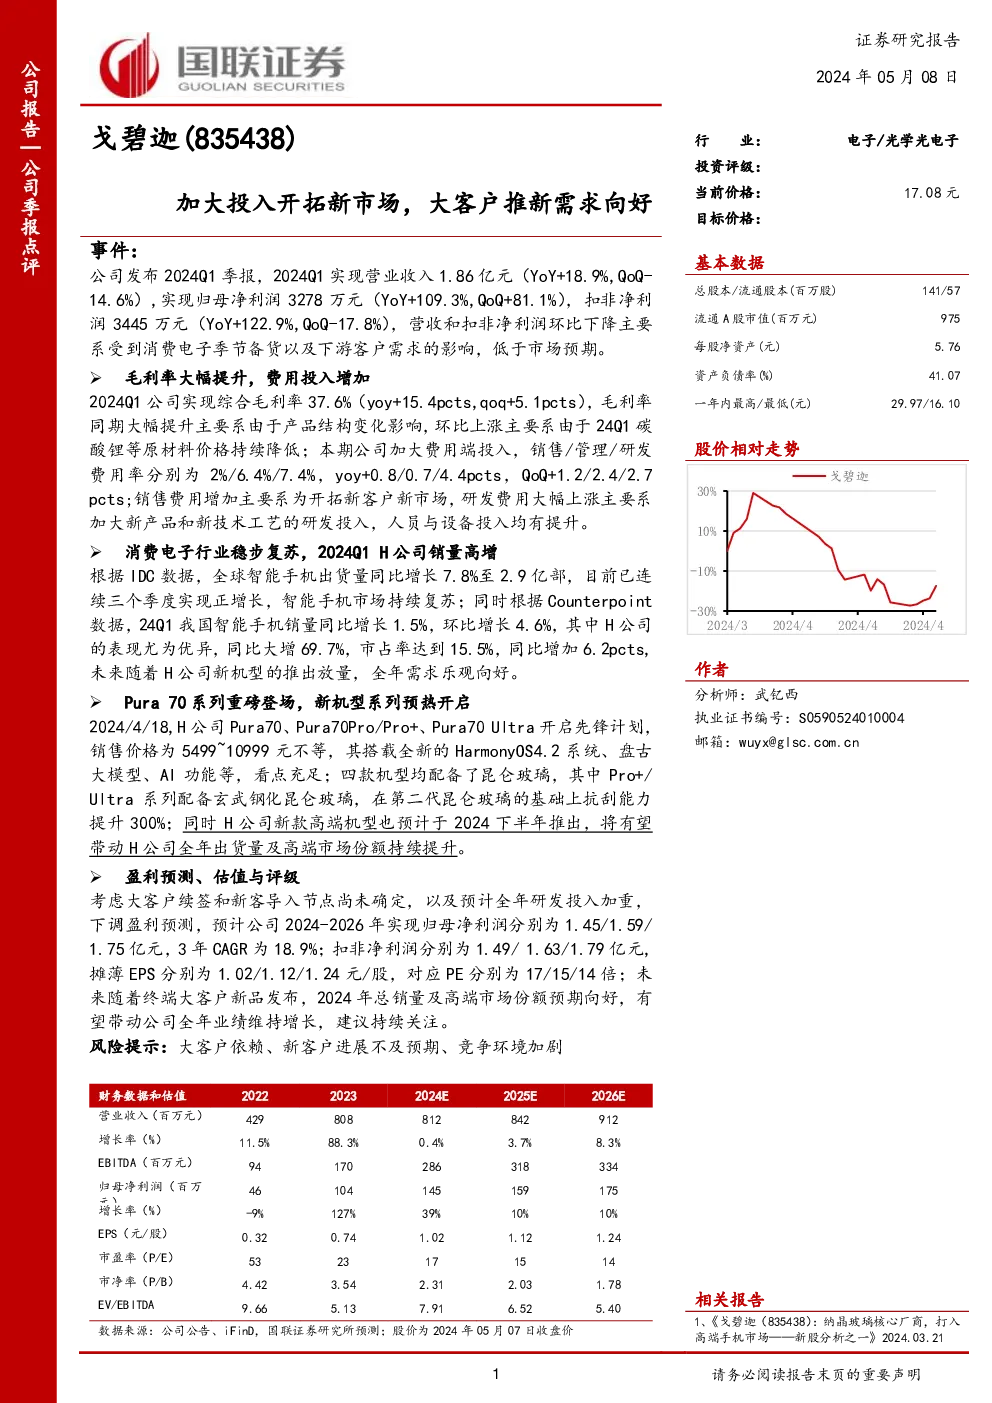
戈碧迦公司在2024年第一季度实现了营业收入1.86亿元,同比增长18.9%,但环比下滑14.6%,主要受到消费电子产品季节性备货和下游客户需求的影响,低于市场预期。同期,公司净利润达到3278万元,同比增长109.3%,环比增长81.1%。扣除非经常性损益后的净利润为3445万元,同比增长122.9%,环比下降17.8%。
公司毛利率在2024Q1达到了37.6%,较上年同期上升了15.4个百分点,环比增加了5.1个百分点。这一提升主要源于产品结构的变化和原材料成本的降低。期间,销售、管理、研发费用分别占总收入的2%、6.4%、7.4%,同比增加0.8、0.7、4.4个百分点,环比增加1.2、2.4、2.7个百分点。销售费用的增加主要是为了开拓新客户和新市场,而研发费用大幅上涨则是因为加大了新产品和技术工艺的研发投入,包括人员和设备的增加。
消费电子行业正在稳步复苏,全球智能手机出货量在2024年第一季度同比增长7.8%,连续三个季度实现正增长。中国市场智能手机销量同比增长1.5%,环比增长4.6%,其中H公司销量大增69.7%,市占率达到15.5%,同比增加6.2个百分点。预计随着H公司新机型的推出,全年需求将保持乐观趋势。
Pura系列新机型在2024年4月18日开始预售,价格从5499元到10999元不等。新机型搭载了全新的HarmonyOS4.2系统、盘古大模型和AI功能,亮点丰富。Pura系列配备昆仑玻璃,Pro+/Ultra系列配备玄武钢化昆仑玻璃,抗刮能力提高了300%。此外,H公司还计划在下半年推出高端新机型,预计将推动全年出货量和高端市场份额的持续提升。
基于上述因素,预计戈碧迦公司2024年至2026年的归母净利润分别为1.45亿元、1.59亿元、1.75亿元,复合年均增长率约为18.9%;扣非净利润分别为1.49亿元、1.63亿元、1.79亿元,摊薄每股收益分别为1.02元、1.12元、1.24元,对应的市盈率为17倍、15倍、14倍,市净率为17倍、14倍、13倍,EV/EBITDA比率为5倍、4倍、4倍。随着终端大客户的新品发布,预计全年销量和高端市场份额将保持积极态势,带动公司业绩稳定增长,建议持续关注。
风险提示包括依赖大客户、新客户进展不达预期和市场竞争加剧。