根据所提供的研报内容,以下是主要要点的总结:
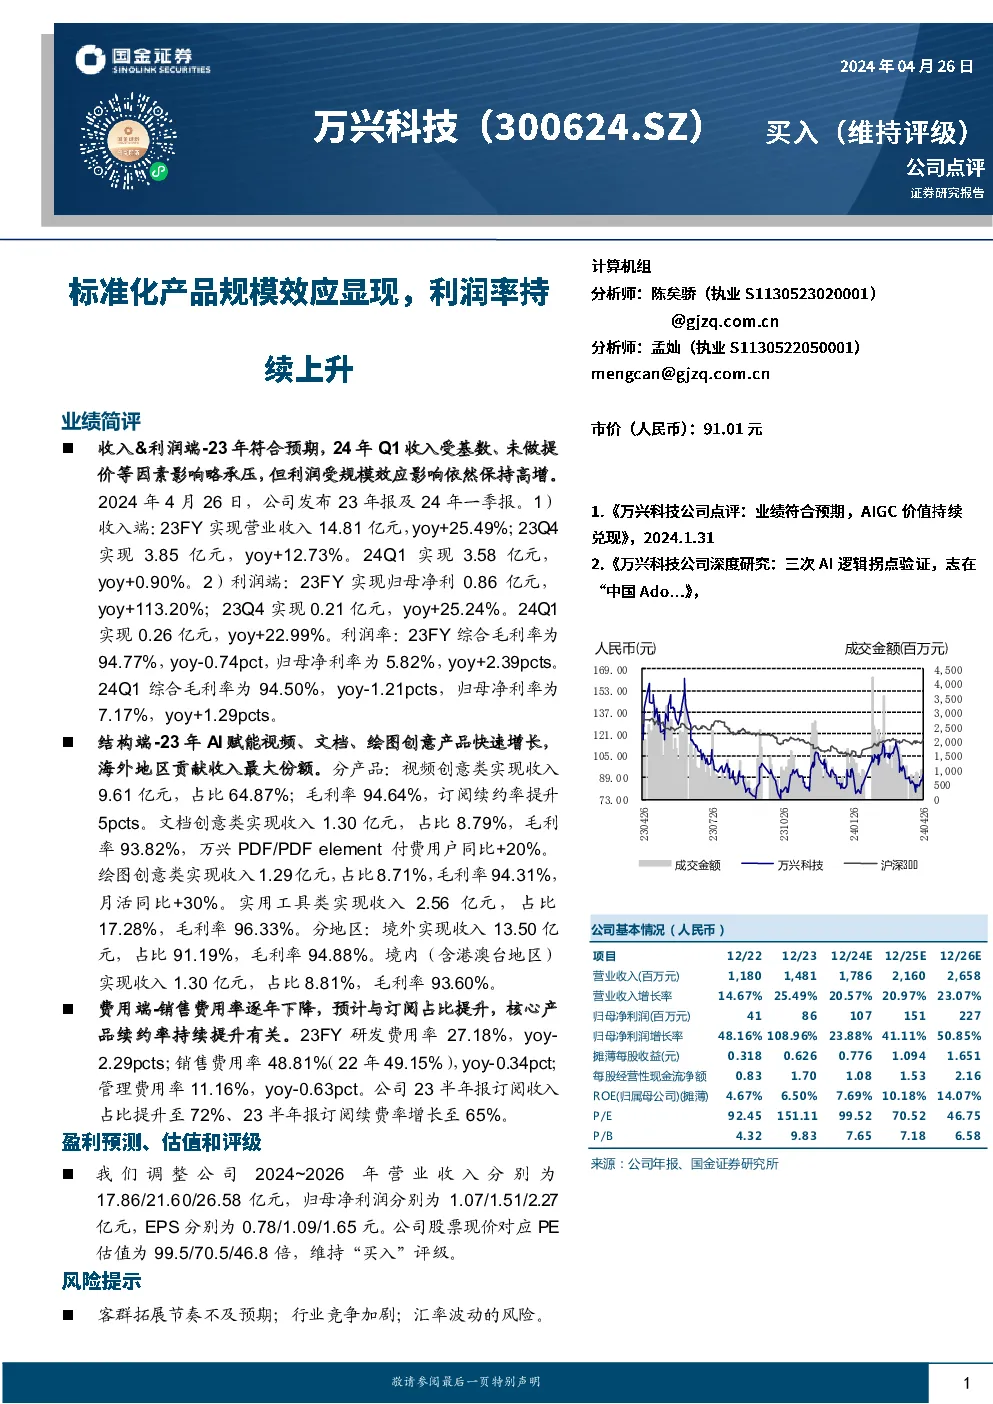
业绩简评
-
收入与利润:
- 2023财年:总收入14.81亿元,同比增长25.49%;第四季度收入3.85亿元,同比增长12.73%;第一季度收入3.58亿元,同比增长0.90%。
- 利润率:综合毛利率为94.77%,同比增长-0.74个百分点;归母净利率为5.82%,同比增长2.39个百分点。
-
产品结构:
- 视频创意类产品收入9.61亿元,占比64.87%,订阅续约率提升5个百分点。
- 文档创意类产品收入1.30亿元,占比8.79%,万兴PDF/PDFelement付费用户同比增长20%。
- 绘图创意类产品收入1.29亿元,占比8.71%,月活跃用户同比增长30%。
- 实用工具类产品收入2.56亿元,占比17.28%。
- 地区分布:境外收入13.50亿元,占比91.19%,毛利率为94.88%;境内收入1.30亿元,占比8.81%,毛利率为93.60%。
-
费用端:
- 研发费用率为27.18%,同比下降2.29个百分点;销售费用率为48.81%,同比下降0.34个百分点;管理费用率为11.16%,同比下降0.63个百分点。
增长展望与评级
- 财务预测:调整后2024-2026年的营业收入分别为17.86、21.60、26.58亿元,归母净利润分别为1.07、1.51、2.27亿元。
- 估值与评级:股票现价对应PE估值为99.5、70.5、46.8倍,维持“买入”评级。
风险提示
- 客群拓展节奏不及预期
- 行业竞争加剧
- 汇率波动的风险
公司基本情况概览
- 营业收入:从1,180百万增长到1,786百万,复合年增长率20.57%。
- 净利润:从41百万增长到227百万,复合年增长率41.11%。
- 每股收益:从0.318增长到1.651元。
- 每股经营性现金流:从0.83增长到2.16元。
- ROE:从4.67%增长到14.07%。
- 市盈率:从92.45增长到46.75倍。
公司点评
- 结构端:AI赋能的产品线(视频、文档、绘图创意)呈现高速增长态势,海外市场的贡献最大。
- 业务端:天幕大模型应用于多个产品,与多家企业展开生态合作,B端业务快速扩张,政企营收增长36%。
- 财务分析:损益表、资产负债表、现金流量表等详细财务数据进行了分析,强调了收入增长、利润率提升以及财务结构的优化。
- 市场推荐:市场推荐比例较高,显示出积极的投资情绪,但需关注风险点如客群拓展、行业竞争和汇率波动。
结论
报告提供了全面的业绩回顾、增长展望和财务分析,强调了公司在AI技术应用、产品多元化和市场扩展方面的优势,同时提醒了潜在的风险因素。整体来看,报告支持维持“买入”评级,建议投资者关注公司的长期增长潜力和市场反应。