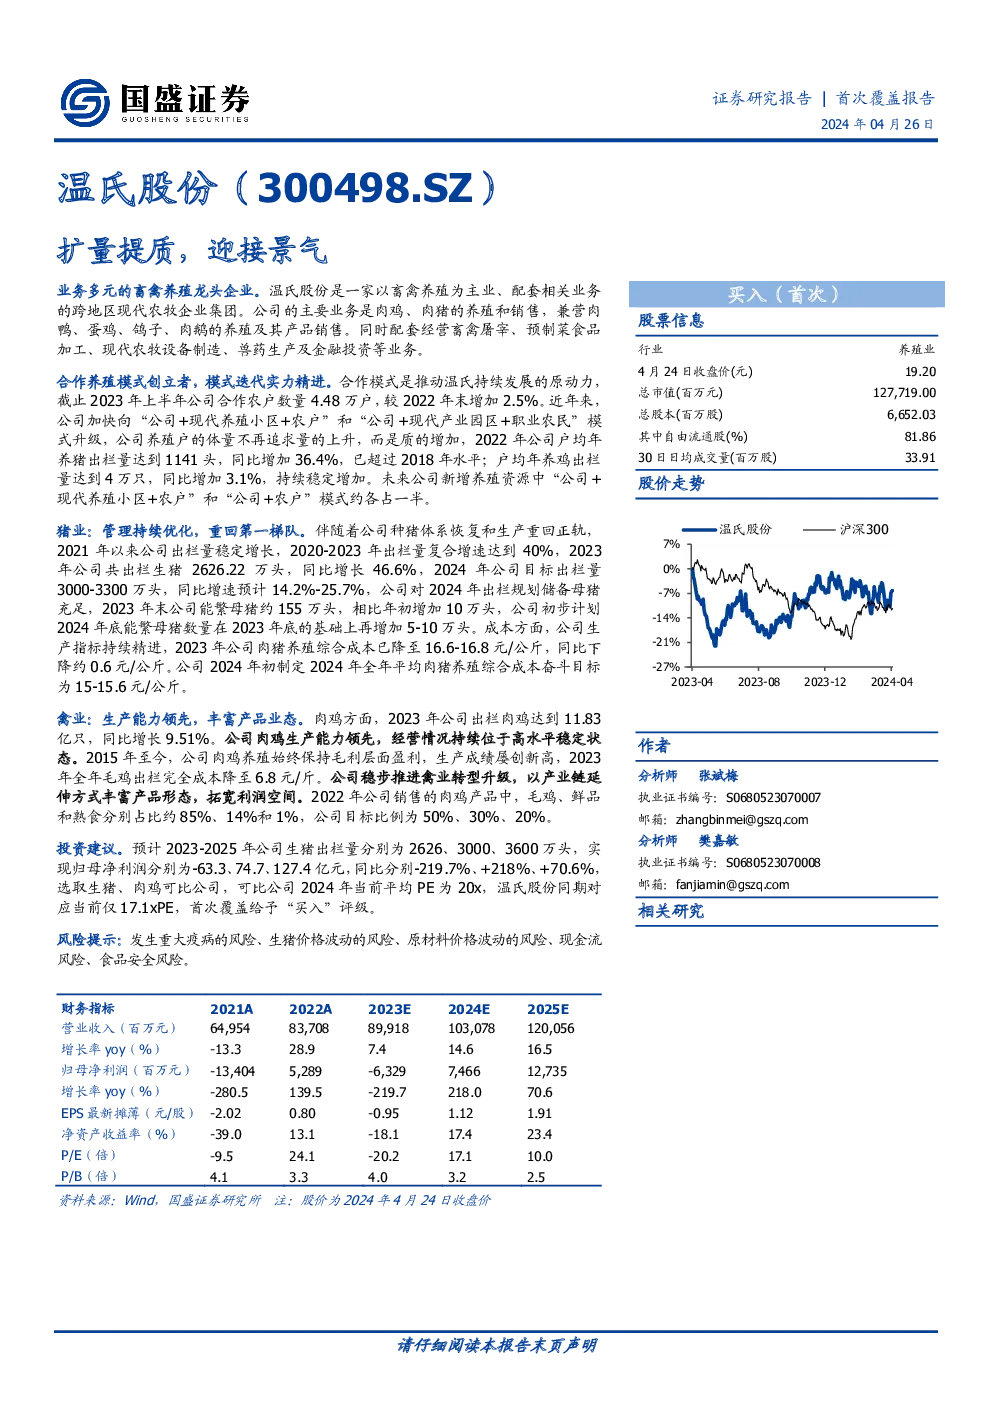
温氏股份作为一家跨地区的现代农牧企业集团,其业务主要集中在畜禽养殖领域,同时也涉及配套的加工、设备制造、兽药生产和金融投资等多个领域。公司的核心竞争力在于其独特的合作养殖模式和不断迭代的养殖模式,以及在猪业和禽业方面的持续优化和创新。
合作养殖模式与模式迭代
温氏股份自1986年创立以来,便开创了“公司+农户”的合作养殖模式,通过这一模式,公司与农户共同承担风险,共享收益,有效提高了农户抵御市场风险的能力。近年来,公司逐步向“公司+现代养殖小区+农户”和“公司+现代产业园区+职业农民”模式过渡,旨在通过高标准的养殖小区建设和职业农民的培养,提升养殖效率和质量,同时优化资源配置,增强公司竞争力。
养殖业务分析
猪业:2023年,公司生猪出栏量达到2626.22万头,同比增长46.6%,显示出稳定的增长态势。公司的目标是2024年出栏量达到3000-3300万头,预计增长14.2%-25.7%。通过优化管理,公司的肉猪养殖综合成本已降至16.6-16.8元/公斤,较上年下降约0.6元/公斤。2024年初,公司设定全年平均肉猪养殖综合成本目标为15-15.6元/公斤。随着生产指标的稳步提升,如配种分娩率、窝均健仔数、PSY和肉猪上市率的提高,以及料肉比的优化,公司的成本控制能力和效率得到增强。
禽业:公司作为黄羽肉鸡养殖领域的龙头,2023年出栏肉鸡11.83亿只,同比增长9.51%。通过产业链的延伸,公司不仅丰富了产品业态,还提高了盈利能力。2023年四季度,公司肉鸡养殖的上市率达到了95.3%,料肉比降至2.79,完全成本降至6.5元/斤,全年降至6.8元/斤,显示了公司在生产效率和成本控制上的卓越表现。
业务多元化与盈利预测
温氏股份的业务多元化为其提供了稳定的收入来源和抗风险能力。除了核心的畜禽养殖业务,兽药、设备、肉制品加工等业务也为公司带来了稳定的利润。在猪周期反转的背景下,公司预计2023-2025年的盈利将出现显著增长,分别达到-63.3亿、74.7亿和127.4亿,对应增长率分别为-219.7%、+218%和+70.6%。考虑到公司目前的估值水平(2024年PE仅为17.1x),且与可比公司相比具有较高成长性和潜力,首次覆盖给予“买入”评级。
风险提示
尽管温氏股份在养殖领域展现出强大的竞争力,但仍面临着多方面的风险,包括重大疫病、生猪价格波动、原材料价格波动、现金流压力和食品安全问题。这些风险可能对公司的运营和财务状况产生负面影响,因此投资者在评估公司价值时应充分考虑这些潜在风险。