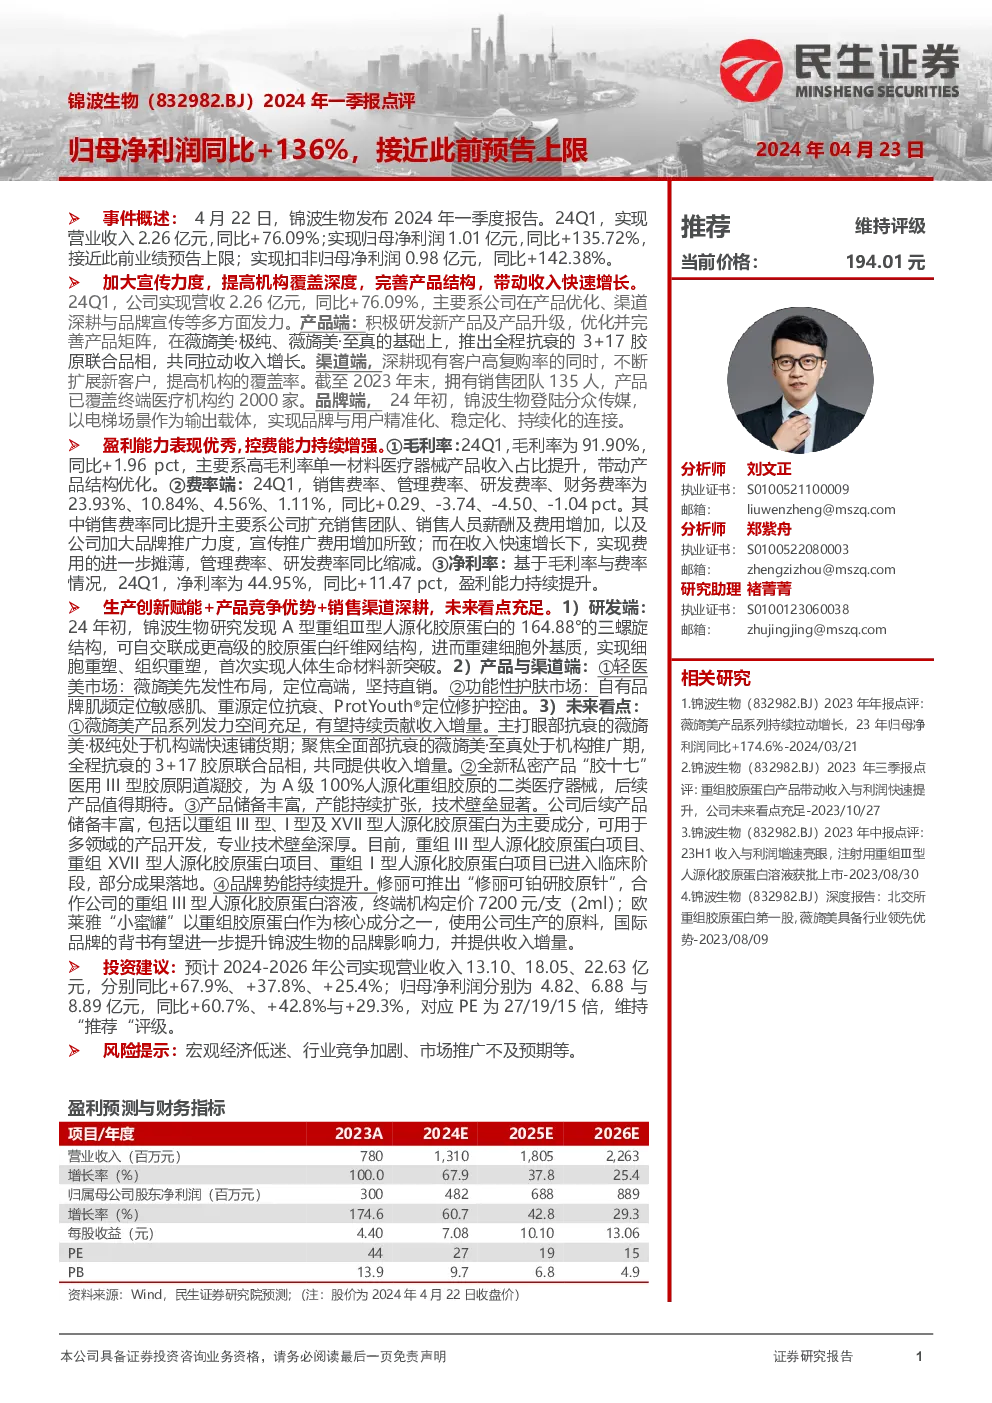
锦波生物在2024年一季度实现了强劲的增长,其营业收入达到2.26亿元人民币,同比增长76.09%,净利润为1.01亿元人民币,同比增长135.72%,超过业绩预告上限,扣非归母净利润为0.98亿元人民币,同比增长142.38%。这一增长主要得益于公司在产品优化、渠道深耕和品牌宣传方面的努力。
产品与渠道策略
- 产品端:锦波生物通过研发新产品和产品升级,优化并扩大了产品矩阵。新增了薇旖美·极纯、薇旖美·至真和全程抗衰的3+17胶原联合品相,这些产品的推出促进了收入增长。
- 渠道端:公司不仅巩固了现有客户的高复购率,还积极拓展新客户,增加了机构覆盖度。截至2023年底,销售团队规模达135人,产品覆盖了约2000家终端医疗机构。
盈利能力分析
- 毛利率:2024年第一季度毛利率为91.90%,较去年同期提高了1.96个百分点,主要得益于高毛利率的单一材料医疗器械产品收入占比的提升,推动了产品结构优化。
- 费用控制:虽然销售费用率有所增加,主要是由于销售人员薪酬和宣传推广费用的增加,但随着收入的快速增长,其他费用如管理费和研发费呈现出缩减的趋势。
- 净利率:基于上述因素,2024年第一季度的净利率为44.95%,相比去年提高了11.47个百分点,显示了锦波生物盈利能力的持续提升。
未来展望
- 研发创新:锦波生物在产品研发上取得了重要突破,首次实现了人体生命材料的新突破,展示了强大的科研实力。
- 产品线布局:在轻医美市场,薇旖美品牌保持领先地位,专注高端市场和直销模式;在功能性护肤市场,公司通过不同品牌(肌频、重源、ProtYouth ®)覆盖不同需求群体。
- 产品储备与产能:公司拥有丰富的后续产品储备,包括多种基于人源化胶原蛋白的产品,且已有多项产品进入临床阶段,表明技术创新和生产能力的持续加强。
- 品牌合作与影响力:与国际知名品牌的合作,如修丽可和欧莱雅,不仅提升了品牌影响力,也为公司带来了额外的收入机会。
投资建议
基于上述分析,预计未来三年(2024-2026年)锦波生物的营业收入将分别增长至13.10亿、18.05亿和22.63亿元人民币,归母净利润分别为4.82亿、6.88亿和8.89亿元人民币,对应的市盈率分别为27、19和15倍。考虑到公司的增长潜力和市场地位,维持“推荐”评级。
风险提示
- 经济环境变化可能影响消费水平和市场需求。
- 行业竞争加剧可能导致市场份额减少。
- 市场推广活动未能达到预期效果,影响销售业绩。