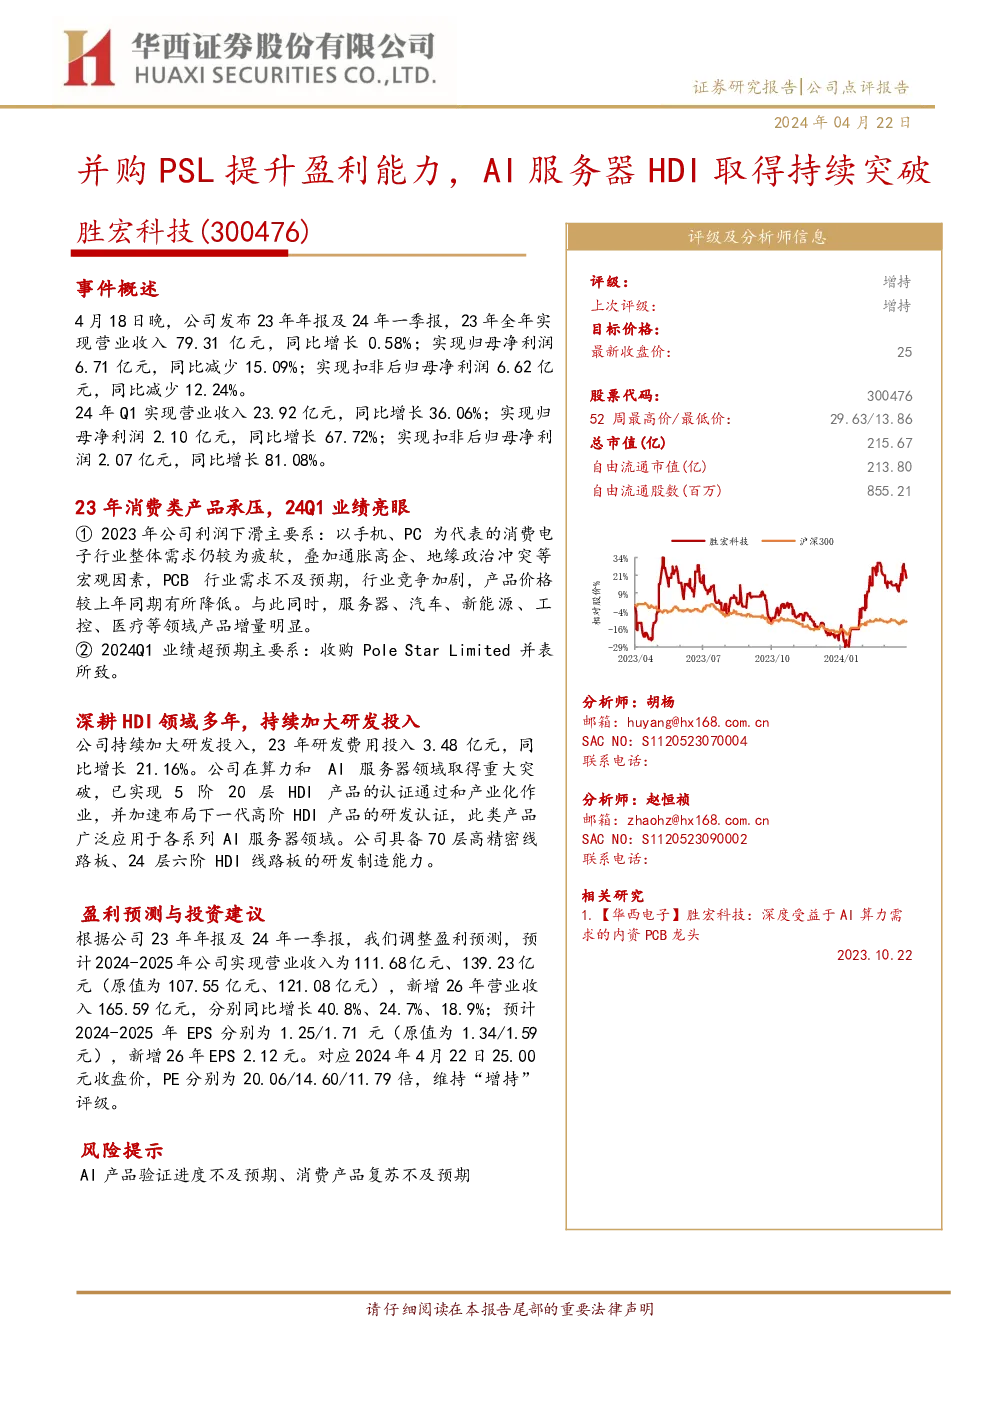
胜宏科技股份有限公司年报及一季报概览
公司业绩亮点
- 2023年度:胜宏科技全年实现营业收入79.31亿元,同比增长0.58%,归母净利润6.71亿元,同比下降15.09%。扣非后归母净利润6.62亿元,同比下降12.24%。
- 2024年一季度:季度营收23.92亿元,同比增长36.06%,归母净利润2.10亿元,同比增长67.72%,扣非后归母净利润2.07亿元,同比增长81.08%。
经营业绩关键点
- 市场趋势:2023年,公司利润下滑主要受消费电子行业整体需求疲软、产品价格下降、以及地缘政治冲突等因素影响。然而,服务器、汽车、新能源、工控、医疗等领域的增长弥补了这一缺口。
- 业绩驱动因素:2024年一季度业绩超预期,主要得益于收购Pole Star Limited并表的影响。
研发投入与技术创新
- 公司持续加大研发投入,2023年投入3.48亿元,同比增长21.16%。在AI服务器和算力领域取得重大突破,实现5阶20层HDI产品的认证并通过,加速布局下一代高阶HDI产品的研发认证。
- 拥有70层高精密线路板、24层六阶HDI线路板的研发制造能力。
盈利预测与投资建议
- 盈利预测:根据最新数据调整,预计2024-2025年营业收入分别为111.68亿元、139.23亿元,新增2026年为165.59亿元,同比增长40.8%、24.7%、18.9%;EPS分别为1.25元、1.71元,新增2026年为2.12元。
- 估值:对应2024年收盘价25元,PE分别为20.06倍、14.60倍、11.79倍,维持“增持”评级。
风险提示
- AI产品验证进度低于预期;
- 消费产品复苏速度不及预期。
关注要点
- 胜宏科技深耕HDI领域多年,通过持续研发投入,特别是在AI服务器和算力领域的技术突破,展现出强大的创新能力。
- 业绩的季节性波动,尤其是第一季度的显著增长,显示出公司的业务模式在特定时期内的高效运营能力。
- 高端产品的研发和产业化进程是未来增长的关键,尤其是在AI服务器和下一代高阶HDI产品的布局。
- 风险管理方面,关注市场竞争加剧、技术迭代风险、以及宏观经济环境变化对公司业绩的影响。
结论
胜宏科技在面对消费电子产品市场需求的挑战时,通过多元化业务布局和研发投入,实现了业绩的稳定增长和结构优化。特别是一季度的亮眼表现,显示了公司在特定市场领域的竞争力和潜力。随着AI服务器和高阶HDI产品的研发进展,公司有望在未来继续保持增长势头,值得投资者关注。