深南电路研究报告摘要
公司概述与市场表现
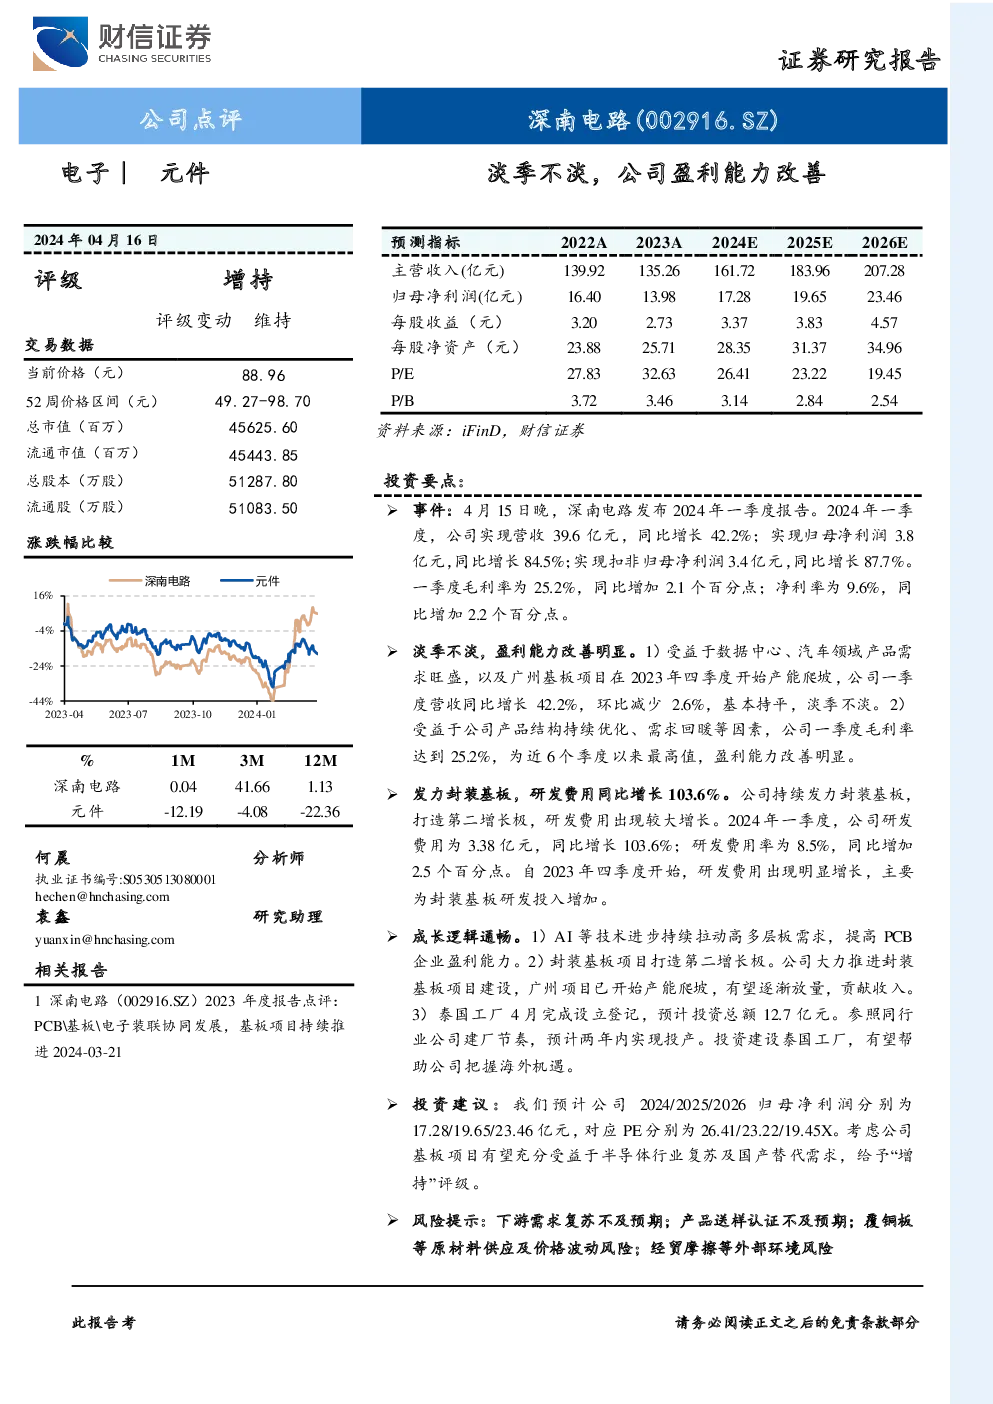
深南电路在2024年一季度实现了营收39.6亿元,同比增长42.2%,归母净利润3.8亿元,同比增长84.5%。这一表现表明公司在淡季仍保持稳健增长,受益于数据中心和汽车领域的市场需求旺盛,以及广州基板项目在四季度开始产能爬坡。
盈利能力提升与产品结构优化
- 毛利率与净利率:一季度毛利率为25.2%,相比上一季度增加了2.1个百分点,净利率达到9.6%,同比提升了2.2个百分点。这显示公司的盈利能力显著增强。
- 产品结构优化:通过产品结构调整和市场需求回暖,深南电路一季度实现了较高的毛利率和净利率,体现了公司产品组合的优化成效。
研发投入与新项目进展
- 研发投入:一季度研发费用为3.38亿元,同比增长103.6%,研发费用率升至8.5%,主要因封装基板项目的研发投入增加。
- 封装基板项目:广州基板项目已开始产能爬坡,有望逐步释放收入贡献,打造公司第二增长极。
成长逻辑与投资建议
- 成长逻辑:AI等技术进步拉动高多层板需求,提高PCB企业的盈利能力;封装基板项目的推进,以及泰国工厂的设立,为公司提供新的增长点。
- 投资建议:预计公司未来几年的净利润将分别达到17.28亿、19.65亿、23.46亿,对应PE分别为26.41倍、23.22倍、19.45倍。考虑到深南电路在基板项目上的潜力以及国产替代需求的增长,维持“增持”评级。
风险提示
- 需求风险:下游市场需求复苏可能低于预期。
- 认证风险:产品送样认证进程可能存在不确定性。
- 原材料风险:覆铜板等原材料供应及价格波动可能影响生产成本。
- 外部风险:全球经济环境变化可能带来不确定影响。
结论
深南电路在2024年一季度表现出色,得益于其在数据中心和汽车领域的市场布局以及广州基板项目的产能爬坡。公司盈利能力显著提升,研发投入加大,特别是在封装基板领域。长期来看,随着AI技术的推动和全球市场的机遇,深南电路具备持续增长的潜力,投资评级维持“增持”。然而,投资者也需关注潜在的风险因素,如市场需求、认证进程、原材料供应等不确定性。