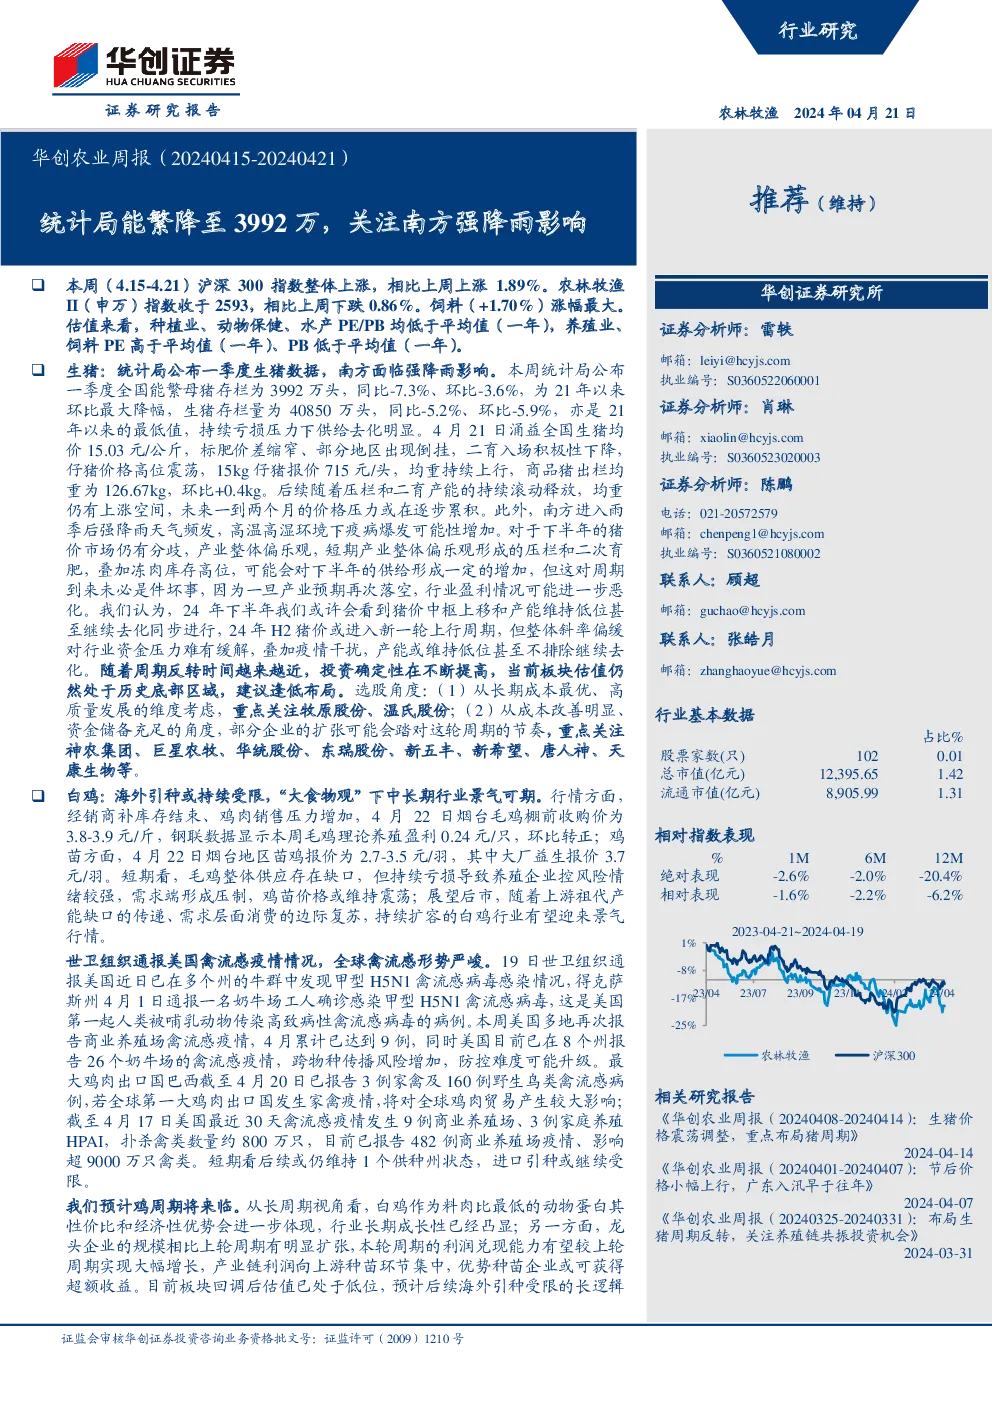
农林牧渔II(申万)行业周报总结
市场动态与行情概览
- 沪深300指数:本周(4.15-4.21)沪深300指数整体上涨1.89%,显示出市场整体趋稳回升的趋势。
- 农林牧渔II(申万)指数:相比上周下跌0.86%,表明行业内部有所分化,部分子板块表现不如大盘平均水平。
主要子板块表现
- 饲料板块:涨幅最高,达到1.70%,显示出饲料行业的强劲增长势头。
- 生猪:统计局公布的数据显示,一季度能繁母猪存栏量与生猪存栏量均出现同比下降与环比下降,其中能繁母猪存栏量为21年以来的最大降幅,生猪存栏量降至21年以来最低值。生猪价格持续承压,市场持续亏损导致供给去化明显,短期内价格压力仍在累积。
- 白鸡:受到海外引种限制的影响,白鸡行业面临长期供需结构变化,预计行业景气度可期。
行业关键数据与趋势
- 猪肉价格与供需:生猪价格与猪肉价格持续下滑,供应过剩压力明显,预计供给去化将推动价格反弹。
- 白鸡:随着上游祖代产能缺口的传递和需求层面的边际复苏,白鸡行业有望迎来景气周期。
- 动保:23Q4与24Q1期间,养殖行业低迷导致动保企业业绩承压,但非瘟疫苗的研发进展为行业带来了投资机会。
- 种植链:聚焦于粮食安全主题的一号文件提出,通过生物育种产业化扩面提速来提高单产,推动种业振兴。
投资建议与推荐
- 猪肉:随着周期反转时间临近,投资确定性提升,板块估值处于历史底部区域,建议逢低布局。重点关注牧原股份、温氏股份等长期成本最优、高质量发展的企业,以及神农集团、巨星农牧、华统股份、东瑞股份、新五丰、新希望、唐人神、天康生物等成本改善明显、扩张潜力的企业。
- 白鸡:海外引种受限、祖代产能缺口传递以及需求复苏的多重因素共同作用下,白鸡行业有望迎来景气周期。推荐关注益生股份、禾丰股份,以及仙坛股份、民和股份、圣农发展等企业。
- 宠物食品:预计24Q2起,各上市公司将有重要新品推出,推动板块景气度提升。推荐关注研发能力和品牌能力双在线的乖宝宠物、中宠股份、佩蒂股份等企业。
- 农业整体:关注一号文件对粮食安全的重视,转基因品种的商业化进程值得关注,建议重点关注大北农、隆平高科、先正达和登海种业等企业。
风险提示
- 生猪价格波动、突发大规模疫病、食品安全事件、宏观经济系统性风险、极端气候灾害、海外引种恢复、禽流感疫情、汇率波动、消费恢复不及预期等。
结论
本周农林牧渔II(申万)行业在沪深300指数整体上涨的背景下,表现出一定分化。猪肉、白鸡与宠物食品领域展现出不同特点与投资机会,尤其是周期反转预期、海外引种限制与技术创新成为重点关注的热点。投资者需密切关注行业动态、政策导向与企业基本面,以把握投资时机。同时,行业内的不确定性和风险因素也不容忽视,建议采取谨慎的投资策略。