公司年度业绩回顾与展望
2023年度业绩亮点
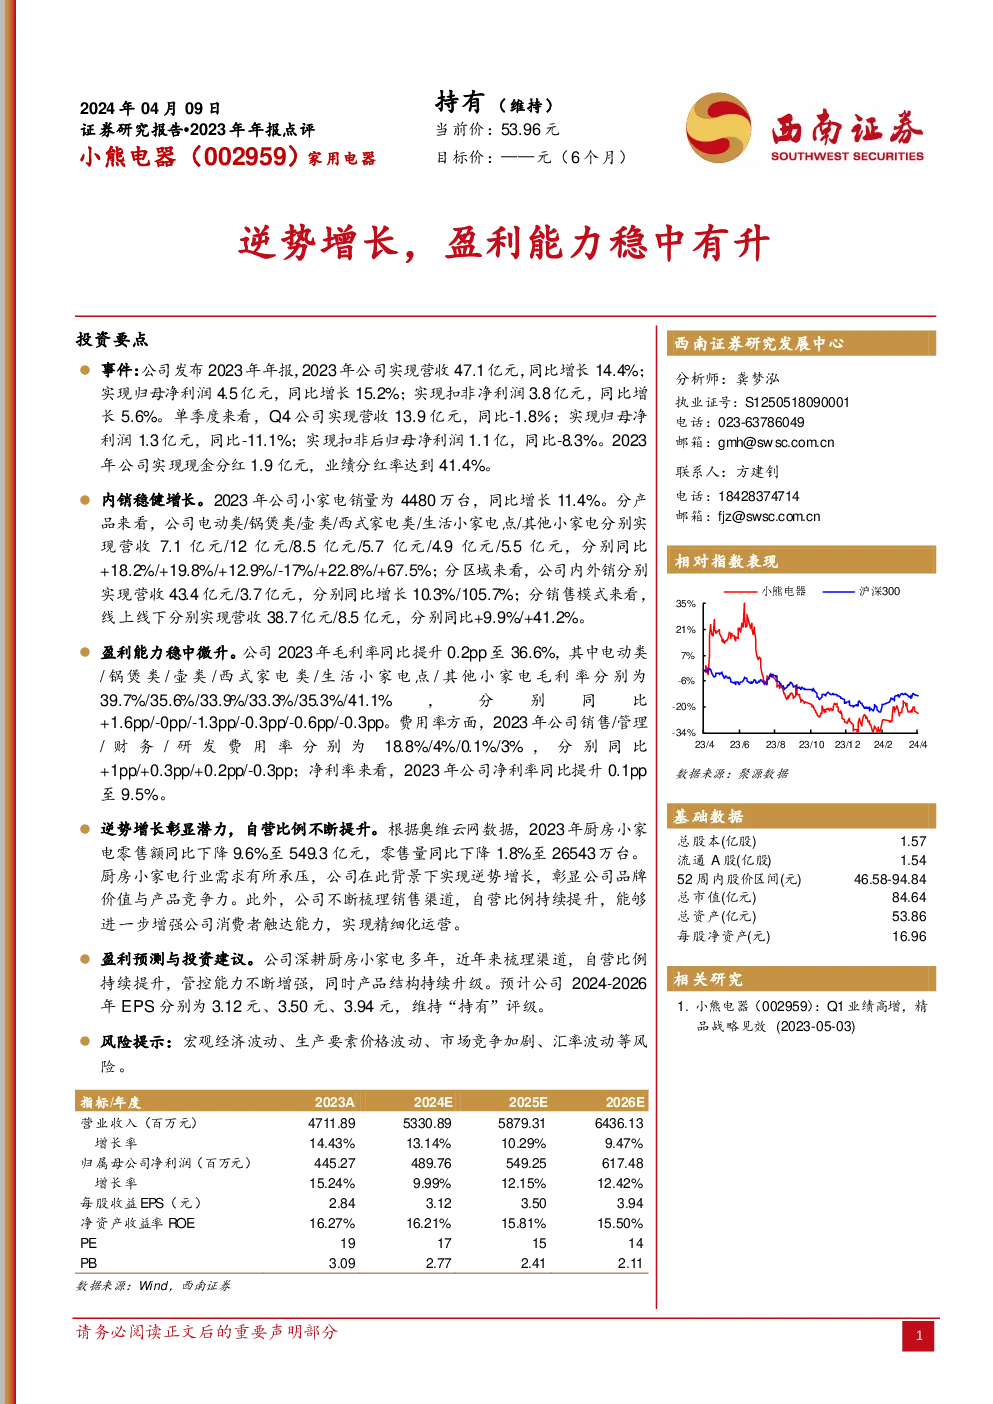
- 总收入增长:2023年,公司实现营业收入47.1亿元,同比增长14.4%,主要得益于各产品线的稳健增长。
- 利润表现:归母净利润为4.5亿元,同比增长15.2%,扣非净利润为3.8亿元,同比增长5.6%,显示了公司的盈利能力稳定并有小幅提升。
- 现金分红:公司2023年度现金分红1.9亿元,分红率高达41.4%,体现了对股东的积极回报。
产品与市场表现
- 国内市场:全年小家电销量达到4480万台,同比增长11.4%,各细分领域如电动类、锅煲类、壶类、西式家电类、生活小家电等均实现了不同程度的增长,尤其是其他小家电类别增长显著,增幅达67.5%。
- 海外市场:国际销售额增长105.7%,达到3.7亿元,显示公司在全球市场的拓展取得了积极进展。
- 销售渠道:持续提升自营比例,加强消费者触达能力,优化销售渠道策略以实现精细化运营。
盈利能力分析
- 毛利率:整体毛利率提升至36.6%,各产品线表现不一,其中电动类、锅煲类、壶类、西式家电类、生活小家电、其他小家电的毛利率分别为39.7%、35.6%、33.9%、33.3%、35.3%、41.1%,表现出明显的差异化优势。
- 费用率:销售、管理、财务、研发费用率分别为18.8%、4%、0.1%、3%,其中销售费用率有所上升,但整体费用控制有效。
- 净利率:净利率提升至9.5%,显示出较高的盈利水平。
未来展望与预测
- 增长潜力:在厨房小家电行业面临需求压力的大环境下,公司实现逆势增长,凸显了其品牌价值与产品竞争力。
- 渠道优化:通过提高自营比例,增强消费者接触点,进一步提升运营效率和市场响应速度。
- 盈利预测:预计2024-2026年EPS分别为3.12元、3.50元、3.94元,基于对公司渠道优化、国际化扩张以及产品结构升级的预期,维持“持有”评级。
风险提示
- 宏观经济波动:经济环境的不确定性可能影响消费者的购买力和消费意愿。
- 生产要素价格波动:原材料成本的波动可能影响生产成本和利润率。
- 市场竞争加剧:行业竞争激烈,可能影响市场份额和定价策略。
- 汇率波动:外汇市场的不稳定可能对出口业务产生不利影响。
结论
公司2023年的业绩表现稳健,尤其是在国内市场和海外市场的拓展上展现了积极的趋势。通过优化销售渠道、提升自营比例,公司展示了其在复杂市场环境中的适应能力和增长潜力。然而,未来仍需关注宏观经济波动、生产成本变化、市场竞争及汇率风险等因素对公司经营的影响。