公司年度财务与业务发展报告概览
主要财务指标:
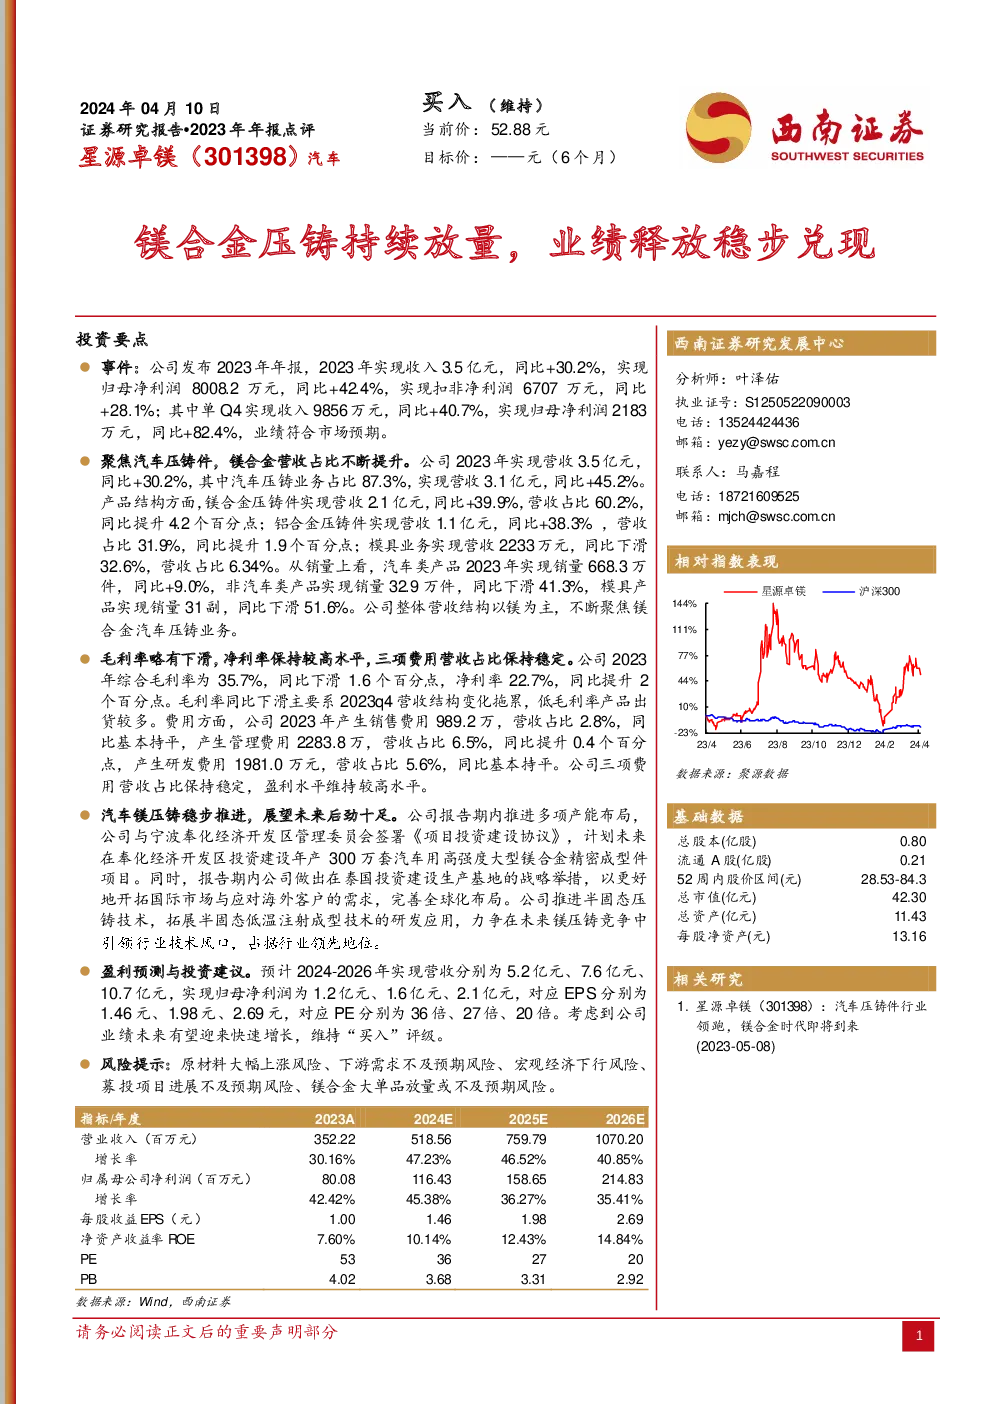
- 2023年业绩:实现总收入3.5亿元人民币,同比增长30.2%;归母净利润8008.2万元,同比增长42.4%;扣非净利润6707万元,同比增长28.1%。
- 季度表现:第四季度实现收入9856万元,同比增长40.7%;归母净利润2183万元,同比增长82.4%。
业务结构与产品组合:
- 聚焦汽车压铸件:汽车压铸业务占比87.3%,实现收入3.1亿元,同比增长45.2%。
- 镁合金营收提升:镁合金压铸件营收2.1亿元,占总收入60.2%,同比增长39.9%,占比提升4.2个百分点。
- 铝合金压铸件:营收1.1亿元,占31.9%,同比增长38.3%,占比提升1.9个百分点。
- 模具业务:实现营收2233万元,同比下降32.6%,占6.34%。
毛利率与费用控制:
- 毛利率:2023年综合毛利率为35.7%,同比下滑1.6个百分点。
- 净利率:22.7%,同比提升2个百分点。
- 费用控制:销售、管理及研发费用占比较稳定。
战略布局与技术发展:
- 产能布局:计划投资建设年产300万套汽车用高强度大型镁合金精密成型件项目。
- 国际化战略:在泰国设立生产基地,增强国际市场竞争力。
- 技术创新:推进半固态压铸技术,拓展低温注射成型技术。
盈利预测与投资建议:
- 收入预测:2024-2026年收入分别5.2亿、7.6亿、10.7亿。
- 净利润预测:2024-2026年净利润为1.2亿、1.6亿、2.1亿。
- 估值:对应PE分别为36倍、27倍、20倍。
- 评级:“买入”。
风险提示:
- 原材料价格波动。
- 市场需求不确定性。
- 宏观经济影响。
- 项目进展风险。
- 产品市场接受度风险。
结论
该报告详细分析了公司在2023年的经营成果,并对未来三年进行了盈利预测,强调了其在汽车镁压铸领域的稳步发展以及国际化布局的战略重要性。尽管面临原材料价格波动等潜在风险,但基于其业绩增长预期和业务优化策略,报告维持了对公司“买入”的积极评价。