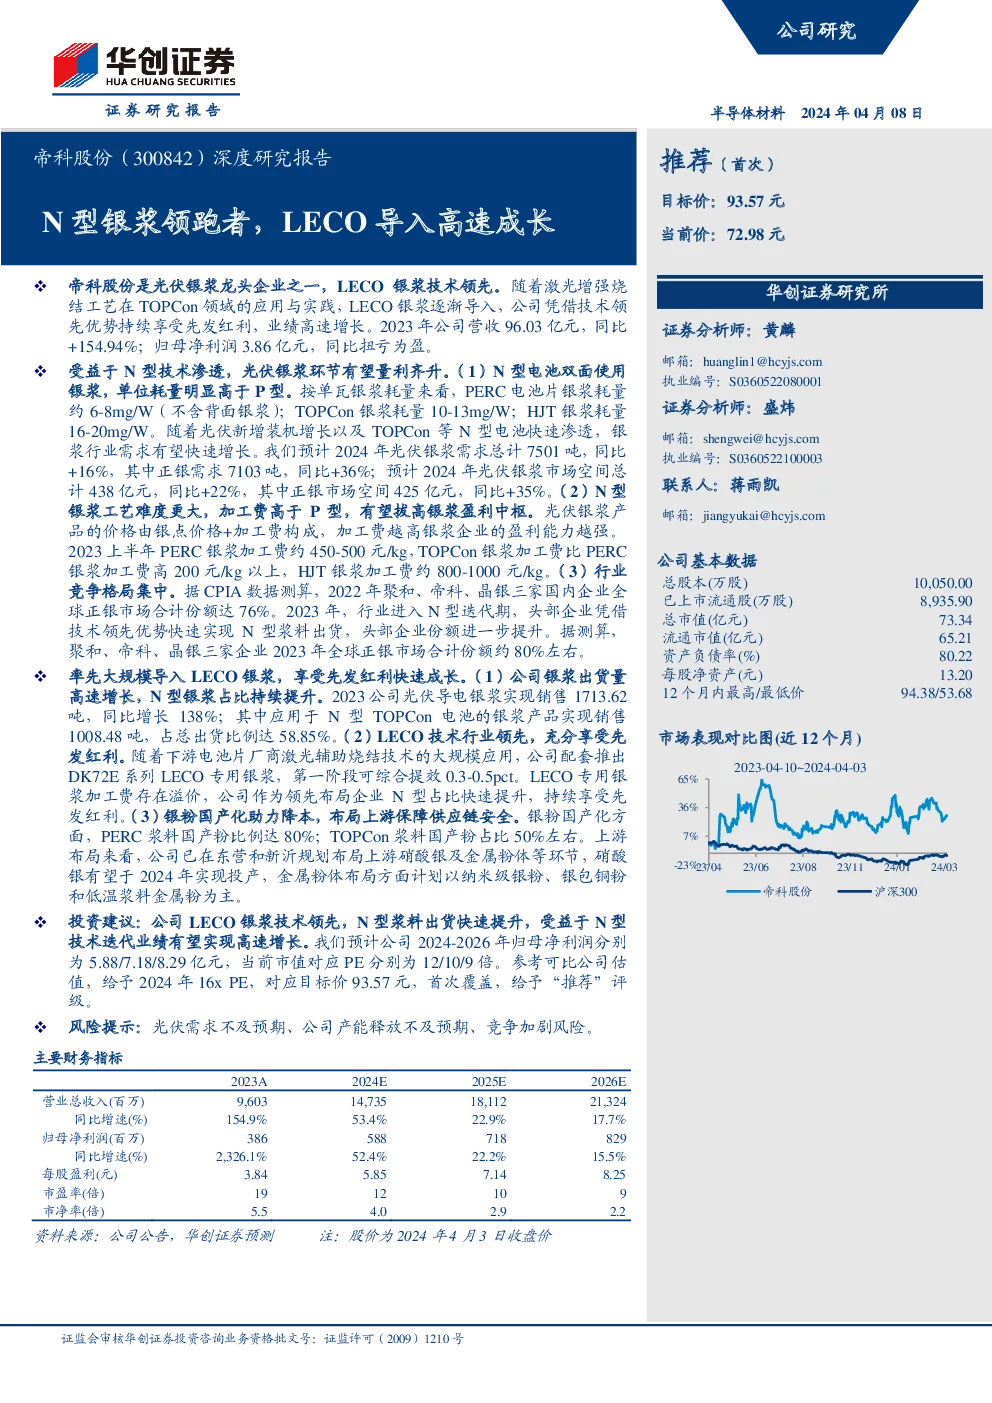
帝科股份作为光伏银浆领域的一家龙头企业,以其在LECO银浆技术上的领先地位,特别是在TOPCon领域的应用,持续享受着先发优势带来的业绩增长。2023年的业绩数据显示,公司实现营收96.03亿元,同比增长154.94%,归母净利润3.86亿元,实现了扭亏为盈。
随着N型技术的快速渗透,光伏银浆的需求量与盈利能力均呈现上升趋势。N型电池对银浆的使用量远高于P型电池,这主要是因为N型电池的生产过程需要更多银浆以确保更高的效率。据预测,2024年光伏银浆的市场需求将增长至7501吨,同比增长16%,其中正银需求将达到7103吨,同比增长36%。市场空间也将从438亿元扩大至425亿元,同比增长22%,其中正银市场空间增长更为显著,达到35%。
N型银浆的加工费普遍高于P型银浆,这主要得益于其在加工难度和成本上的优势。TOPCon银浆的加工费相对于PERC银浆高出200元/kg以上,HJT银浆的加工费更是高达800-1000元/kg。这些高加工费反映了N型银浆在技术上的创新和市场价值的提升。
帝科股份作为N型银浆的领先企业,其N型银浆出货量持续增长,2023年N型银浆出货量达到1008.48吨,占总出货量的58.85%。公司通过与下游电池片厂商的合作,推出了配套的DK72E系列LECO专用银浆,这种银浆不仅提高了电池的转换效率,还降低了钝化层的损伤,提升了电池的开路电压。LECO技术的应用,使得公司能享受到先发优势,提高盈利能力。
为了降低成本并保障供应链安全,帝科股份已经在国内规划布局了硝酸银及金属粉体等上游环节,计划在2024年投产,这将有助于降低生产成本,提高产品质量,并确保供应链的稳定。
综合来看,帝科股份通过其在LECO银浆技术上的领先优势,以及对N型电池市场的敏锐洞察,正享受着快速成长的机遇。预计未来几年,随着N型技术的持续发展和普及,公司的业绩将保持高速增长。在投资策略上,考虑到公司的业绩前景和市场地位,给予公司2024年16x的PE估值,对应的目标价为93.57元,首次覆盖并给予“推荐”评级。然而,投资者仍需关注光伏需求的不确定性、公司产能释放的风险以及市场竞争加剧的潜在挑战。