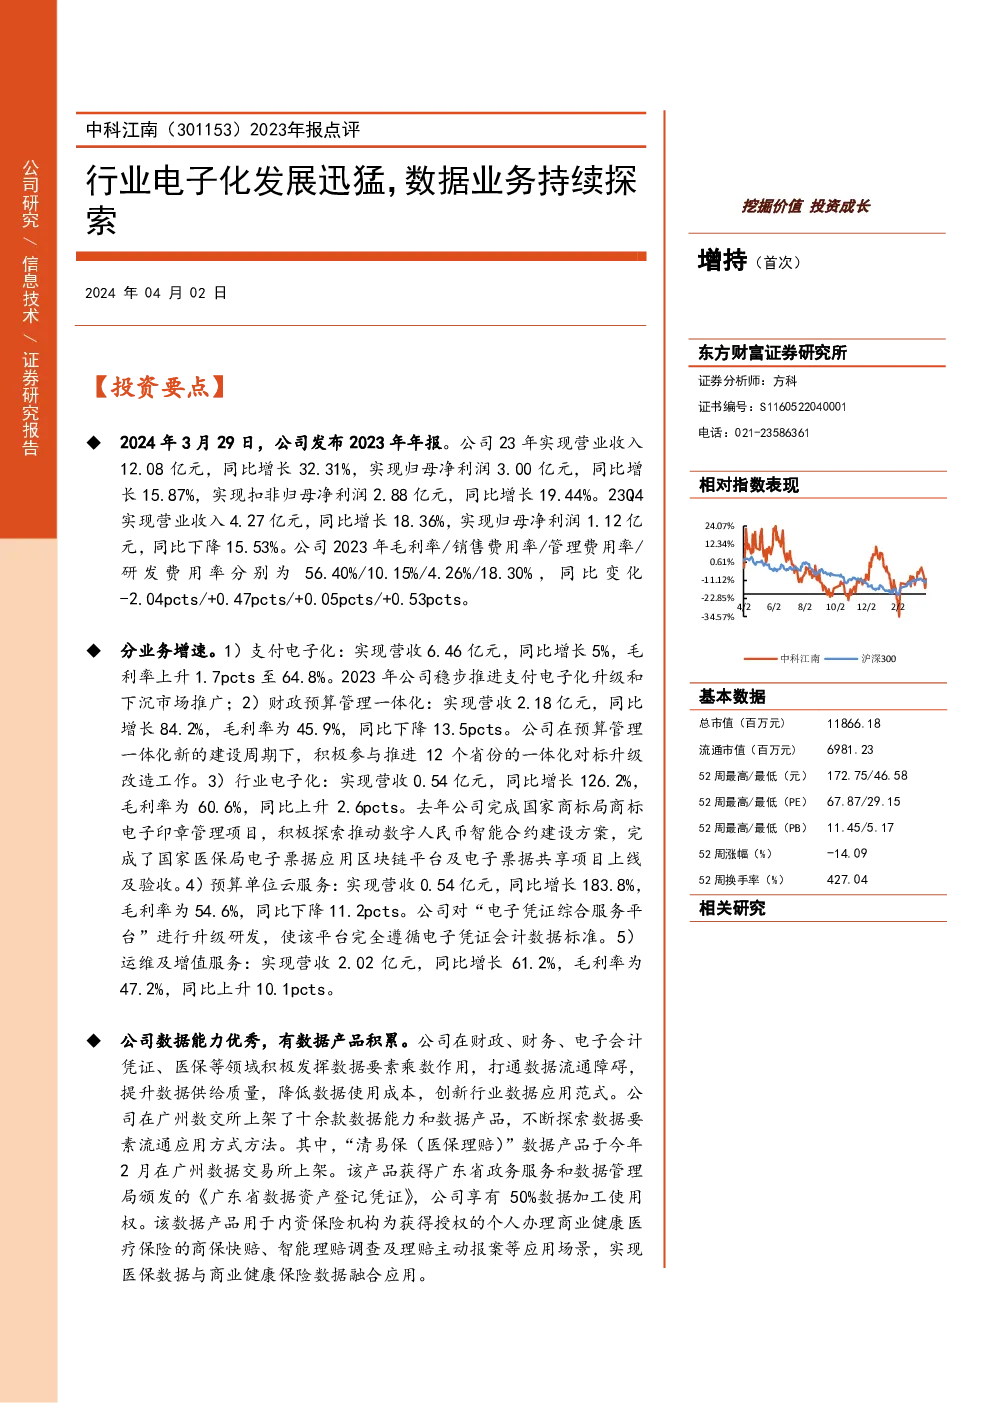
中科江南(301153)2023年的年报显示,公司在电子化行业快速发展背景下,其数据业务持续探索并取得显著成果。以下是关键要点:
业绩概述
- 收入:2023年总收入为12.08亿元,同比增长32.31%。
- 净利润:归母净利润为3.00亿元,同比增长15.87%。
- 增长速度:全年增长主要得益于各业务线的稳健表现。
分业务增速
- 支付电子化:实现营收6.46亿元,同比增长5%,毛利率提升至64.8%,表明公司支付业务基础稳固,且效率提升。
- 财政预算管理一体化:营收2.18亿元,同比增长84.2%,尽管毛利率下滑至45.9%,但业务规模显著扩大,显示出公司在预算管理领域的深耕与拓展。
- 行业电子化:营收0.54亿元,同比增长126.2%,毛利率提升至60.6%,公司在此领域取得突破,如完成国家商标局的电子印章管理项目,探索数字人民币智能合约建设方案。
- 预算单位云服务:营收0.54亿元,同比增长183.8%,毛利率降至54.6%,通过升级研发电子凭证平台,提高服务效率。
- 运维及增值服务:营收2.02亿元,同比增长61.2%,毛利率提升至47.2%,体现了公司在运维服务上的专业性和增长潜力。
数据能力与市场布局
- 数据产品:公司拥有数据产品积累,积极参与数据流通与应用的探索,特别是在财政、财务、电子会计凭证、医保等领域,强调数据要素的乘数效应。
- 市场合作:公司与广州数交所合作,上架十余款数据能力和数据产品,旨在探索数据流通的新模式和应用场景。
股权激励与股东回报
- 股权激励:实施股权激励计划,助力公司建立健全长效激励机制,激发员工积极性。
- 利润分配:公布年度利润分配方案,向全体股东派发现金红利1.94亿元,每股分红1元,体现公司对股东的重视。
风险与挑战
- 现金流压力:应收账款占比升高,表明销售回款面临压力。
- 合同负债减少:合同负债减少可能反映了公司业务执行和客户付款流程的调整。
投资建议
- 评级与估值:首次覆盖,给予“增持”评级。预计未来三年公司营业收入和净利润将保持稳定增长,PE、PB等估值指标显示公司估值合理。
- 盈利预测:预计2024-2026年营业收入分别为15.24、19.15、23.51亿元,归母净利润分别为3.88、4.98、6.32亿元。
结论
中科江南作为一家专注于政务IT领域的公司,展示了其在电子化和数字化转型方面的领导力。通过多元化的产品和服务布局、有效的股权激励机制以及对数据要素的深入挖掘,公司有望在未来继续实现稳健增长。然而,面对市场竞争和技术变化,公司仍需持续关注现金流管理和市场需求变化,以确保持续的竞争力和盈利能力。