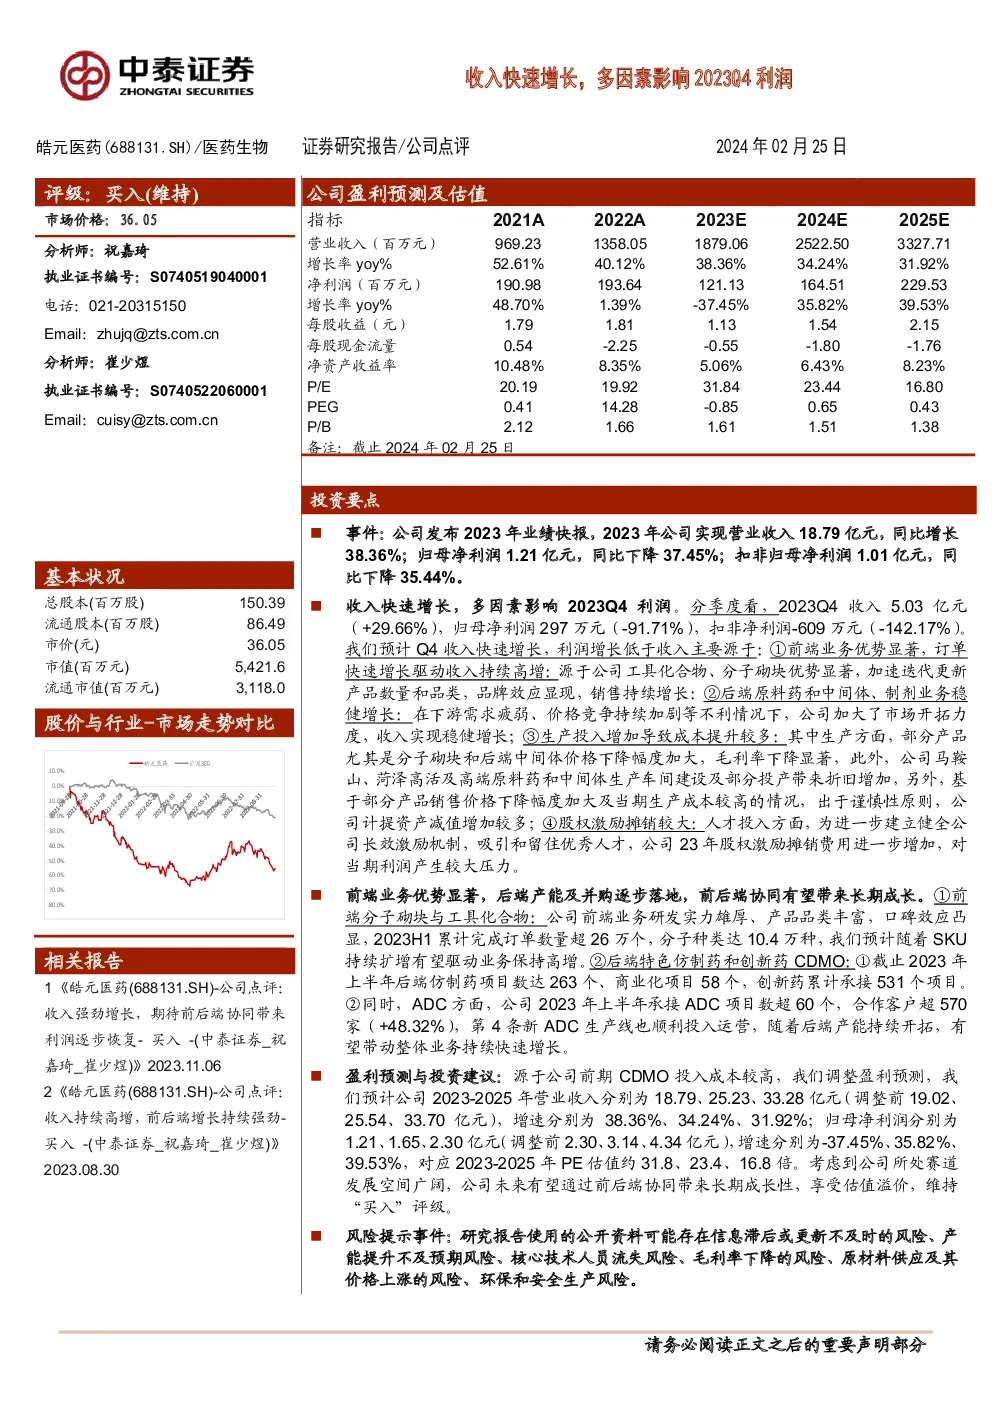
公司2023年业绩快报总结
主要财务指标概览:
- 营业收入:2023年总营收18.79亿元,同比增长38.36%。
- 归母净利润:1.21亿元,同比下降37.45%。
- 扣非归母净利润:1.01亿元,同比下降35.44%。
Q4业绩亮点:
- 收入增长:Q4收入5.03亿元,同比增长29.66%。
- 利润表现:Q4归母净利润297万元,同比下降91.71%;扣非净利润-609万元,同比下降142.17%。
增长驱动因素:
- 前端业务:订单量快速增长,受益于工具化合物和分子砌块的市场优势和产品迭代速度,以及品牌效应的增强,推动收入持续高增。
- 后端业务:尽管面临下游需求疲软和价格竞争加剧的挑战,通过市场开拓,实现了收入的稳健增长。
- 成本增加:生产投入上升导致成本提升,特别是分子砌块和后端中间体的价格下降,影响了毛利率。新增产能建设带来的折旧增加和资产减值准备的计提也是成本上升的原因之一。
- 股权激励:2023年股权激励计划导致的摊销费用增加,对利润产生了较大压力。
业务展望与战略重点:
- 前端业务:预计随着SKU的持续扩增,前端分子砌块与工具化合物业务将继续保持高速增长。
- 后端业务:随着产能的持续开拓,ADC项目和创新药CDMO业务将带动整体业务快速成长。
- 一体化战略:前端与后端的协同效应将为公司带来长期的成长动力。
盈利预测与投资建议:
- 考虑到前期CDMO业务的高投入,调整后的盈利预测显示,公司未来三年的营收和净利润将分别以38.36%、34.24%、31.92%的速度增长。
- PE估值在调整后分别为31.8、23.4、16.8倍。
- 维持“买入”评级,考虑到公司所处的广阔市场空间和潜在的长期成长性。
风险提示:
- 信息滞后风险:使用公开资料可能存在信息更新不及时的问题。
- 产能提升风险:产能扩张面临投放不及预期的挑战。
- 研发项目风险:新药研发的不确定性,包括项目转让的不确定性。
- 毛利率下降风险:随着规模扩大,毛利率可能受到行业平均水平的影响。
- 原材料供应与价格波动风险:原材料供应不稳定或价格上涨可能导致经营困难。
- 环保与安全生产风险:安全环保事故可能影响公司运营和声誉。