登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
在市场整合中进行战略扩张
2024-02-07
国泰君安证券
,
利曼化学公司报告概要
公司概述
股票代码
:00746 HK
公司名称
:理文化工
行业
:化工
主要内容与关键数据
市场展望
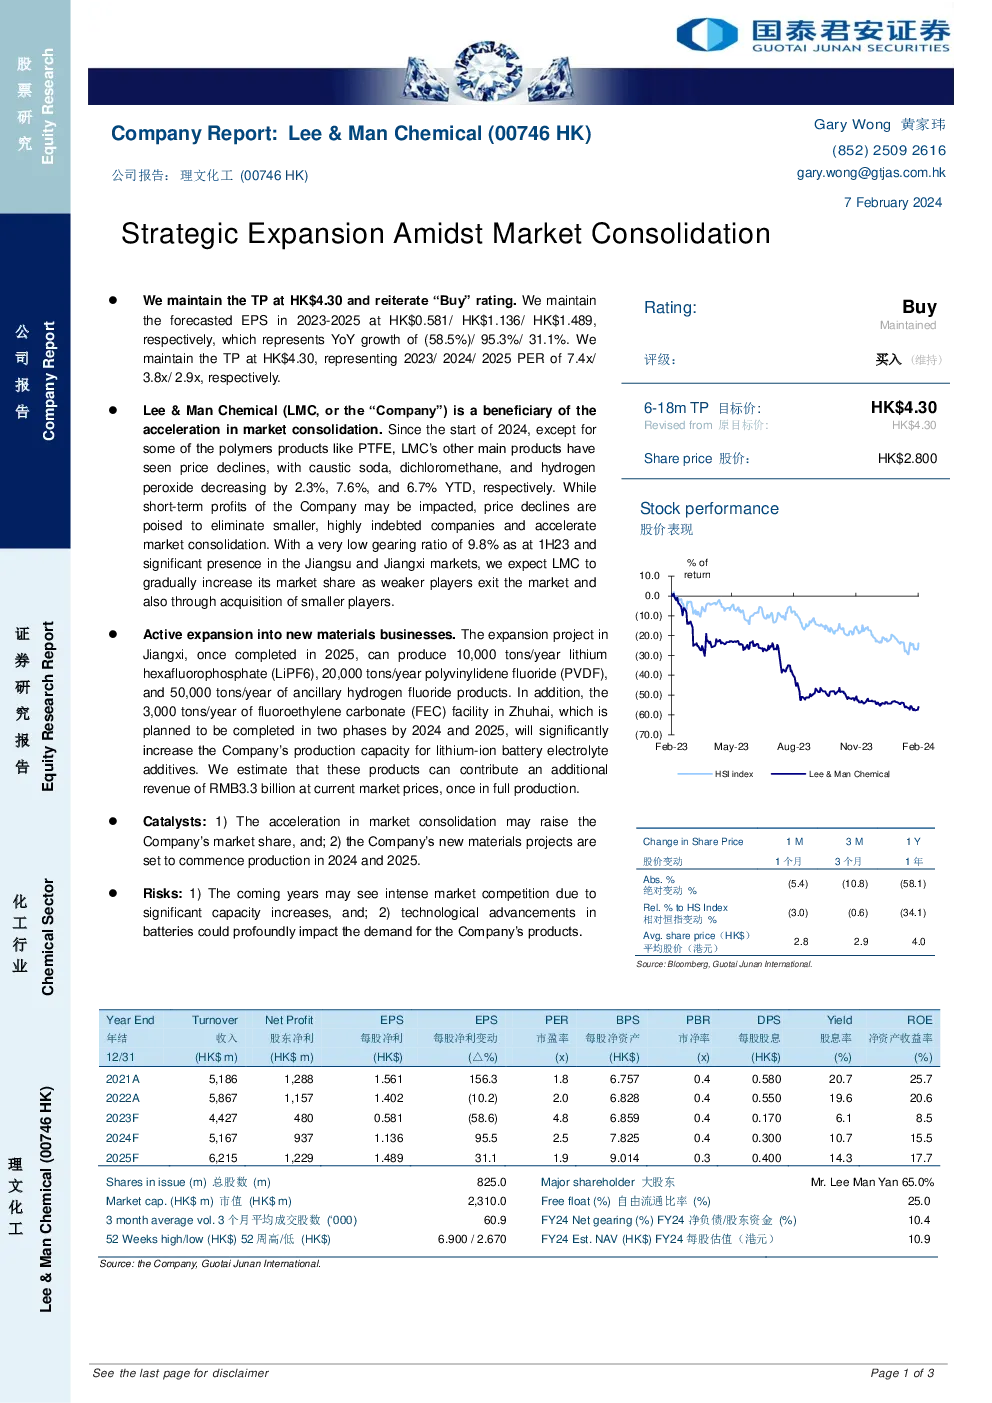
:在市场整合背景下,利曼化工(“公司”)通过收购小规模竞争对手,加速市场整合。
财务预测
:
2023年
:每股收益预计为0.581港元,同比增长58.5%
2024年
:每股收益预计为1.136港元,同比增长95.3%
2025年
:每股收益预计为1.489港元,同比增长31.1%
增长催化剂
:新材料业务的积极拓展,包括计划在2024年和2025年开始生产的锂六氟磷酸盐(LiPF6)、聚偏氟乙烯(PVDF)和辅助氟化氢产品。
投资分析
评级与目标价
:维持“买入”评级,目标价4.30港元,对应2023年至2025年的市盈率为7.4倍、3.8倍和2.9倍。
风险因素
:市场竞争激烈,技术进步对电池需求的影响,以及短期内利润可能因价格下跌而受到负面影响。
扩建项目
扩建计划
:在江西的扩建项目将生产1万吨/年锂六氟磷酸盐、20,000吨/年聚偏氟乙烯和5万吨/年辅助氟化氢产品。珠海的3,000吨/年氟乙烯碳酸酯设施预计将在2024年和2025年分两阶段完成。
财务表现与估值
财务表现
:持续关注收入、净利润、股东净利、EPS、市盈率、市净率、股息等指标。
估值
:公司估值基于当前市场价格,预计新产品的推出将贡献额外收入,增强公司盈利能力。
股价表现与催化剂
股价表现
:公司股价在过去一年表现不佳,存在催化剂以提升股价,如市场整合加速、新材料项目启动等。
结论
利曼化工通过市场整合和新材料业务的拓展,有望在2024年和2025年实现显著增长。投资建议基于对其市场地位的增强和新业务潜力的评估,但需注意市场竞争和技术变革带来的潜在风险。
你可能感兴趣
在市场整合中进行战略扩张
国泰君安证券
2024-02-07
【财联社早知道】历史新高个股中算力位列第一;LG电子与英伟达讨论在机器人、AI数据中心方面进行全面战略合作;DeepSeek上线识图模式,分析师称AI浪潮带动算力需求爆发-20260430
未知机构
2026-04-30
在连接车辆的未来中导航:整合、创新与战略协作
交运设备
TATA COMMUNICATIONS
2024-01-01
【调研纪要】传音控股:在持续“走出非洲”,不断地进行市场区域扩张(20230130)
信息技术
太平洋证券
2023-01-30
全国化扩张战略稳步进行,产品差异化指向细分市场
食品饮料
国联证券
2018-02-28
利用机遇:在英国批发电力市场中进行定价
奥雅纳
2024-02-21
AI与早期职业生涯:在AI增强型劳动力市场中进行职业决策
信息技术
Prospects&ISE
2026-04-09
利率策略:在充满挑战的资金市场中鼓励进行2年和5年期拍卖
金融
大华银行
2018-03-28
东亚能源市场整合 : 可再生能源及其在电力系统中的部署
东盟与东亚经济研究所
2013-08-01
行业数据:2013年第2季度中国网页游戏市场环比增长18.7% 市场在整合中前行
易观分析
2014-01-26