你可能感兴趣
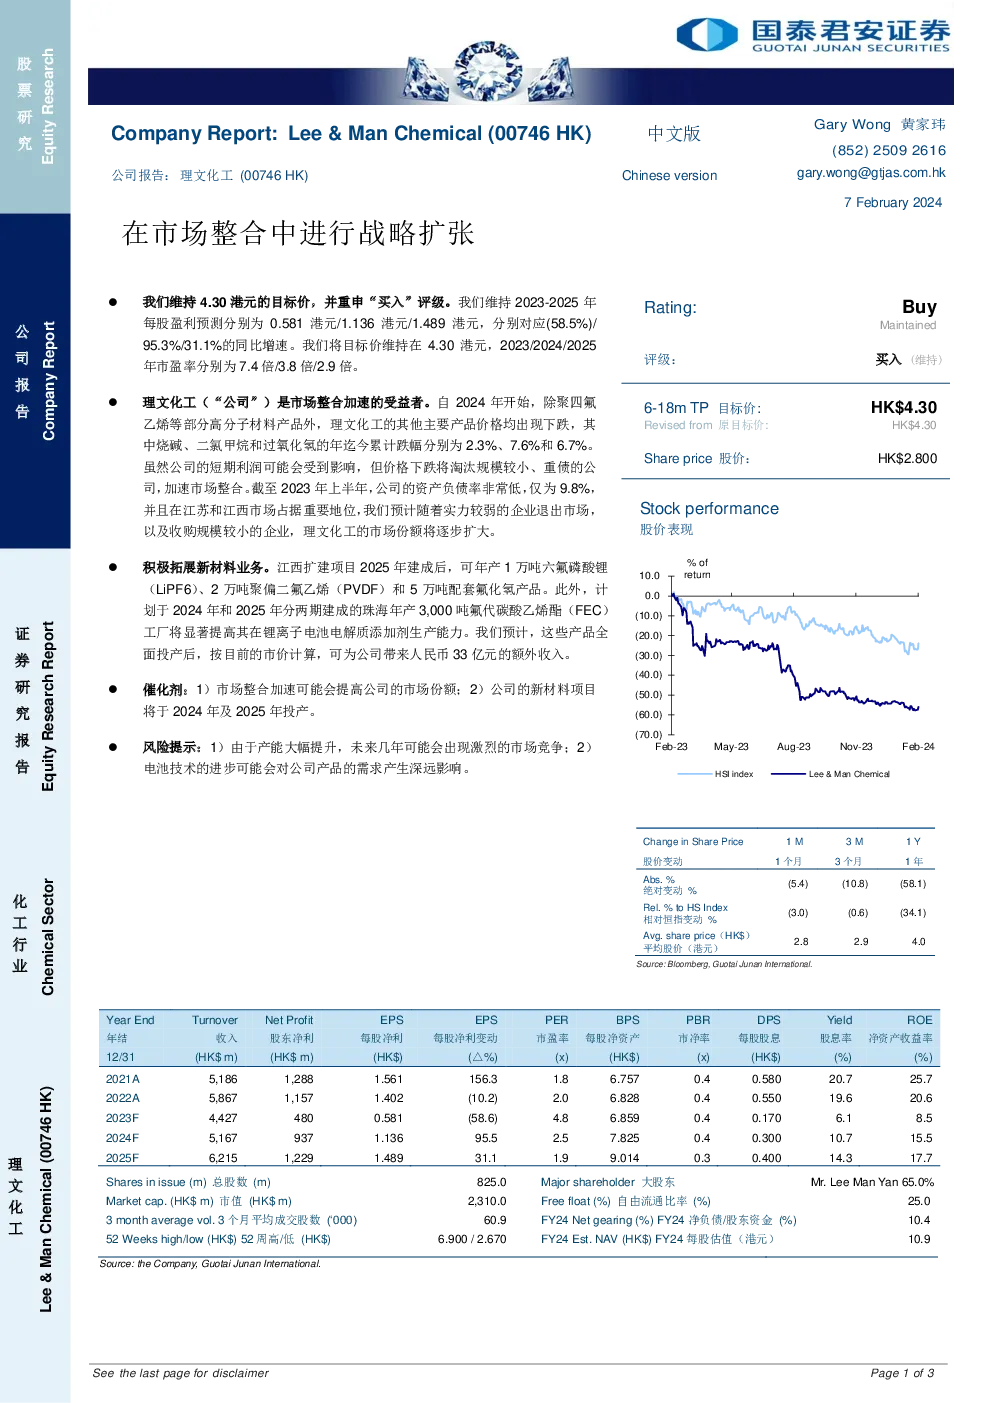
在市场整合中进行战略扩张
国泰君安证券2024-02-07
【财联社早知道】历史新高个股中算力位列第一;LG电子与英伟达讨论在机器人、AI数据中心方面进行全面战略合作;DeepSeek上线识图模式,分析师称AI浪潮带动算力需求爆发-20260430
未知机构2026-04-30
在连接车辆的未来中导航:整合、创新与战略协作
交运设备TATA COMMUNICATIONS2024-01-01
【调研纪要】传音控股:在持续“走出非洲”,不断地进行市场区域扩张(20230130)
信息技术太平洋证券2023-01-30
全国化扩张战略稳步进行,产品差异化指向细分市场
食品饮料国联证券2018-02-28
利用机遇:在英国批发电力市场中进行定价
奥雅纳2024-02-21
AI与早期职业生涯:在AI增强型劳动力市场中进行职业决策
信息技术Prospects&ISE2026-04-09
利率策略:在充满挑战的资金市场中鼓励进行2年和5年期拍卖
金融大华银行2018-03-28
东亚能源市场整合 : 可再生能源及其在电力系统中的部署
东盟与东亚经济研究所2013-08-01
行业数据:2013年第2季度中国网页游戏市场环比增长18.7% 市场在整合中前行
易观分析2014-01-26