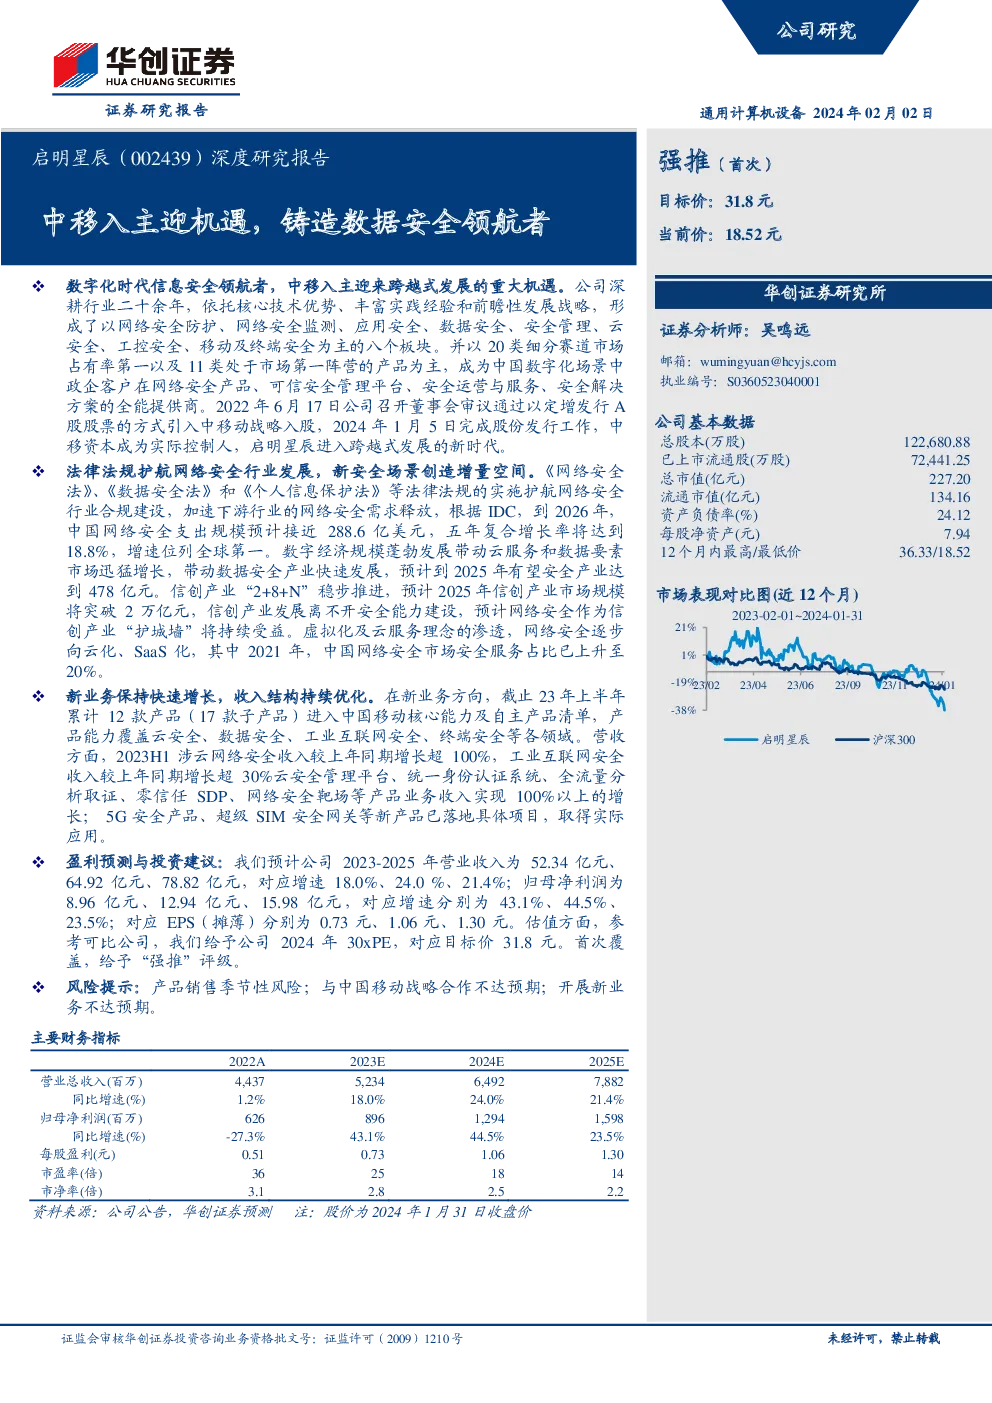
报告摘要
公司概况与战略转型
- 数字化背景下的信息安全领导者:启明星辰作为数字化时代的网络安全领军企业,深耕行业二十余载,凭借核心技术优势、丰富的实践经验与前瞻的战略规划,形成以网络安全防护、监测、应用安全、数据安全等多个板块为核心的安全产品体系。
- 市场领先地位:在多个细分领域如态势感知、工控安全审计、AI安全分析等,公司产品连续多年占据市场首位,成为政企客户首选的网络安全解决方案提供商。
- 中移动战略入股:2022年6月17日,启明星辰宣布与中移动达成战略合作,6个月后顺利完成定增发行,中移动成为实际控制人,开启公司跨越式发展的新篇章。
行业趋势与机遇
- 法律法规推动:《网络安全法》、《数据安全法》等法律法规的实施,加速了网络安全需求的释放,为中国网络安全市场提供了坚实的法律基础。
- 数字经济与信创驱动:数字经济的蓬勃发展与信创产业的推进,为数据安全与网络安全市场带来了巨大增长空间,预计2025年市场规模将达到478亿元。
- 云化与服务化转型:云计算与服务化转型成为网络安全行业的新趋势,网络安全服务占比逐年提升,推动行业向云化、SaaS化发展。
新业务与技术创新
- 数据安全战略:推出“数据绿洲”体系,聚焦数据的系统、业务与经济属性,提供全方位安全技术与管理框架,引领数据安全市场。
- 云安全与涉云服务:深化与中移动合作,构建云安全底座,提供从端到云的全链路安全服务,满足云基础设施的安全需求。
- AI安全融合:启动安全垂直领域大模型研发,利用AI技术提升威胁情报提取、安全日志分析等能力,增强安全运营效率。
- 细分场景深耕:深入工业、车联网、物联网等细分领域,推出定制化安全产品与解决方案,强化特定场景的安全防护。
财务表现与盈利预测
- 稳健增长:公司营收与净利润保持稳定增长,2023-2025年预计分别增长18.0%、24.0%、21.4%,净利润复合年增长率分别为43.1%、44.5%、23.5%。
- 估值与评级:基于对公司未来发展潜力的考量,给予2024年30x PE估值,对应目标价31.8元,首次覆盖并给出“强推”评级。
风险提示
- 季节性风险:公司收入与利润受季节性因素影响,第一季度、半年度或第三季度可能出现季节性亏损。
- 战略合作不确定性:与中移动的战略合作落地进度存在不确定性,可能影响公司业务发展。
- 新业务风险:新业务产品开发及市场接受度存在不确定性,可能影响收入增长预期。
结论
启明星辰作为数字化时代信息安全领域的领航者,通过深耕核心技术、市场定位和战略转型,实现了在网络安全市场的领先地位。随着中移动的战略入股,公司迎来了跨越式发展的新机遇,尤其是在数据安全、云安全、AI安全融合以及细分领域深耕方面展现出强大的创新能力与市场潜力。然而,公司也面临季节性收入波动、战略合作执行风险及新业务开发不确定性等挑战。综合考虑其稳健的财务表现、行业趋势和市场前景,启明星辰被赋予了“强推”评级,显示出对其长期增长潜力的乐观预期。