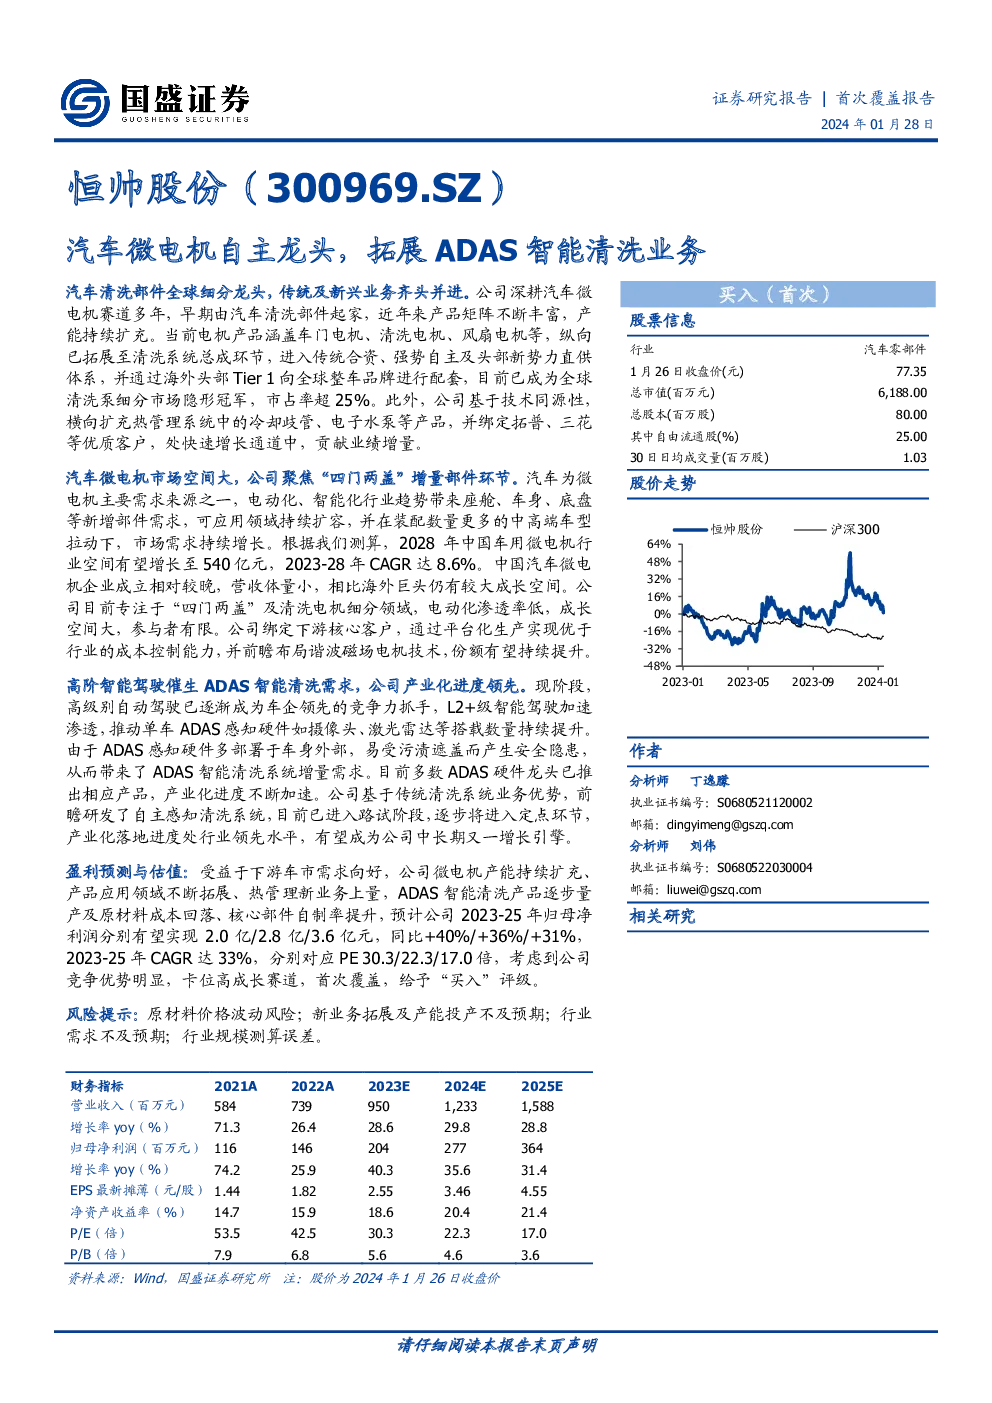
汽车清洗部件全球细分龙头分析
公司概述
该汽车清洗部件企业为全球细分领域的龙头,起源于汽车清洗部件,近年来通过产品矩阵的不断丰富和产能的持续扩充,已成为汽车微电机赛道内的领先者。其产品线涵盖了车门电机、清洗电机、风扇电机等,已从单一部件发展至整个清洗系统的总成环节,服务传统合资品牌、强势自主品牌以及头部新势力车企,并通过海外顶级一级供应商(Tier 1)向全球整车制造商提供配套服务。
市场空间与竞争格局
- 市场空间:预计2028年中国车用微电机行业空间将增长至540亿元,2023-28年复合年增长率(CAGR)达8.6%。
- 竞争态势:中国汽车微电机企业成立相对较晚,整体营收规模较小,与海外巨头相比存在较大成长空间。公司专注于“四门两盖”及清洗电机细分领域,利用电动化渗透率低带来的成长空间,通过技术同源性和平台化生产降低成本,已绑定优质客户群。
高阶智能驾驶与ADAS智能清洗
- 智能驾驶需求:高级别自动驾驶已成为汽车竞争力的关键指标,伴随L2+级智能驾驶的普及,ADAS传感器的搭载数量持续增加,由此催生了ADAS智能清洗的需求。
- 产业化进程:公司基于传统清洗系统业务优势,前瞻研发了自主感知清洗系统,目前处于路试阶段,即将进入定点环节,处于行业领先地位。
新业务拓展与财务表现
- 新业务:公司不仅深耕微电机业务,还横向扩展至热管理系统,如冷却歧管、电子水泵等产品,绑定拓普、三花等优质客户,形成新的业绩增长点。
- 财务表现:收入和利润在过去几年实现了显著增长,毛利率稳定,期间费用率下降,现金流状况良好,资产负债率低。
盈利预测与估值
- 盈利预测:预计2023-25年归母净利润分别可达2.0亿、2.8亿、3.6亿元,CAGR为33%。
- 估值:考虑公司竞争优势和市场潜力,给予2024年30倍PE的目标估值,对应目标市值83亿元,首次覆盖,给予“买入”评级。
风险提示
- 原材料价格波动风险
- 新业务拓展与产能投产的不确定性
- 行业需求可能的下行风险
- 行业规模测算可能存在误差
财务报表和主要财务比率
- 主营业务:公司聚焦于汽车微电机赛道,产品线覆盖电机技术与流体技术两大领域,核心业务包括电机技术与流体技术的集成应用。
- 产品与客户:拳头产品包括汽车微电机、清洗泵与集成的汽车清洗系统,客户群体涵盖国内外知名汽车制造商。
- 财务表现:自上市以来,收入和利润呈现显著增长趋势,毛利率稳定,费用管控能力优异,现金流质量优秀,资产负债率低。
- 市场空间:预计未来五年中国车用微电机市场规模将达540亿元,年复合增长率达8.6%。
- 竞争优势:通过技术同源性、平台化生产、成本控制能力和前瞻布局,公司已建立起明显的竞争优势。
结论
该汽车清洗部件企业在全球范围内展现出强大的竞争力,特别是在微电机和ADAS智能清洗领域。通过不断拓展新业务和优化财务表现,公司正加速向全球汽车供应链的核心位置迈进。基于其稳定的增长前景和市场定位,投资者应予以关注。然而,原材料价格波动、新业务拓展风险、行业需求变化和规模测算误差等潜在风险需谨慎评估。