根据所提供的研报内容,以下是关于学大教育的总结:
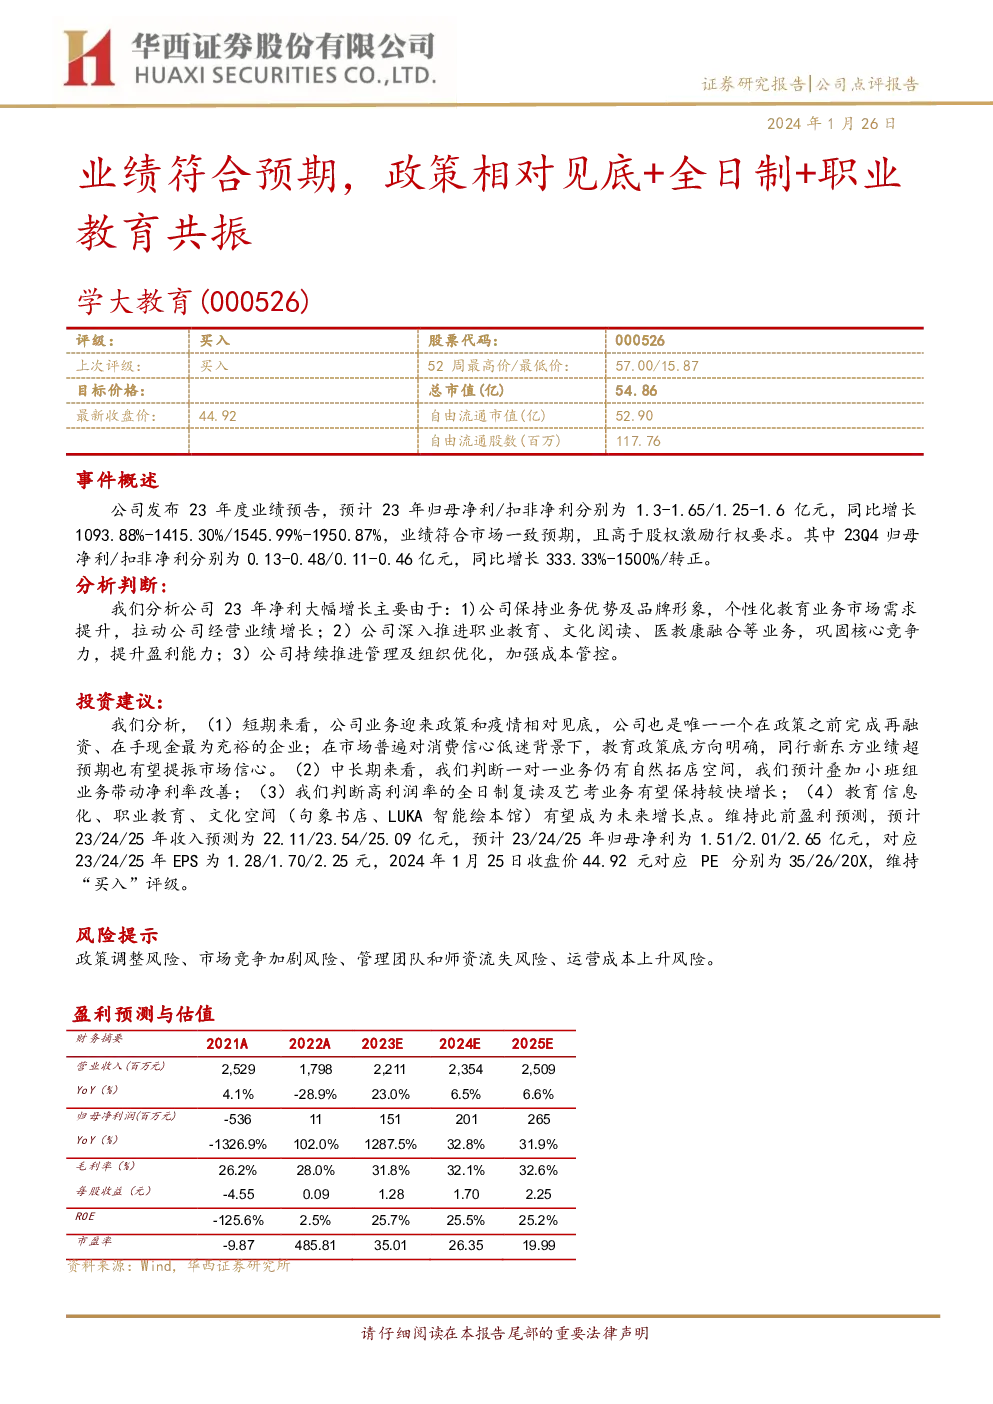
公司概况与业绩
- 股票代码:000526
- 评级:买入
- 总市值:54.86亿
- 最新收盘价:44.92元
- 自由流通市值:52.90亿
- 自由流通股数:117.76百万
业绩亮点
- 业绩增长:2023年预计实现归母净利和扣非净利分别为1.3-1.65亿元和1.25-1.6亿元,同比增长1093.88%-1415.30%和1545.99%-1950.87%,符合市场预期。
- 季度表现:2023Q4单季度净利和扣非净利分别在0.13-0.48亿元和0.11-0.46亿元,同比增长333.33%-1500%和转正。
- 增长驱动:主要得益于个性化教育业务市场需求提升、公司深化布局职业教育、文化阅读、医教康融合等业务,以及持续的管理及组织优化和成本管控。
投资建议
- 短期:受益于政策和疫情相对见底,且公司作为唯一在政策前完成再融资、手握充裕现金流的企业,有望在市场信心低迷时提振市场情绪。
- 中长期:预计一对一业务有自然拓店空间,小班组业务带动净利率改善;全日制复读及艺考业务保持较快增长;教育信息化、职业教育、文化空间有望成为新增长点。
- 盈利预测:维持原有预测,预计2023-2025年的收入分别为22.11、23.54、25.09亿元,归母净利为1.51、2.01、2.65亿元,对应PE分别为35、26、20倍,维持“买入”评级。
风险提示
- 政策调整风险、市场竞争加剧风险、管理团队和师资流失风险、运营成本上升风险。
财务摘要与估值
- 财务指标包括营业收入、净利润、毛利率、每股收益等。
- 估值:市盈率从485.81倍降至2024年的26.35倍,体现了公司业绩改善带来的估值回归。
分析师信息
- 唐爽爽,拥有丰富的研究经验和多项荣誉,专注于纺织服装行业的分析,具有专业背景和权威声誉。
免责声明
- 报告内容仅供参考,不构成投资建议,投资者应独立决策,并对投资结果负责。报告中的信息可能发生变化,本公司不对信息的时效性作出保证。