猜你想问
这份研报主要分析了什么内容?
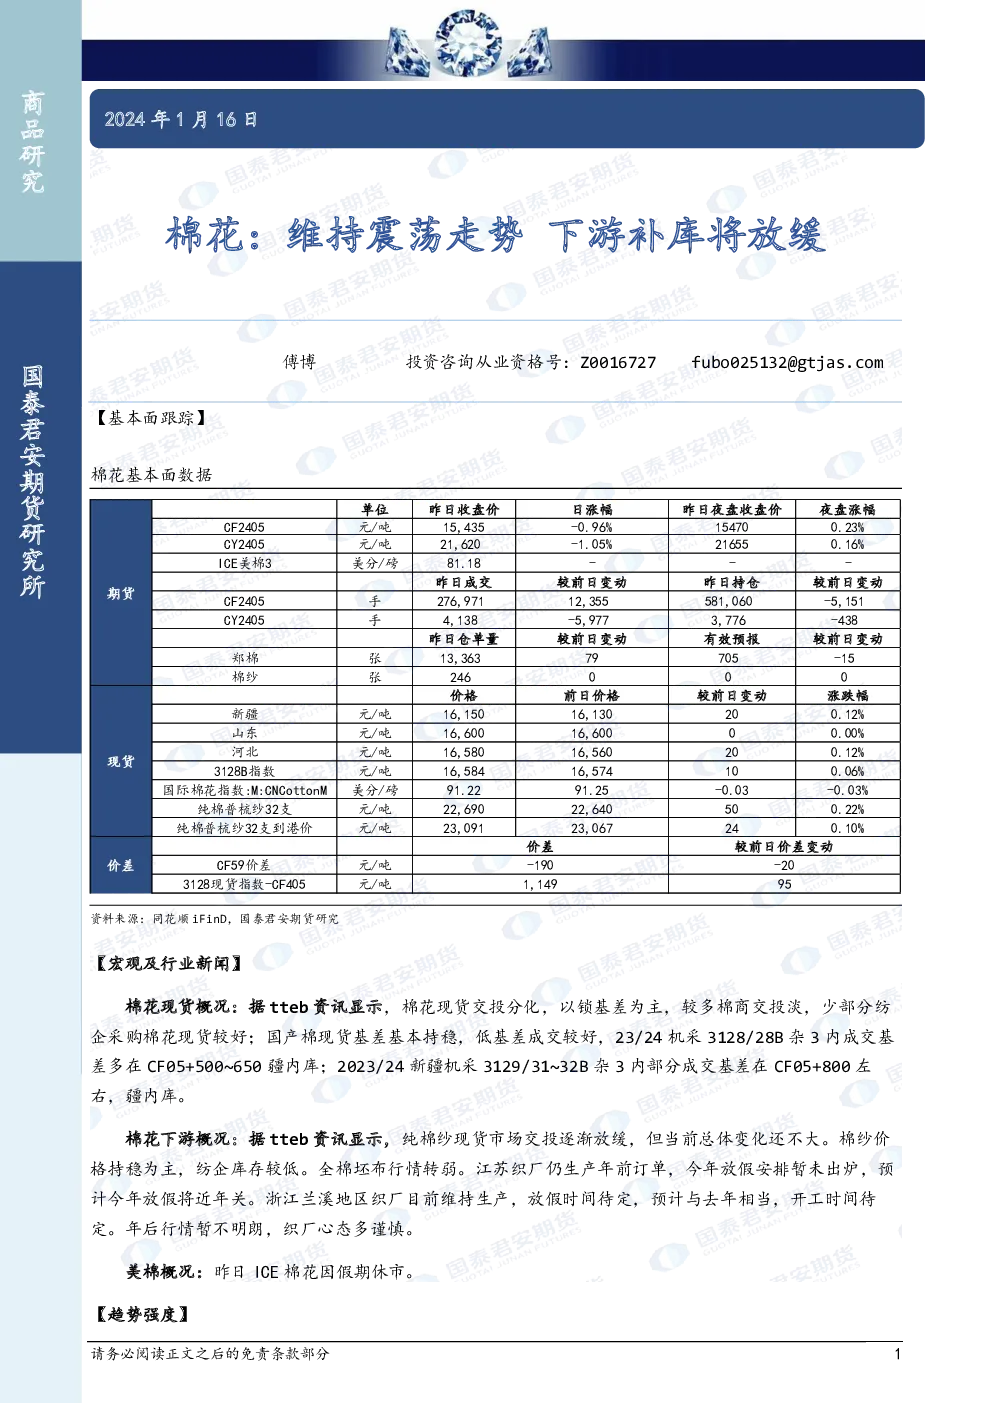
这份研报主要分析了棉花行业的当前市场状况。报告指出,棉花现货交投呈现分化,棉商倾向于锁基差操作,而部分纺企采购较为积极。国产棉基差保持稳定,新疆机采棉的成交基差相对较高。下游纯棉纱市场交投放缓,价格稳定,纺企库存较低;全棉坯布市场行情转弱,织厂生产年前订单,年后行情尚不明朗。报告还提到,全球棉花消费前景不乐观,ICE棉花上涨动能不足,但美棉低产量、中国棉花价格稳定及美棉出口良好提供了一定支撑,短期ICE棉花围绕80美分/磅震荡。国内棉花价格稳定,纺织企业成品库存下降,推动纱厂开机率回升和原料补库,现货成交较好。但补库阶段性完成、开机率回升有限、终端需求不乐观,棉花价格缺乏大涨驱动,郑棉仍宽幅震荡。预计郑棉05波动区间14500-16300,短期关注15050-16000。
棉花行业未来的发展趋势如何?
棉花行业的未来发展趋势分析显示,全球棉花消费前景目前不乐观,ICE棉花上涨动能不足。尽管如此,美棉的低产量、中国棉花价格的稳定以及美棉出口的良好表现提供了一定的市场支撑,使得短期ICE棉花价格围绕80美分/磅震荡。在国内市场,棉花价格保持稳定,纺织企业成品库存下降,推动纱厂开机率回升和原料补库,现货成交表现较好。然而,补库阶段性完成后,开机率回升有限,终端需求不乐观,棉花价格缺乏大涨驱动,预计郑棉05波动区间在14500-16300,短期关注15050-16000。这些因素综合来看,棉花行业短期内可能维持震荡走势。
研报重点分析了哪些方向?
研报重点分析了棉花行业的基本面和趋势强度。在基本面方面,报告详细描述了棉花现货市场的交投情况,包括棉商的锁基差操作、纺企的采购情况、国产棉和新疆棉的基差水平,以及下游纯棉纱和全棉坯布的市场动态。趋势强度方面,报告给出中性判断,认为全球棉花消费前景不乐观,ICE棉花上涨动能不足,但存在美棉低产量、中国棉花价格稳定及美棉出口良好等支撑因素,导致短期ICE棉花价格围绕80美分/磅震荡。国内市场方面,报告指出棉花价格稳定,纺织企业成品库存下降,推动纱厂开机率回升和原料补库,但补库阶段性完成后,开机率回升有限,终端需求不乐观,棉花价格缺乏大涨驱动,预计郑棉05波动区间在14500-16300,短期关注15050-16000。
当前棉花市场的现状如何判断?
当前棉花市场的现状判断显示,市场呈现震荡走势,缺乏大涨驱动。在现货市场,棉花交投呈现分化,棉商以锁基差为主,部分纺企采购较好,国产棉基差持稳,新疆机采棉基差相对较高。下游纯棉纱市场交投放缓,价格稳定,纺企库存较低;全棉坯布市场行情转弱,织厂生产年前订单,年后行情尚不明朗。ICE棉花价格围绕80美分/磅震荡,受全球消费前景不乐观、美棉低产量、中国棉花价格稳定及美棉出口良好等多重因素影响。国内棉花价格稳定,纺织企业成品库存下降,推动纱厂开机率回升和原料补库,但补库阶段性完成后,开机率回升有限,终端需求不乐观,预计郑棉05波动区间在14500-16300,短期关注15050-16000。
研报中提示了哪些风险?
研报中提示的风险主要集中在市场供需和价格波动方面。首先,全球棉花消费前景不乐观,可能导致需求端持续疲软,对棉花价格形成压制。其次,虽然ICE棉花价格短期内有所支撑,但上涨动能不足,市场波动性可能加大。在国内市场,纺织企业补库阶段性完成后,开机率回升有限,终端需求不乐观,可能导致棉花价格缺乏上涨动力,甚至出现回调风险。此外,美棉低产量和出口良好虽然提供了一定支撑,但也可能加剧市场供需矛盾,导致价格波动加剧。因此,投资者在关注棉花市场时需注意这些风险因素,谨慎操作。