根据所提供的研报内容,我们可以总结如下:
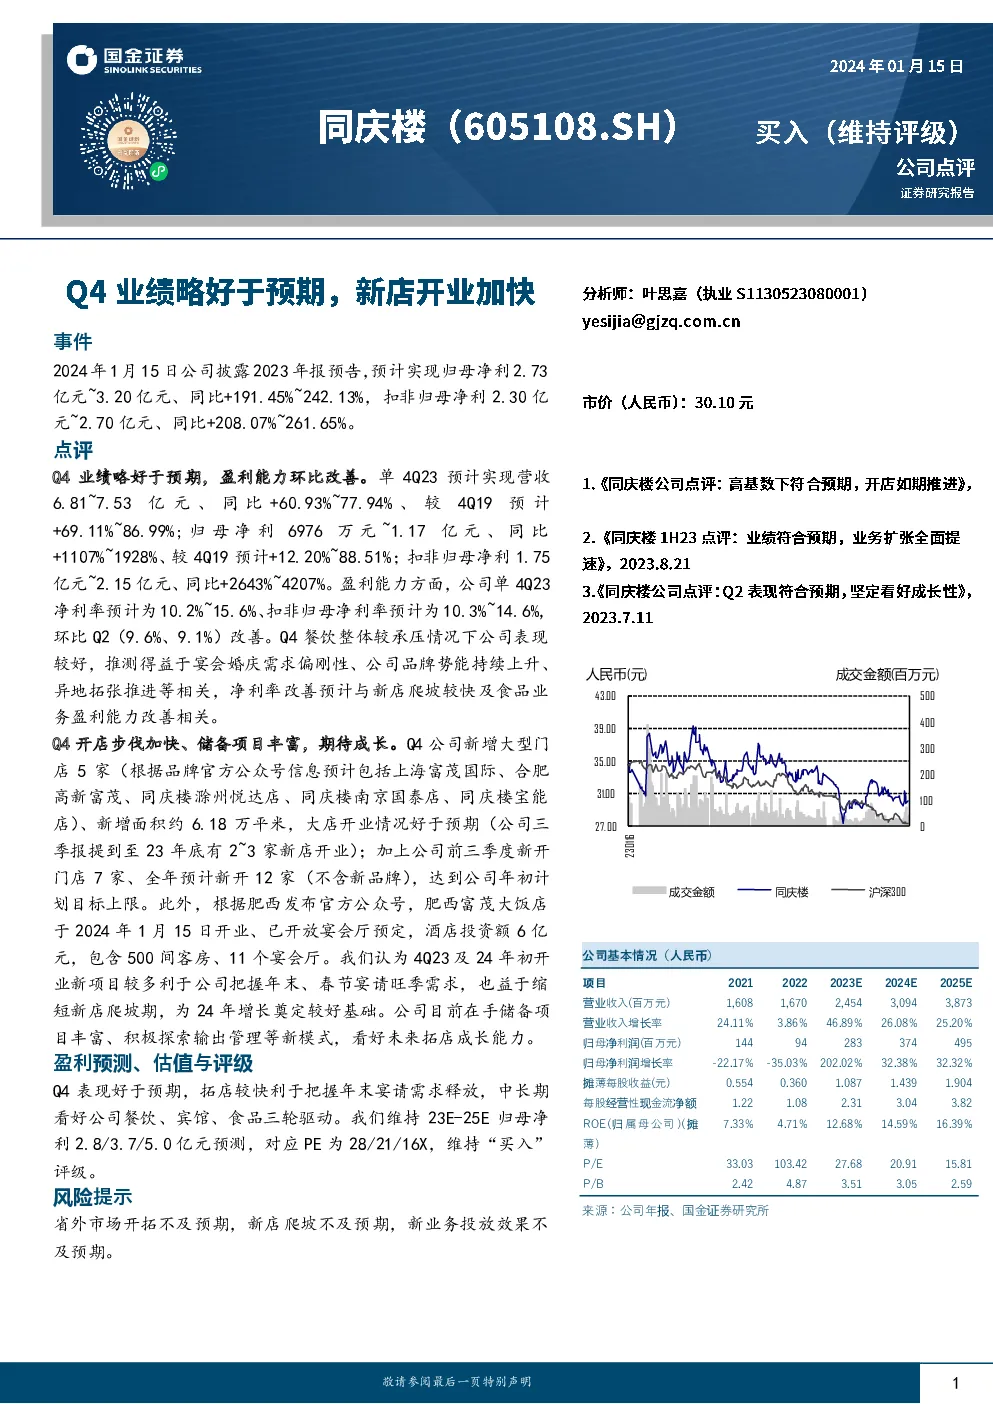
公司业绩概览
- 2023年度:预计实现归母净利在2.73亿至3.20亿之间,同比增长191.45%至242.13%;扣非归母净利在2.30亿至2.70亿之间,同比增长208.07%至261.65%。
- 第四季度(2023Q4):业绩略好于预期,单季度营收预计在6.81亿至7.53亿元之间,同比增长60.93%至77.94%,较2019年同期增长约69.11%至86.99%;归母净利预计在6976万元至1.17亿元之间,同比增长1107%至1928%,较2019年同期增长12.20%至88.51%;扣非归母净利预计在1.75亿至2.15亿元之间,同比增长2643%至4207%。
业绩亮点
- 盈利能力提升:Q4单季度净利率预计在10.2%至15.6%之间,扣非归母净利率预计在10.3%至14.6%,相比Q2有所改善。
- 市场表现:在第四季度餐饮整体承压的情况下,公司表现良好,推测受益于宴会婚庆需求的刚性、品牌势能的持续上升、异地拓展的推进等因素。
- 开店速度加快:第四季度新增大型门店5家,总面积约6.18万平方米,超过预期的2至3家新店开业。全年预计新开12家门店,达到年初计划目标。
未来发展展望
- 开店储备丰富:公司储备项目丰富,不仅包括新门店的扩张,还积极探索管理模式的输出,增强未来成长能力。
- 盈利预测:基于第四季度的业绩表现,维持2023-2025年的归母净利润预测,对应PE分别为28、21、16倍,维持“买入”评级。
风险提示
- 市场开拓风险:省外市场的拓展可能不及预期。
- 新店爬坡风险:新门店的爬坡周期可能不如预期。
- 新业务投放效果风险:新业务的投放效果可能不达预期。
公司基本面概览
- 财务指标:营业收入、归母净利润、每股收益、每股经营性现金流净额、ROE(归属母公司)等关键指标呈现增长趋势。
- 估值水平:市盈率从2021年的33.03倍逐步下降至2025年的15.81倍,市净率也相应降低。
- 经营性活动:营业活动现金流量净额增加,显示公司现金流状况良好。
结论
公司2023年度及第四季度业绩超出预期,得益于品牌势能的提升、市场拓展的成功以及盈利能力的增强。公司持续的开店策略和丰富的新项目储备为未来的增长奠定了坚实的基础。尽管面临一定的市场风险,但基于强劲的财务表现和积极的成长战略,维持“买入”评级,看好公司餐饮、宾馆、食品三轮驱动的发展前景。