猜你想问
这份研报主要分析了什么内容?
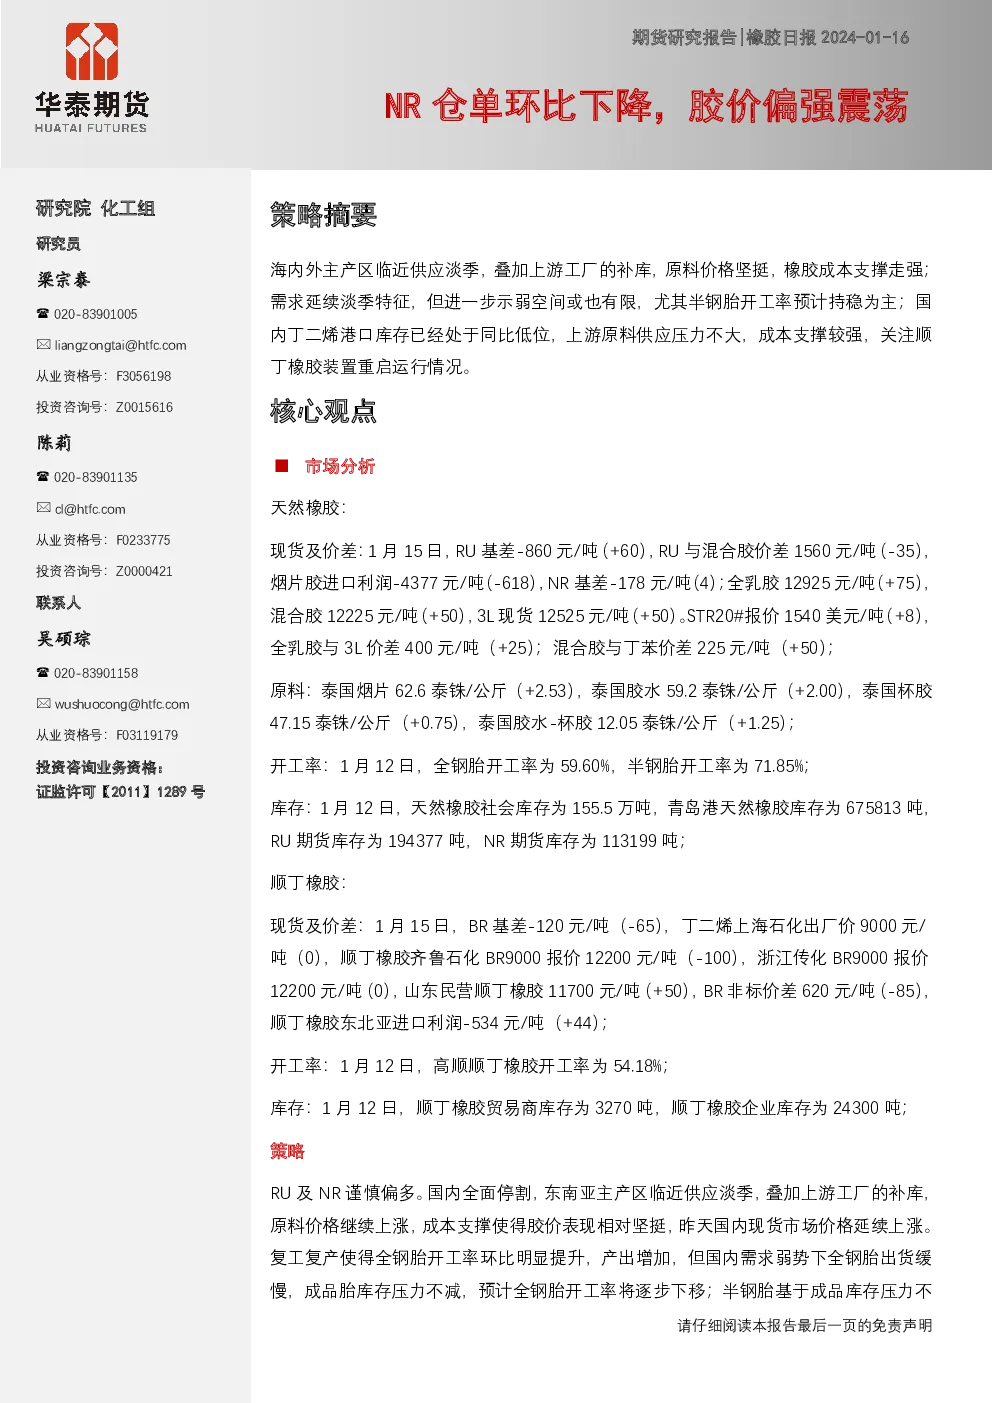
这份研报主要分析了天然橡胶(NR)和顺丁橡胶(BR)的市场动态。报告指出,海内外主产区临近供应淡季,上游工厂补库导致原料价格坚挺,成本支撑走强。需求延续淡季但进一步示弱空间有限,半钢胎开工率预计持稳。国内丁二烯港口库存处于同比低位,成本支撑较强,关注顺丁橡胶装置重启情况。同时,报告也分析了顺丁橡胶市场,指出国内丁二烯生产利润略有回升,港口库存同比低位,上游原料供应压力不大。部分装置重启计划预计供应环比增加,但轮胎开工率提升驱动出库率增加。
天然橡胶和顺丁橡胶行业的发展趋势如何?
天然橡胶和顺丁橡胶行业的发展趋势显示,海内外主产区即将进入供应淡季,这为橡胶价格提供了季节性支撑。上游工厂补库行为将维持原料价格坚挺,成本支撑作用明显。虽然需求延续淡季态势,但进一步下滑的空间有限,半钢胎开工率预计保持稳定。在成本端,国内丁二烯港口库存处于低位,为顺丁橡胶提供了较强的成本支撑,但需关注顺丁橡胶装置重启可能带来的供应增加压力。总体来看,行业正经历季节性调整,供需关系相对平衡,但需持续关注全球产量释放节奏和国内需求恢复情况。
研报重点分析了哪些方向?
研报重点分析了天然橡胶和顺丁橡胶的供需关系、成本支撑以及市场库存情况。对于天然橡胶,报告关注了海内外主产区的供应淡季影响、上游工厂补库对原料价格的支撑作用、以及国内丁二烯港口库存对成本的影响。同时,报告也分析了半钢胎开工率对需求端的潜在影响。在顺丁橡胶方面,报告重点考察了国内丁二烯生产利润回升、港口库存低位、以及装置重启对供应的影响,同时结合轮胎开工率评估出库情况。此外,报告还对比了RU与混合胶、烟片胶的价差和进口利润,以及RU和NR期货库存变化,为市场参与者提供了全面的库存视角。
当前橡胶市场的现状如何判断?
当前橡胶市场的现状表现为供需关系相对平衡,但季节性因素影响明显。天然橡胶方面,海内外主产区临近供应淡季,为价格提供了季节性支撑,上游工厂补库行为维持原料价格坚挺。国内丁二烯港口库存处于低位,成本支撑作用较强。需求端延续淡季但进一步下滑空间有限,半钢胎开工率预计稳定。顺丁橡胶市场方面,国内丁二烯生产利润略有回升,港口库存同比低位,上游原料供应压力不大。部分装置重启计划可能导致供应环比增加,但轮胎开工率提升将驱动出库率增加。总体来看,橡胶市场处于季节性调整期,价格呈现偏强震荡态势。
研报提示了哪些风险?
研报提示的主要风险包括国内需求恢复缓慢和全球产量释放节奏。国内需求端恢复缓慢可能影响橡胶的下游消费,进而对价格形成压力。同时,全球产量释放节奏的不确定性也可能对市场供需平衡产生影响。此外,报告还关注了顺丁橡胶装置重启可能带来的供应增加压力,以及丁二烯价格波动对成本端的影响。这些因素都可能对橡胶市场的价格走势和供需关系产生影响,需要持续关注。