猜你想问
碳酸锂市场最新行情如何?
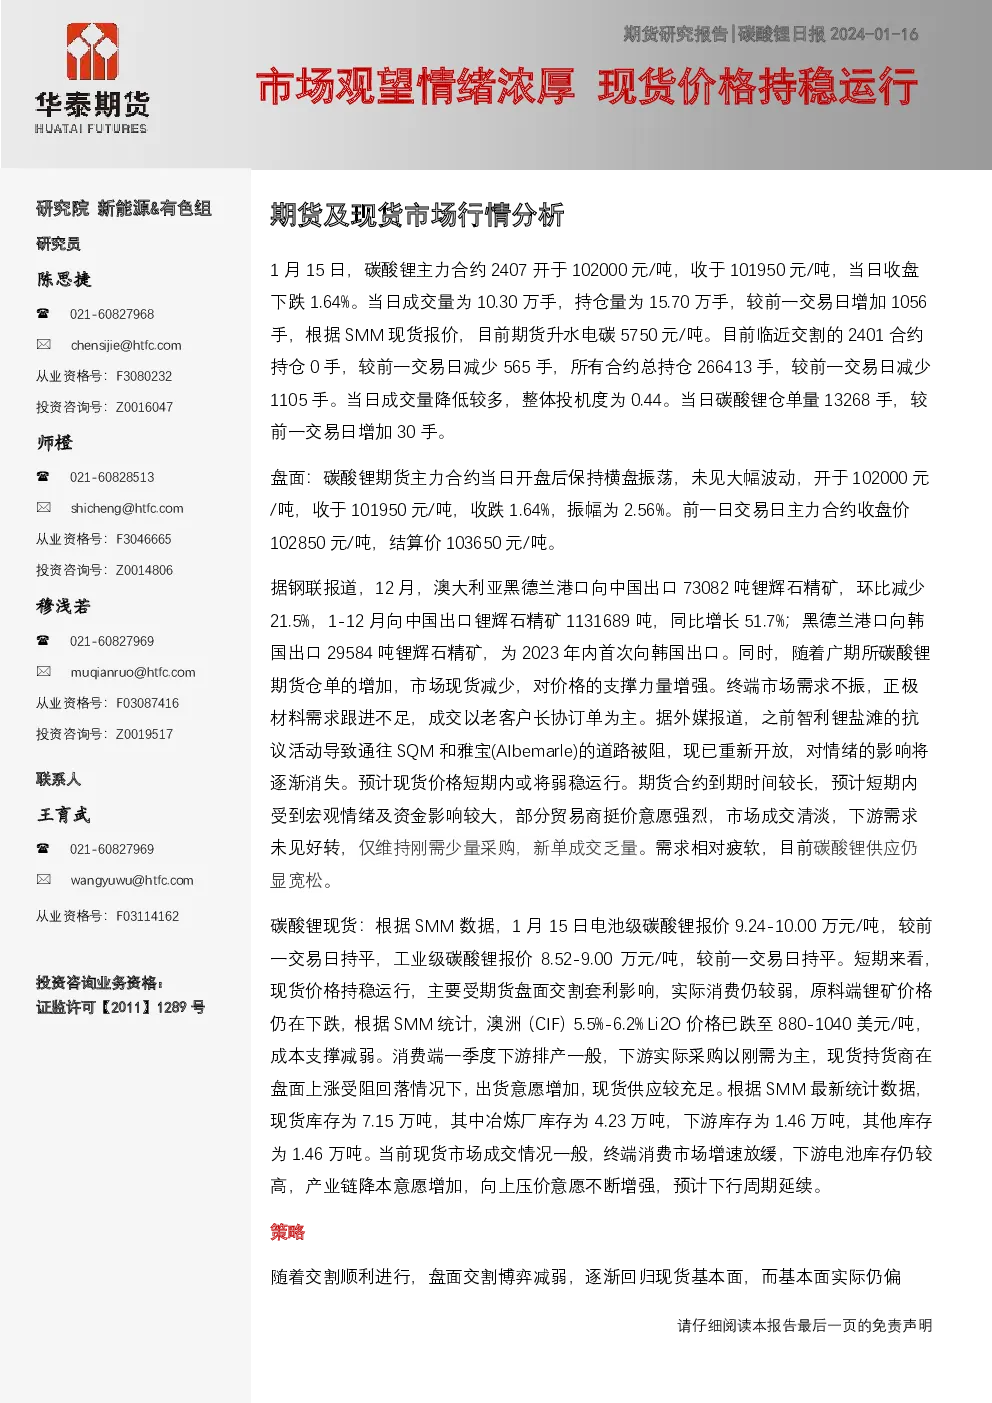
根据最新研报,1月15日碳酸锂主力合约(2407)收盘价为101950元/吨,下跌1.64%,成交量10.30万手,持仓量15.70万手。现货价格方面,电池级碳酸锂报价9.24-10.00万元/吨,工业级碳酸锂报价8.52-9.00万元/吨,均与前一交易日持平。市场整体呈现观望情绪,期货横盘振荡,未见大幅波动。SMM数据显示,现货库存为7.15万吨,其中冶炼厂库存4.23万吨,下游库存1.46万吨,其他库存1.46万吨。终端消费市场增速放缓,产业链降本意愿增强,预计下行周期延续。
碳酸锂行业未来发展趋势是什么?
碳酸锂行业未来发展趋势受多方面因素影响。从供应端看,Pilbara Minerals Limited与赣锋锂业修订承购协议,2024-2026年锂辉石精矿可分配量从16万吨/年提升至31万吨/年,显示供应端有望增加。同时,雅化锂业Kamativi矿山即将投产,进一步加剧市场供应预期。需求端,新能源船舶领域的发展为碳酸锂提供了新的应用场景,宁德时代作为全球首家电动船舶全生命周期解决方案提供商,其船用动力电池已应用于全球500多艘新能源船舶。但需关注下游电池库存较高的情况,产业链降本压力可能持续传导至上游。
本报告重点分析了哪些方面?
本报告重点分析了碳酸锂期货及现货市场行情。盘面方面,详细解析了主力合约价格波动、成交量持仓变化及仓单情况,指出期货市场投机度降低,基本面偏弱。现货方面,分析了价格稳定性、库存分布及成交情况,指出终端消费市场增速放缓,产业链降本意愿增强,预计下行周期延续。此外,报告还梳理了澳洲锂矿供应协议调整、津巴布韦矿山投产等行业资讯,并提出了相应的投资策略建议。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场现状表现为供需双弱格局。期货市场横盘振荡,成交量持仓均出现下降,显示市场观望情绪浓厚。现货价格持稳运行,但下游电池库存较高,产业链降本压力传导至上游,向上压价意愿增强。库存方面,SMM数据显示现货库存为7.15万吨,其中冶炼厂库存4.23万吨,下游库存1.46万吨,其他库存1.46万吨,整体库存水平较高。矿端供应稳定,但下游需求增速放缓,市场预计仍处于下行周期。
本报告提示哪些风险点需要注意?
本报告提示以下风险点:一是下游成品库存较高,原料库存较低,可能引发需求收缩压力;二是锂原料供应稳定情况,需关注矿端到港情况及开工情况,供应波动可能影响市场价格;三是持仓数量变化及交割情绪影响,持仓量下降及投机度降低可能加剧市场波动;四是下游砍单情况持续,可能进一步抑制需求;五是碳酸锂进口情况,进口量变化可能对国内市场供需平衡产生影响。需密切关注这些风险因素对市场的影响。