猜你想问
红海危机对铝产业链的影响是什么?
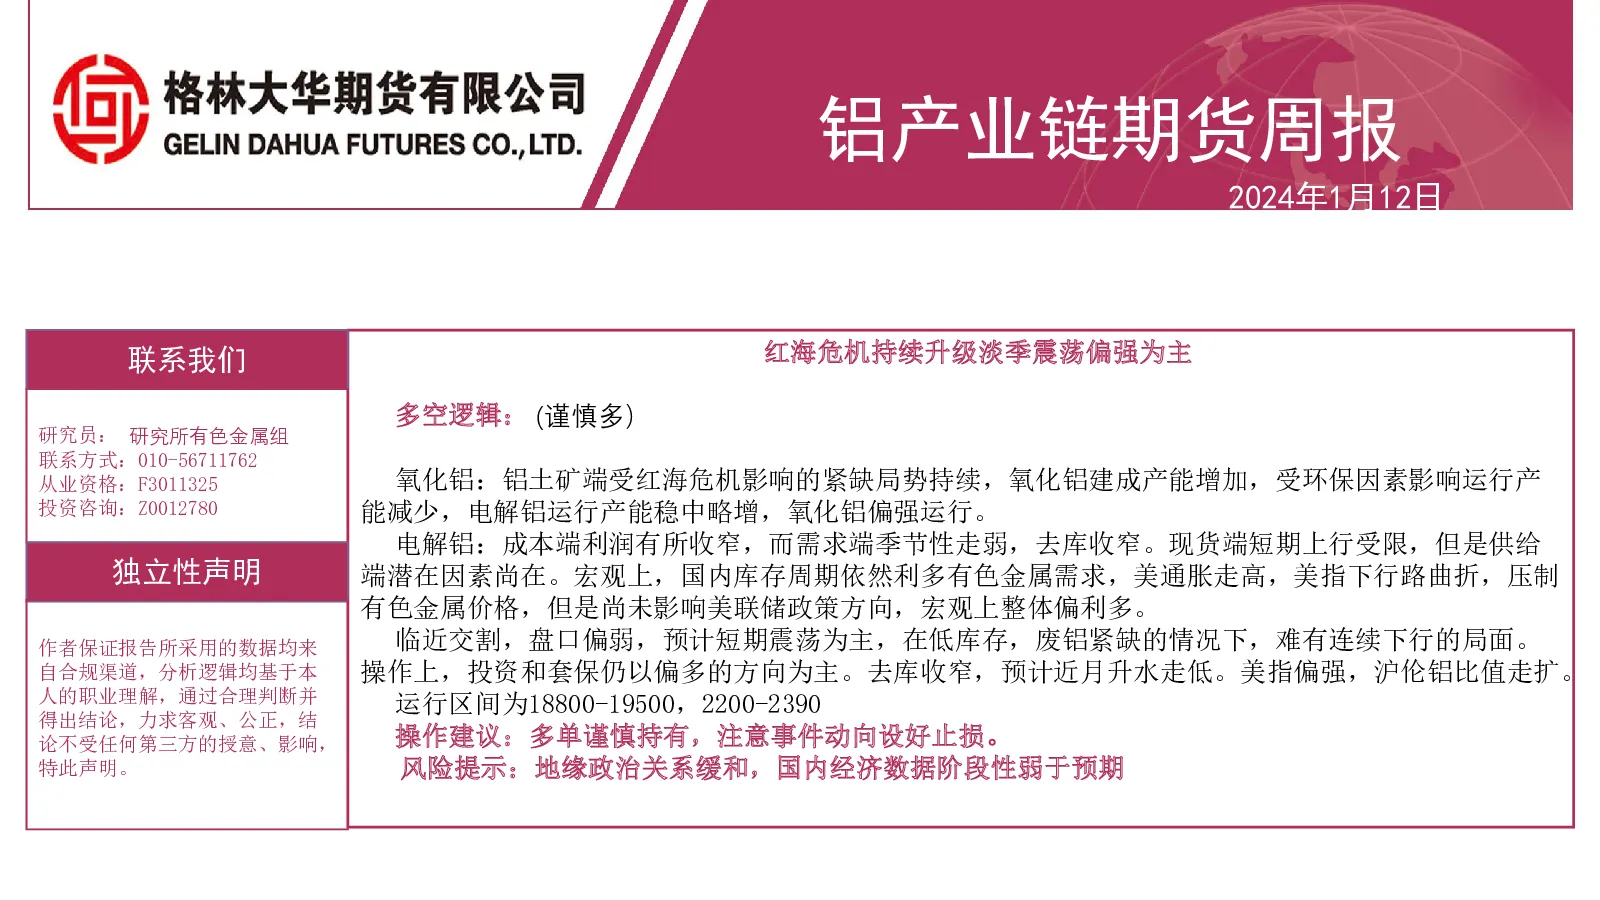
红海危机持续升级,邮轮遭劫持事件对铝土矿供应端造成持续干扰,导致氧化铝价格偏强运行。这一危机扩大了供给端的干扰,使得氧化铝价格再次上行,而电解铝跟涨乏力,利润走窄。同时,海外油气价格上涨也持续构成紧缺预期,进一步影响了铝产业链的成本端和市场情绪。
铝产业链当前的市场需求情况如何?
当前铝产业链的需求呈现走弱趋势。国内供给稳定但需求疲软,库存去化速度收窄。伦铝累库表明需求较弱,铝棒成交减少,下游提前放假反馈增多,显示市场活跃度下降。废铝持续供不应求,铝板带箔开工率下滑,铝杆供强需弱,铝材出口低迷,这些数据均指向铝材市场需求疲软。
铝产业链的短期市场走势预测?
铝产业链短期市场预计以震荡为主。临近交割期,盘口表现偏弱,低库存和废铝紧缺的局面使得市场难有连续下行的空间。虽然红海危机和成本端压力持续存在,但需求疲软和宏观经济不确定性也制约了市场上涨动力,整体走势预计在震荡区间内波动。
铝产业链报告提示的主要风险有哪些?
铝产业链报告提示的主要风险包括地缘政治局势缓和以及宏观经济数据阶段性超预期偏弱。地缘政治缓和可能减轻红海危机对供应链的冲击,从而影响氧化铝和电解铝价格。而宏观经济数据超预期偏弱则可能抑制有色金属的需求预期,对铝产业链整体表现构成压力。
铝产业链报告的核心观点有哪些?
铝产业链报告的核心观点包括红海危机对供应端的持续干扰、国内宏观从被动去库向主动补库的转化、海外宏观美CPI超预期上行导致降息路径曲折、成本端氧化铝价格上涨而电解铝利润走窄、供给端边际小幅增加但需求疲软等多方面因素。这些观点共同构成了对铝产业链当前状况的综合分析。
你可能感兴趣
铝期货月报:红海危机升级现实弱因素占比提升高位震荡
格林大华期货2024-01-05
铝产业链期货周报:超长国债提振周期性因素 需求同比改善去库扩大淡季震荡偏强
格林大华期货2024-05-17
铝产业链周报:氧化铝:几内亚雨季,偏强震荡 电解铝:冶炼利润高位,需求淡季,偏空震荡
广发期货2024-08-12
美伊博弈叠加红海危机 原油价格维持偏强震荡
冠通期货2026-09-14
集运日报:红海危机再次升级,期货价格大幅上涨,多空多应以观望为主,控制交易风险
新世纪期货2024-01-16
集运日报:红海危机再次升级,期货价格大幅上涨,多空多应以观望为主,控制交易风险
新世纪期货2024-01-15
铜周报:红海危机升级,铜价维持震荡
铜冠金源期货2024-01-22
有色(铝产业链)周报:情绪性反弹难持续 氧化铝预计区间震荡 短期回调不改中长期上涨逻辑 沪铝预计震荡偏强
国信期货2026-01-09
有色(铝产业链)周报:氧化铝行业利润持续收窄 谨慎看待下方空间 铝锭或进入去库阶段 沪铝及铝合金震荡偏强运行
国信期货2025-10-17