你可能感兴趣
西部计算机金山办公26Q1业绩预告发布营收及利润增速均超20
未知机构2026-04-14
三季度业绩预告超预期,全年业绩有望维持高增速
医药生物国金证券2023-09-26
金山办公2026H1业绩预告 AI原生办公加速落地
未知机构2026-07-28
国泰海通计算机 金山办公26H1业绩预告及AI进展
未知机构2026-07-28
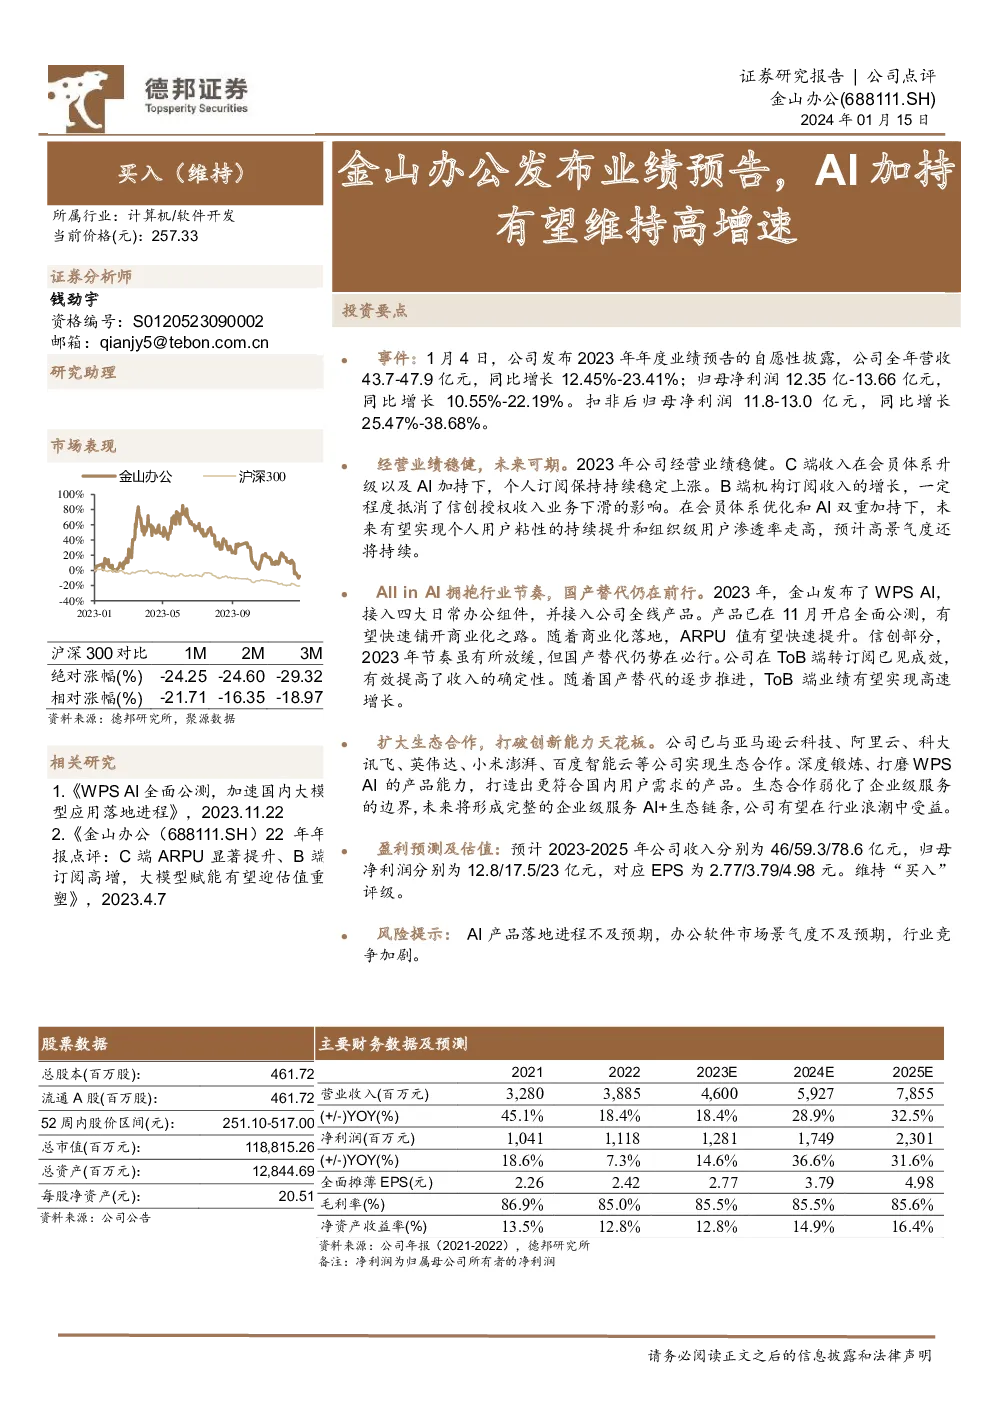
动态点评:23年业绩预告发布,受益AI及算力需求景气高,公司高速率产品增长较快
信息技术东方财富2024-01-29
隆华科技推荐上周末发布业绩高增预告预计26年业绩维持高增趋势
未知机构2026-01-27
2023年一季度业绩预告点评:盈利大幅增长同比扭亏,看好AI加持下公司智能云通信业务能力提升
信息技术中邮证券2023-04-05
美容护理&纺织服饰周报:越南23年12月鞋类出口转正,爱美客发布业绩预告23Q4维持高增
中邮证券2024-01-07
商业贸易行业跟踪周报2021年第36期:国联股份发布2021Q3业绩预告,收入&利润维持高增趋势,看好工业品电商广阔前景
商贸零售东吴证券2021-10-17
金山办公2024年三季报点评:业绩稳健增长,AI化及信创有望加速
信息技术国泰君安证券2024-11-02