A股估值历史比较与市场“破局”策略
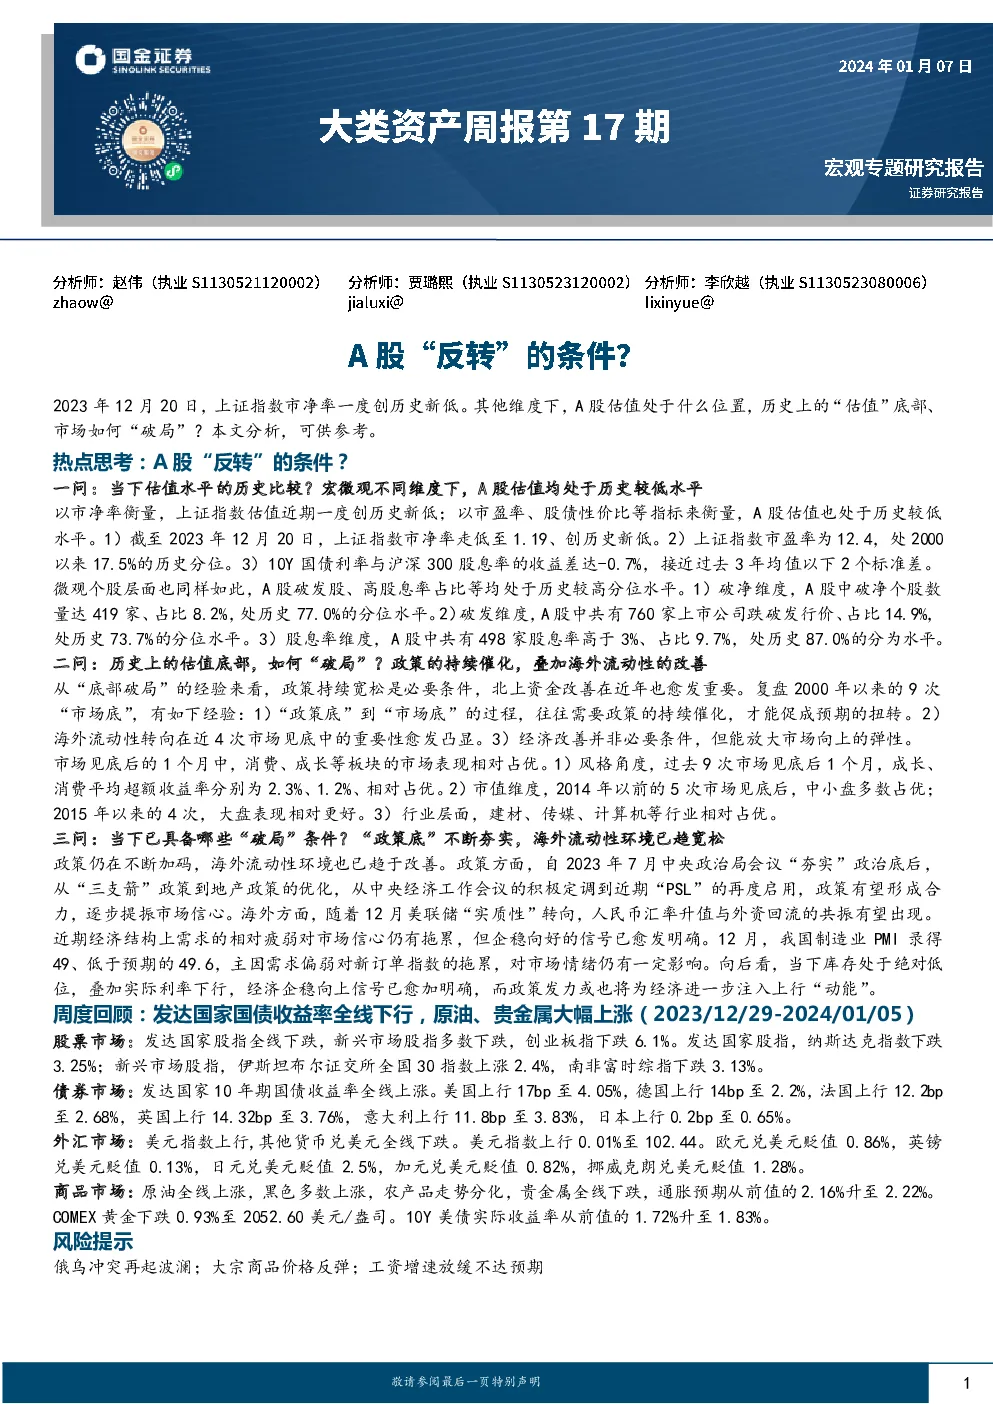
一、当下估值水平的历史比较
当前A股估值处于历史较低水平,主要体现在以下几个方面:
- 市净率:上证指数市净率于2023年12月20日创下历史新低,达到1.19,这代表市场对企业的价值评估低于历史平均水平。
- 市盈率:截至2023年1月5日,上证指数市盈率为12.4,处于2000年以来17.5%的历史较低分位。
- 股权风险溢价:上证指数股权风险溢价接近过去3年中枢上2倍标准差,表明相对于无风险资产,股票的风险补偿较高。
- 股债收益差:10年期国债收益率与沪深300股息率的收益差接近过去3年均值以下2个标准差,显示股票相对于债券的吸引力增加。
二、历史上的估值底部与市场“破局”
- 政策催化:政策的持续宽松是市场底部形成的关键因素。历史上的9次市场底部中,“政策底”到“市场底”的过渡通常需要政策的支持。
- 海外流动性:近年来,海外流动性环境的变化在市场底部形成中扮演了越来越重要的角色。
- 经济改善:虽然经济改善不是必要条件,但能放大市场的向上弹性。
三、当下具备的“破局”条件
- 政策底的不断强化:从“三支箭”政策到房地产政策的优化,再到中央经济工作会议的积极定调以及近期“PSL”的再度启用,政策正形成合力,旨在提振市场信心。
- 海外流动性改善:随着12月美联储转向实质性的宽松政策,预计人民币汇率将升值,外资回流现象或将出现。
市场展望
尽管近期经济结构上存在需求相对疲弱的现象,但市场企稳向好的信号逐渐明朗。库存处于历史低位,加之实际利率的下行,预示着经济将逐步企稳向上。政策的发力预计将为经济增添上行动能。
周度回顾
- 权益市场:发达国家和新兴市场的多数股指在2023年12月29日至2024年1月5日期间下跌,其中纳斯达克指数跌幅最大。
- 债券市场:发达国家10年期国债收益率普遍上行,美国、德国、法国、英国、意大利和日本的收益率分别增加了17BP、14BP、12.2BP、14.32BP、11.8BP和0.2BP。
- 外汇市场:美元指数略有上行,欧元、英镑、日元、加元和挪威克朗兑美元全线下跌。
- 商品市场:大宗商品价格走势分化,原油价格全线上涨,黑色金属价格多数上涨,农产品价格走势分化,贵金属价格全线下跌。
风险提示
- 俄乌冲突的不确定性可能再次加剧市场波动。
- 商品价格反弹可能对经济构成压力。
- 工资增长若未达到预期,可能影响经济复苏的进程。
以上内容基于提供的文本进行了归纳总结,旨在提供一个清晰、易于理解的概览,涵盖了A股当前的估值状况、历史底部经验、市场“破局”条件以及周度市场动态。