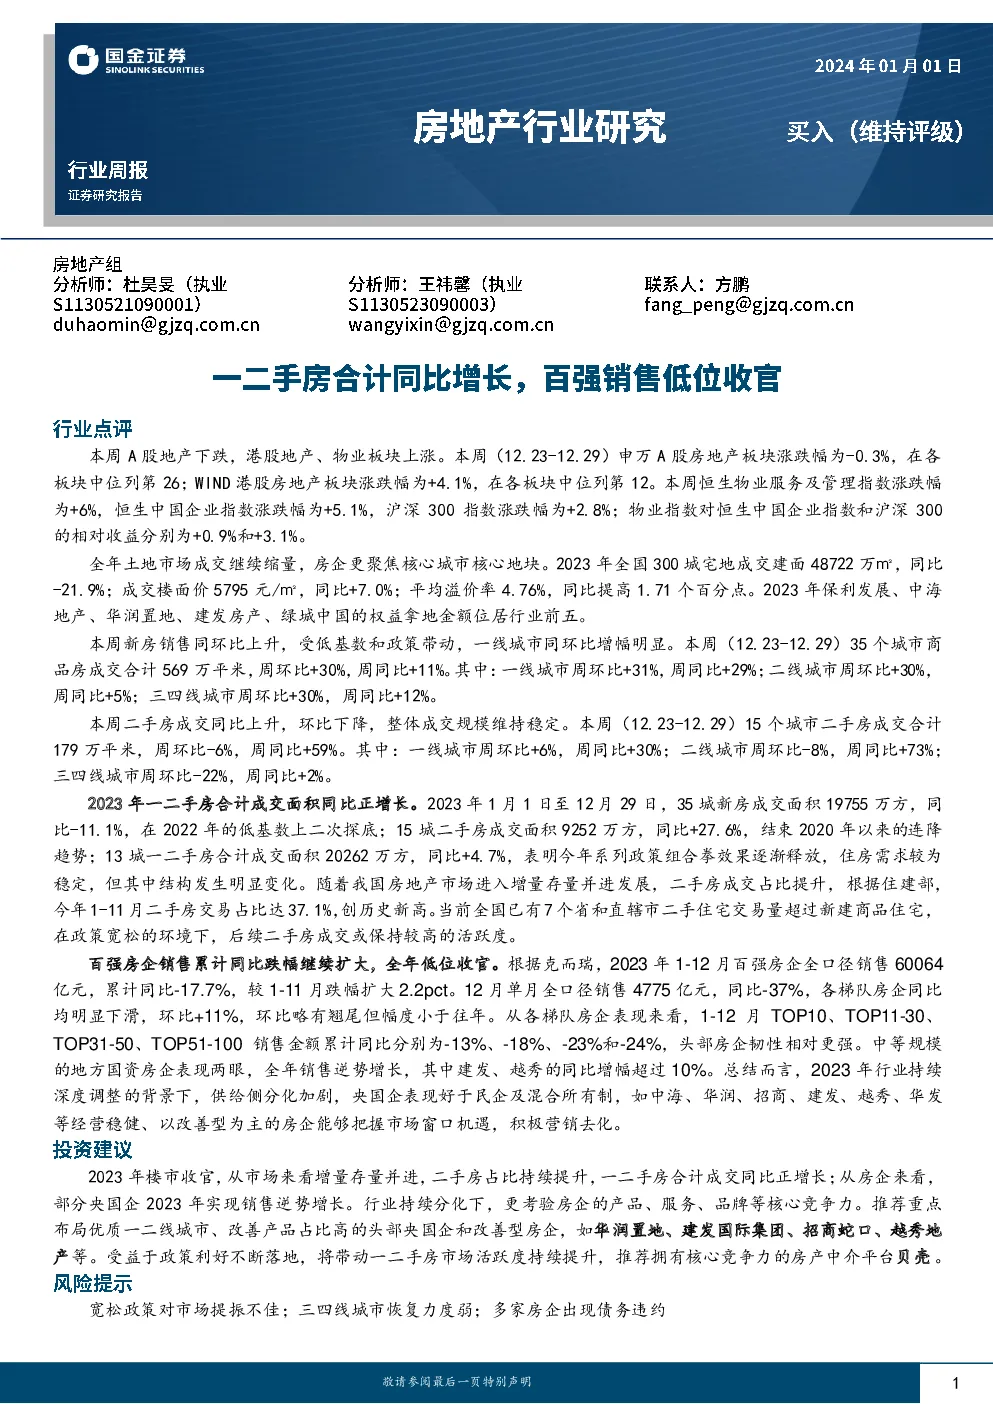
根据提供的研报内容,可以总结如下:
一周市场表现
- A股市场:本周(12月23日至12月29日),申万A股房地产板块下跌0.3%,在所有板块中排名26位。WIND港股房地产板块上涨4.1%,在所有板块中排名12位。
- 物业板块:恒生物业服务及管理指数上涨6%,恒生中国企业指数上涨5.1%,沪深300指数上涨2.8%。物业指数对恒生中国企业指数和沪深300的相对收益分别为0.9%和3.1%。
土地市场与房企表现
- 土地市场:2023年全国300城宅地成交面积48722万平方米,同比减少21.9%;成交楼面价5795元/平方米,同比增加7.0%;平均溢价率为4.76%,较去年提高1.71个百分点。
- 房企拿地:保利发展、中海地产、华润置地、建发房产、绿城中国在2023年权益拿地金额位列行业前五。
新房与二手房市场
- 新房销售:本周35个城市新房销售面积周环比增长30%,同比增长11%。一线城市、二线城市、三四线城市分别周环比增长31%、30%、30%,周同比分别增长29%、5%、12%。
- 二手房销售:本周15个城市二手房销售面积周环比下降6%,同比增长59%。一线城市、二线城市、三四线城市周环比分别变化6%、-8%、-22%,周同比分别增长30%、73%、2%。
市场趋势与政策影响
- 市场趋势:2023年一二手房合计成交面积同比正增长4.7%,表明政策组合拳效果逐渐释放,住房需求稳定,但结构发生变化,二手房成交占比提升至历史高位。
- 政策影响:宽松政策对市场提振效果有限,三四线城市恢复力度较弱,多家房企出现债务违约。
房企销售与业绩
- 百强房企销售:2023年百强房企全口径销售总额同比下降17.7%,其中TOP10、TOP11-30、TOP31-50、TOP51-100的销售金额累计同比分别下降13%、18%、23%、24%。
- 地方国资房企:中等规模的地方国资房企全年销售逆势增长,建发、越秀等同比增幅超过10%。
市场展望与建议
- 市场展望:预计2023年房地产市场将持续深度调整,供给端分化加剧,央国企表现优于民企及混合所有制,特别是经营稳健、以改善型为主的企业。
- 投资建议:推荐关注优质一二线城市、改善产品占比高的头部央国企和改善型房企,如华润置地、建发国际集团、招商蛇口、越秀地产等。同时,受益于政策利好不断落地,房产中介平台贝壳有望保持较高活跃度。需要注意的是,市场仍面临宽松政策效果有限、三四线城市恢复缓慢以及多家房企债务风险等问题。