2023年11月重卡市场分析及公司业绩亮点
一、市场概况
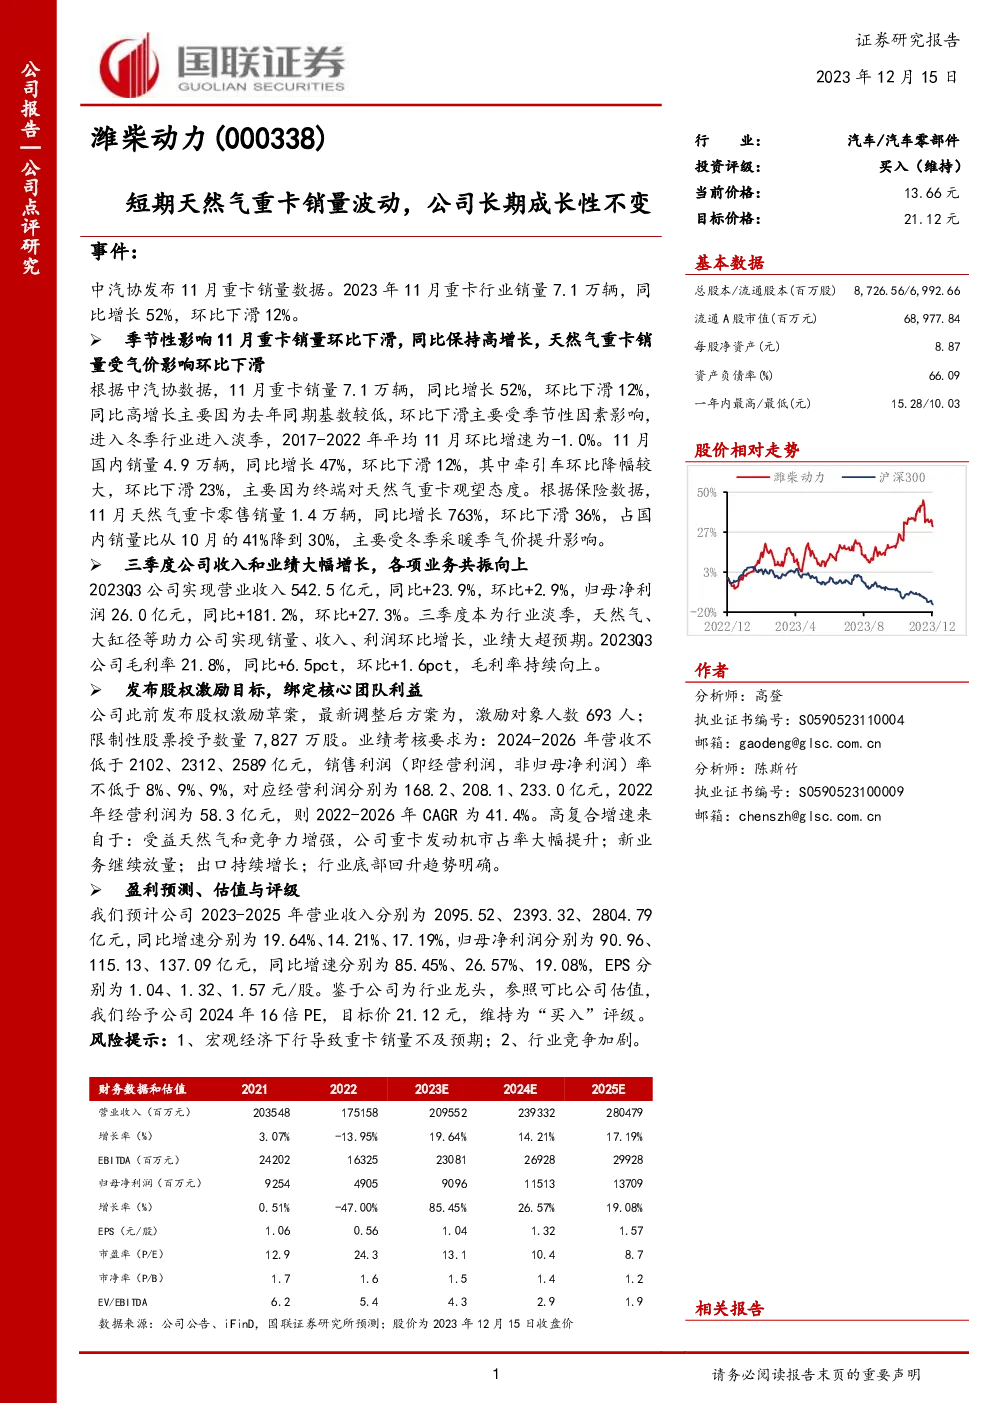
- 销量表现:2023年11月,中国重卡行业销量达到7.1万辆,同比增长52%,但环比下滑12%。
- 季节性影响:11月销量环比下滑主要受季节性因素影响,冬季为行业淡季,历史数据显示11月环比增速平均为-1.0%。
- 国内市场表现:11月国内销量4.9万辆,同比增长47%,环比下滑12%。牵引车销量降幅明显,环比下滑23%,主要原因是终端市场对天然气重卡持观望态度。
二、天然气重卡市场动态
- 销量波动:11月天然气重卡零售销量为1.4万辆,同比增长763%,但环比下滑36%,占国内销量比例从41%降至30%。
- 价格影响:销量下滑主要由冬季采暖季气价提升所引起。
三、公司业绩亮点
- 季度表现:2023年第三季度,公司实现营业收入542.5亿元,同比增长23.9%,环比增长2.9%;归母净利润26.0亿元,同比增长181.2%,环比增长27.3%。
- 成本控制:三季度毛利率21.8%,同比提升6.5个百分点,环比提升1.6个百分点。
- 增长动力:天然气和大缸径产品助力销量、收入和利润增长,超出预期。
- 股权激励计划:公司发布股权激励草案,旨在绑定核心团队利益,目标设置为2024-2026年营收和销售利润率分别达到设定目标。
四、盈利预测与评级
- 预测概览:预计公司2023-2025年营业收入分别增长至2095.52亿、2393.32亿、2804.79亿,归母净利润分别达到90.96亿、115.13亿、137.09亿,EPS分别为1.04、1.32、1.57元/股。
- 估值与评级:基于公司为行业龙头的地位,参考可比公司的估值水平,给予2024年16倍PE,目标价为21.12元,维持“买入”评级。
- 风险提示:宏观经济下行风险和行业竞争加剧可能影响销量预期。
此报告总结了2023年11月中国重卡市场的表现,强调了天然气重卡市场的季节性波动以及公司业绩在第三季度的显著增长,同时提到了公司采取的股权激励措施以促进长期发展,并给出了对未来三年的盈利预测和评级,同时也指出了潜在的风险因素。