泰嘉股份年度报告概览
主要财务表现:
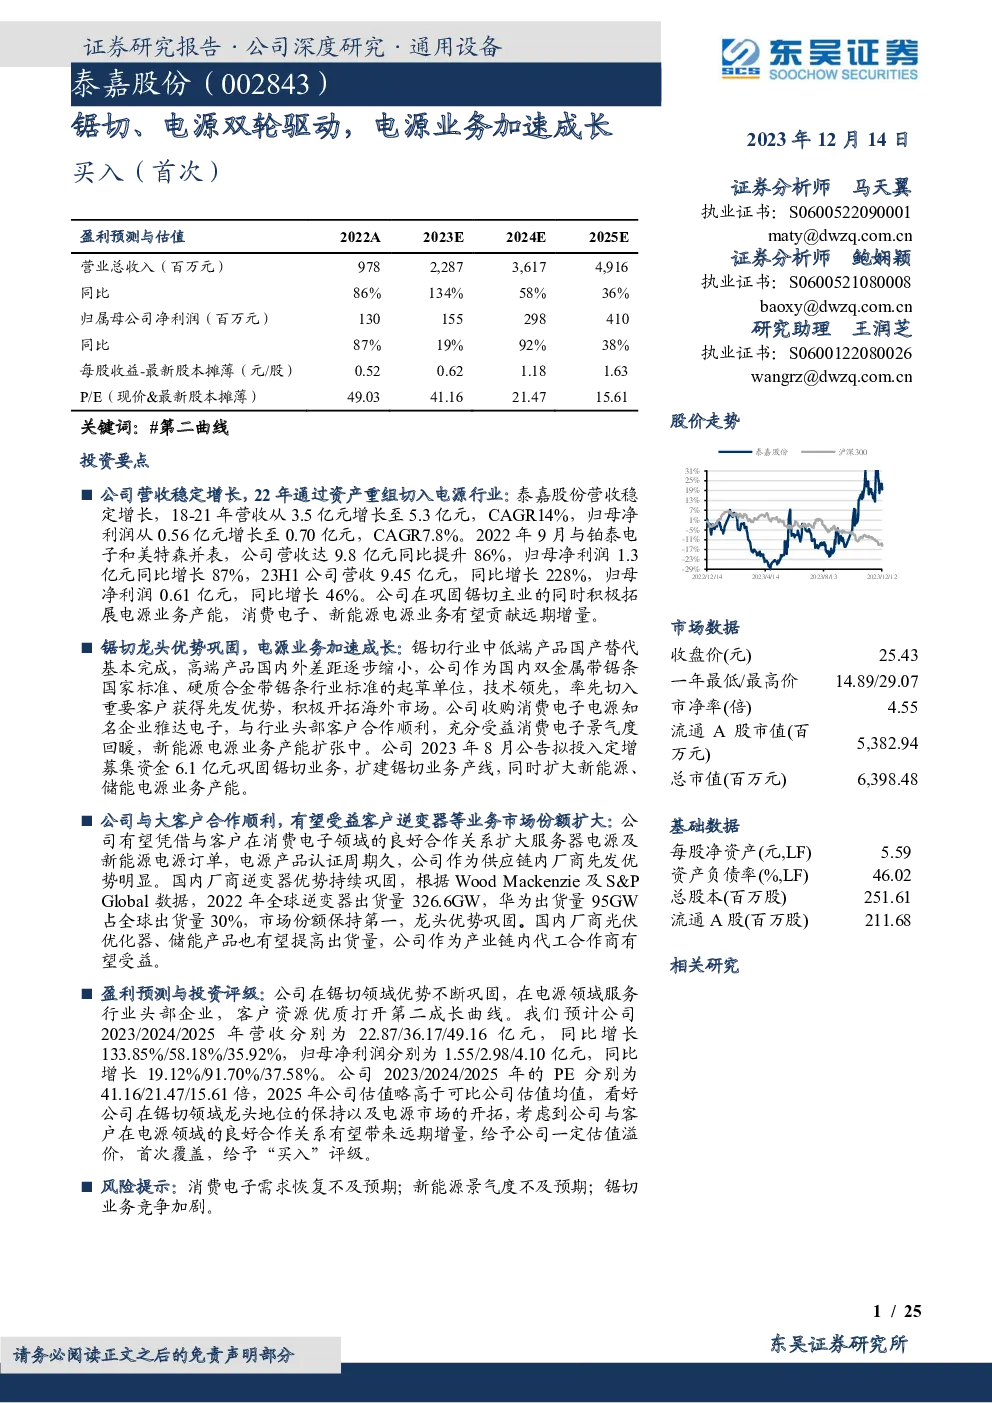
- 营收与利润:自2018年至2021年,泰嘉股份营收从3.5亿元增长至5.3亿元,复合年增长率(CAGR)为14%;同期归母净利润从0.56亿元增长至0.70亿元,CAGR为7.8%。2022年9月,通过重大资产重组,公司营收增长至9.8亿元,同比增长86%,归母净利润1.3亿元,同比增长87%。2023年上半年,公司营收9.45亿元,同比增长228%,归母净利润0.61亿元,同比增长46%。
- 费用率与盈利能力:2023年H1,公司期间费用率降至11.3%,但受电源业务低毛利率影响,2023H1毛利率降至18.31%,销售净利率为6.25%,相比去年同期分别减少了20pct和8pct。
业务拓展与战略布局:
- 双主业发展:泰嘉股份从锯切业务起步,通过并购铂泰电子和美特森,成功进入电源行业,形成“锯切+电源”双主业发展模式。
- 定增计划:2023年8月,公司宣布计划通过定增募集资金6.1亿元,用于巩固锯切业务,扩建锯切业务产线,并扩大新能源、储能电源业务产能。
- 客户合作:公司与消费电子领域的大客户合作顺利,受益于消费电子景气度回暖,新能源电源业务产能扩张中。
盈利预测与投资评级:
- 盈利预测:预计2023-2025年营收分别为22.87亿元、36.17亿元、49.16亿元,分别增长133.85%、58.18%、35.92%;归母净利润分别为1.55亿元、2.98亿元、4.10亿元,分别增长19.12%、91.70%、37.58%。
- 估值与评级:公司2023-2025年PE分别为41.16倍、21.47倍、15.61倍,2025年估值略高于可比公司估值均值,考虑到公司与客户在电源领域的良好合作关系带来的远期增量,给予公司“买入”评级。
风险提示:
- 消费电子需求恢复不及预期:消费电子行业波动可能影响公司电源业务的表现。
- 新能源景气度不及预期:新能源市场波动可能影响公司业务增长。
- 锯切业务竞争加剧:市场竞争可能影响公司锯切业务的盈利能力。
结论:
泰嘉股份通过在锯切和电源两个领域的发展,展现出稳定的增长态势。特别是在电源业务的拓展上,通过并购和定增计划,为公司打开了新的增长空间。公司与大客户在消费电子领域的紧密合作,以及在新能源领域的布局,为公司的未来发展提供了有力支撑。然而,面对消费电子需求恢复的不确定性、新能源市场波动以及锯切业务的竞争压力,公司仍需持续关注市场动态,确保战略的有效实施。综合考虑公司业绩增长潜力、行业地位以及市场估值,给出“买入”评级。