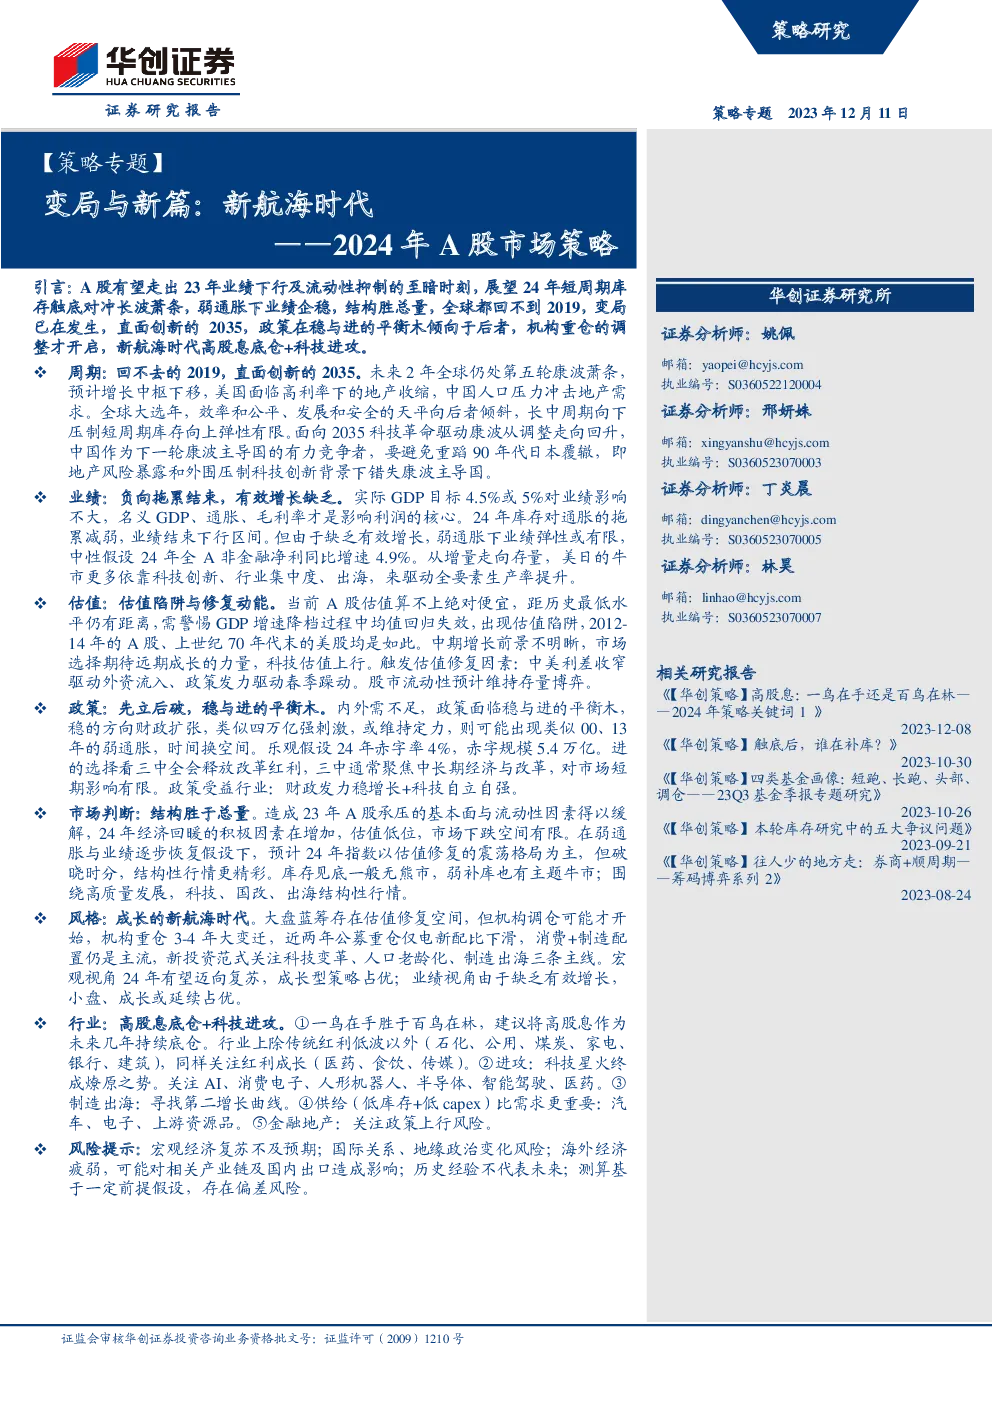
A股市场有望在2023年的业绩下行及流动性抑制的低谷后迎来转机。展望2024年,库存周期触底回升,预计能够有效缓解通胀压力,从而推动业绩从下降区间走向企稳。尽管如此,业绩增长的驱动力将更多体现在结构而非总量上,因为缺乏有效增长点。2024年全A非金融企业的净利润预计同比增长4.9%,在弱通胀背景下,业绩的弹性或有限。
周期性方面,全球仍处于第五轮康波萧条的长周期内,美国面临高利率下地产收缩的压力,中国则受到人口压力对地产需求的影响。短期内,全球增长中枢的下移限制了短周期库存的向上弹性。然而,面向2035年,科技革命将成为驱动康波周期从调整走向回升的关键力量,中国作为下一波康波的主导国竞争者,需避免重蹈90年代日本的覆辙,即地产风险暴露与科技创新的双重挤压。
业绩层面,2024年库存对通胀的拖累将减轻,标志着业绩下行阶段的结束。然而,缺乏有效增长意味着在弱通胀条件下,业绩的反弹空间有限。政策方面,倾向于“稳中求进”的策略,财政扩张将有助于稳增长,但同时避免过度刺激引发产能过剩。政策受益行业主要集中在财政发力稳增长与科技自立自强领域。
市场表现预计将偏向结构性,而非总量性。在经历了基本面与流动性的压力后,2024年经济回暖的积极因素增多,估值虽不算极低,但存在修复潜力。库存见底往往预示着熊市的结束,弱补库也可能形成主题牛市。围绕高质量发展的主线,科技、国企改革、出海等结构性行情将是亮点。
风格上,成长型策略在2024年可能更具优势,尤其是在宏观视角下。而从业绩角度看,由于缺乏有效增长,小盘股和成长股可能继续占优。行业布局方面,建议持有高股息作为底仓,同时关注医药、食品饮料、传媒等行业的红利成长机会。在科技领域,聚焦人工智能、消费电子、人形机器人、半导体、智能驾驶、医药等行业。制造业出海、低库存与低资本支出比需求更重要的行业(如汽车、电子、上游资源品)也是值得关注的方向。金融与地产行业则需关注政策影响。
风险提示方面,宏观经济复苏不及预期、国际关系与地缘政治变动、海外经济疲软对相关产业链和国内出口的影响、历史经验的局限性以及测算基于假设的不确定性都需要密切关注。
总结而言,A股市场在经历了2023年的挑战后,2024年有望在政策支持下实现稳定增长,但增长的驱动力将更多体现在结构性调整上,而非总量扩张。在政策、市场情绪和全球宏观环境的多重影响下,结构性机会将成为投资的重点。