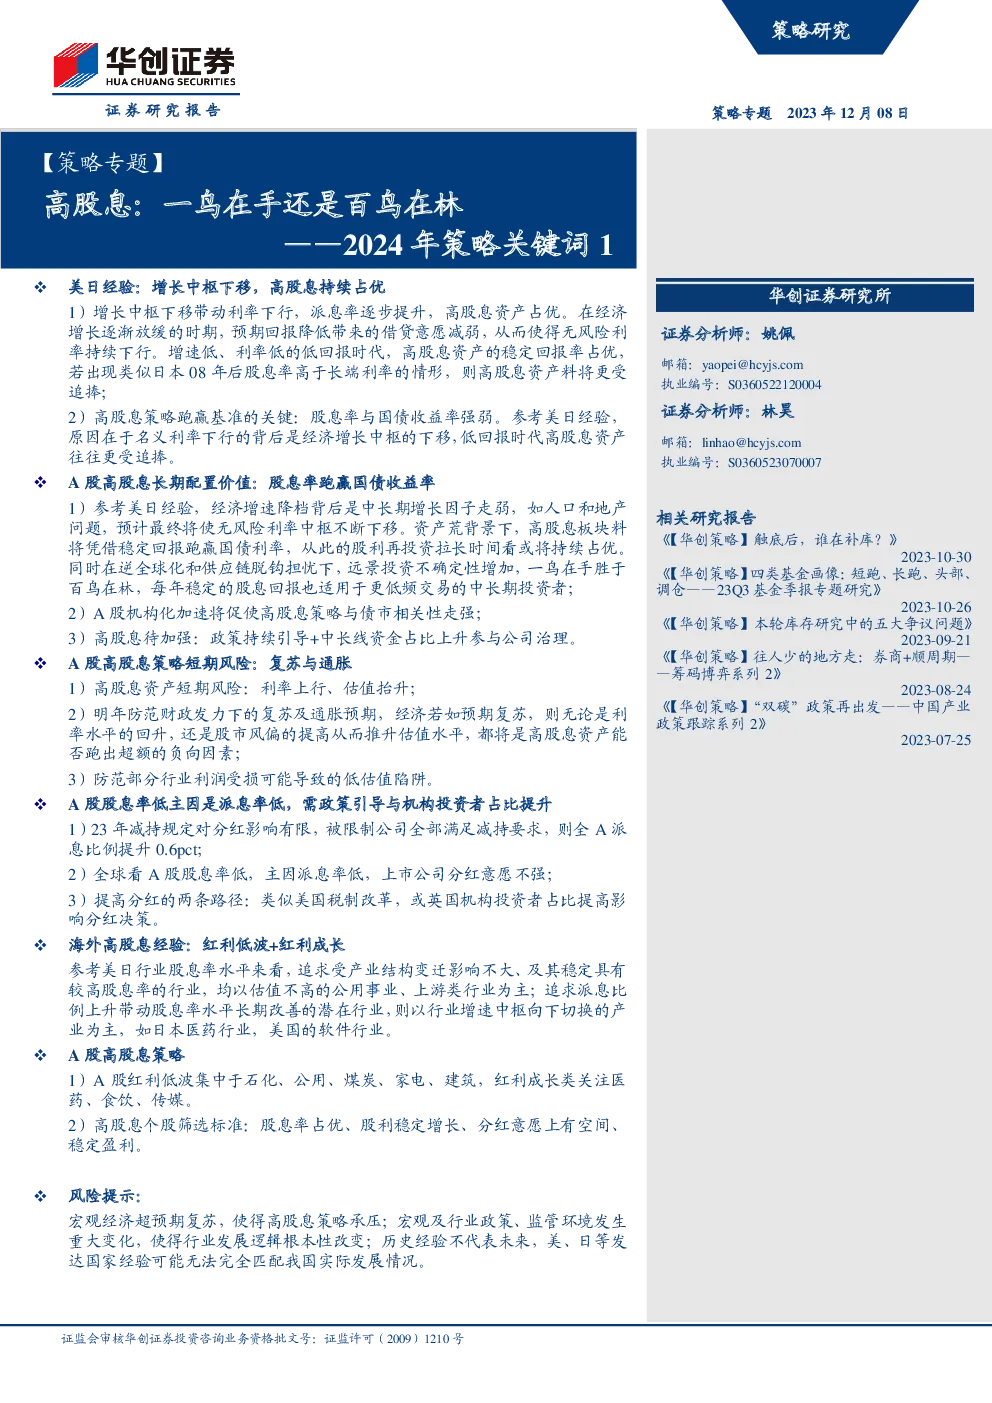
这篇研报围绕“美日经验:增长中枢下移,高股息持续占优”这一主题,探讨了在全球经济增长放缓、无风险利率下行的背景下,高股息资产的相对优势及其在中国A股市场的应用。以下是总结归纳的内容:
1. 增长中枢下移与高股息资产的优势
- 经济放缓与利率下行:在经济增长放缓的背景下,预期回报降低导致借贷意愿减弱,无风险利率持续下行。
- 高股息资产的稳定性:在低回报时代,高股息资产因其稳定的回报率而占优。若出现类似于日本2008年后股息率高于长端利率的情况,高股息资产将更加吸引投资者。
2. A股高股息策略的长期配置价值
- 股息率与国债收益率:在经济增长中枢下移的大背景下,预计无风险利率中枢将持续下移。资产荒背景下,高股息板块有望凭借稳定回报跑赢国债利率,尤其是从长期视角来看,股利再投资的累积效应更为明显。
- 逆全球化与供应链脱钩:在逆全球化和供应链脱钩的背景下,高股息资产对于投资者而言更具吸引力,特别是对追求稳定回报的中长期投资者。
3. A股高股息策略的短期风险与机遇
- 利率上行与估值抬升:在复苏与通胀的预期下,警惕利率上行和估值抬升对高股息资产的影响。
- 财政发力与政策调整:关注财政政策的动态,避免因复苏预期导致的利率上升和估值提升对高股息资产构成压力。
4. A股高股息策略的政策支持与发展趋势
- 政策引导与机构投资者占比提升:政策层面鼓励稳定分红,推动机构投资者占比上升,这将增强高股息资产的吸引力。
- 2023年减持规定的影响:预计对分红影响有限,有助于提升派息比例。
5. 海外高股息经验的启示
- 红利低波与红利成长:参考美日经验,追求稳定高股息的行业通常为公用事业、能源周期等;而追求派息比例提升的行业则可能涉及行业增速中枢向下切换的产业,如日本医药、美国软件行业。
- A股高股息策略:A股红利低波集中在石化、公用、煤炭、家电、建筑等行业,红利成长则关注医药、食品饮料、传媒等行业。
风险提示
- 宏观经济复苏超预期对高股息策略的负面影响。
- 宏观及行业政策、监管环境的变化。
- 历史经验的局限性。
结论
- 高股息策略的超额收益来源于红利再投资与大类资产比价,即股息率相对国债收益率的走强。
- 长期来看,A股高股息资产的配置价值凸显,特别是在机构化趋势增强的背景下。
- 高股息策略面临短期风险,包括利率上行、估值抬升以及复苏与通胀的不确定性。
- 政策引导与机构投资者的参与有望进一步提升高股息资产的吸引力。
- 考虑到2023年的减持规定对分红的影响有限,预计未来高股息资产的分红比例有望提升。
- 海外经验表明,高股息资产在不同行业之间存在差异,A股策略应结合自身特点进行筛选。
- 最终,高股息策略的构建需综合考虑股息率、稳定性、成长性及行业特性。