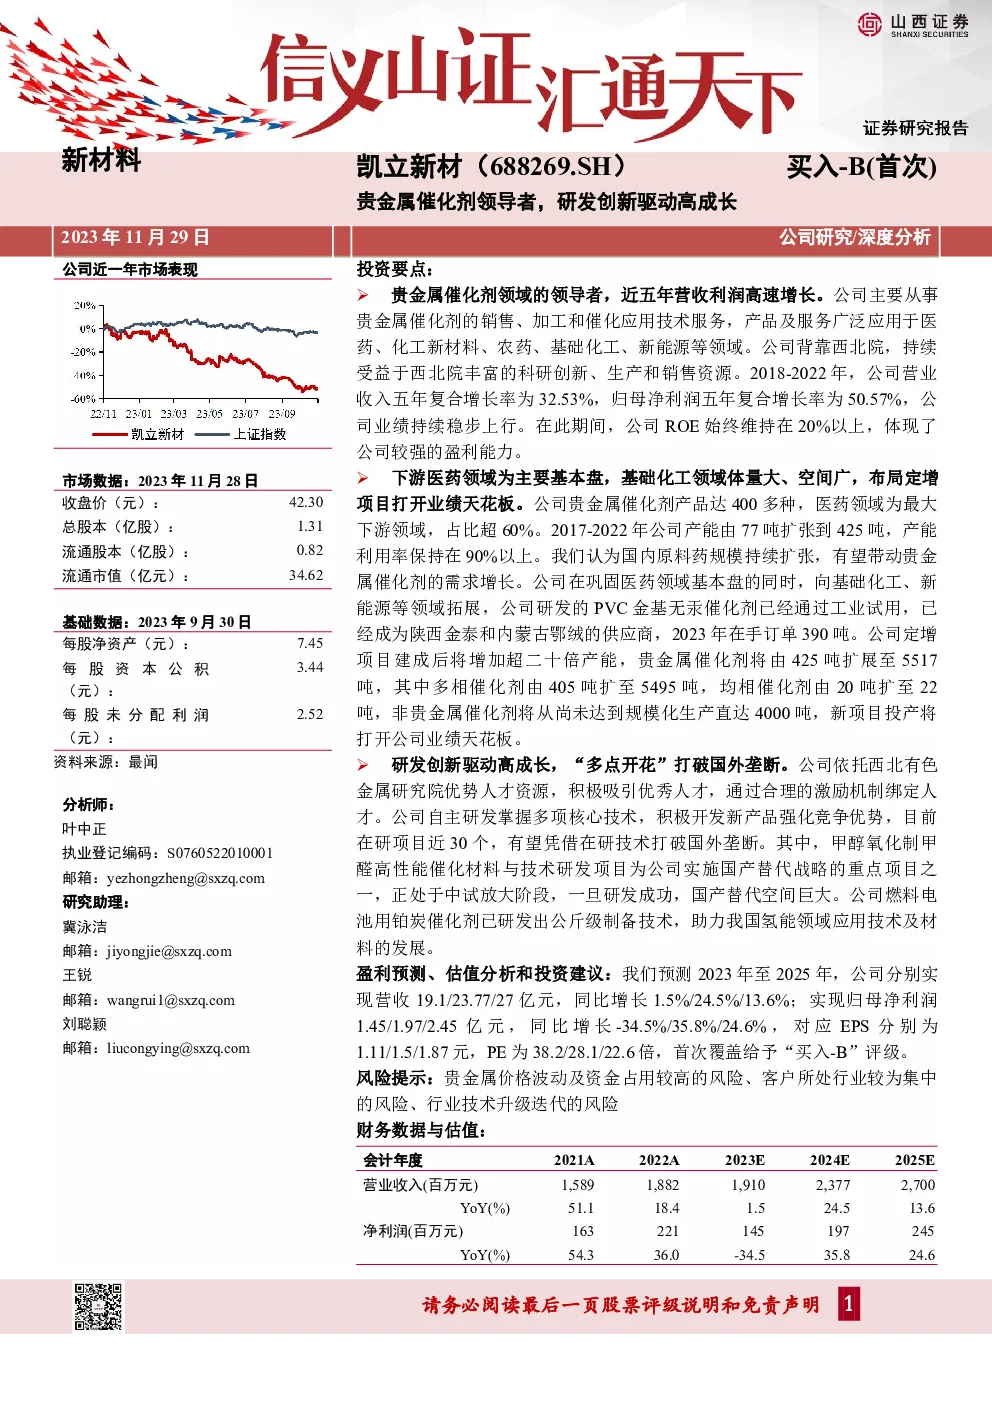
凯立新材公司研究报告
公司概况与市场表现
- 历史与产品线:凯立新材是一家专注于贵金属催化剂的领先企业,自成立以来深耕该领域二十余载,产品广泛应用于医药、化工新材料、农药、基础化工、新能源等多个领域。
- 市场表现:过去五年,公司的营收和净利润实现了显著增长,复合增长率分别达到32.53%和50.57%。这一增长得益于其强大的研发能力和对市场需求的精准把握。
主要应用领域分析
- 医药领域:医药是凯立新材的主要应用领域,贡献了超过60%的收入。随着国内原料药市场的持续扩张,预计对贵金属催化剂的需求将进一步增长。
- 基础化工:该领域市场规模大、发展空间广阔,但同时也面临较高的技术挑战。凯立新材正通过国产替代策略,利用自身研发能力打开这一市场。
- 新能源:燃料电池领域是铂金属催化剂的一个潜在消费市场,凯立新材正积极布局,通过技术创新提升竞争力。
研发与市场双轮驱动
- 技术创新:凯立新材依托西北有色金属研究院的强大资源,拥有先进的研发团队和技术平台,不断推出新产品,提升市场竞争力。
- 产能规划:通过定增项目,公司计划大幅扩大产能,尤其是多相催化剂和非贵金属催化剂的生产,以满足未来市场增长需求。
- 客户多元化:凯立新材不仅稳固了医药领域的市场地位,还积极拓展基础化工和新能源等新领域,增强业务多样性。
盈利预测与估值
- 财务预测:预计未来三年,公司营收和净利润将保持稳定增长,分别达到19.1亿元、23.77亿元和27亿元,复合年增长率分别为1.5%、24.5%和13.6%。
- 估值分析:基于上述预测,给出EPS分别为1.11元、1.5元和1.87元,对应PE分别为38.2倍、28.1倍和22.6倍。
- 投资建议:首次覆盖给予“买入-B”评级,考虑到公司的成长性和行业前景,认为其具有较好的投资价值。
风险提示
- 贵金属价格波动:贵金属价格的不稳定可能影响公司的成本控制和盈利能力。
- 行业集中度:客户所在行业集中度较高,可能影响公司的市场稳定性。
- 技术迭代风险:行业技术快速迭代,可能对公司的持续竞争力构成挑战。
结论
凯立新材作为贵金属催化剂领域的领导者,通过强大的研发实力和市场洞察力,实现了持续的高成长。公司聚焦医药、基础化工和新能源等关键应用领域,通过技术创新和产能扩张策略,展现了其在行业内的领先地位和未来潜力。然而,也面临着贵金属价格波动、行业集中度和技术创新迭代等潜在风险。综合考虑,凯立新材具有投资价值,建议关注其后续发展动态。