发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
根据提供的研报内容,以下是针对中恒集团(奥赛康)的业务分析与行业展望的总结:
中恒集团(奥赛康)业务分析
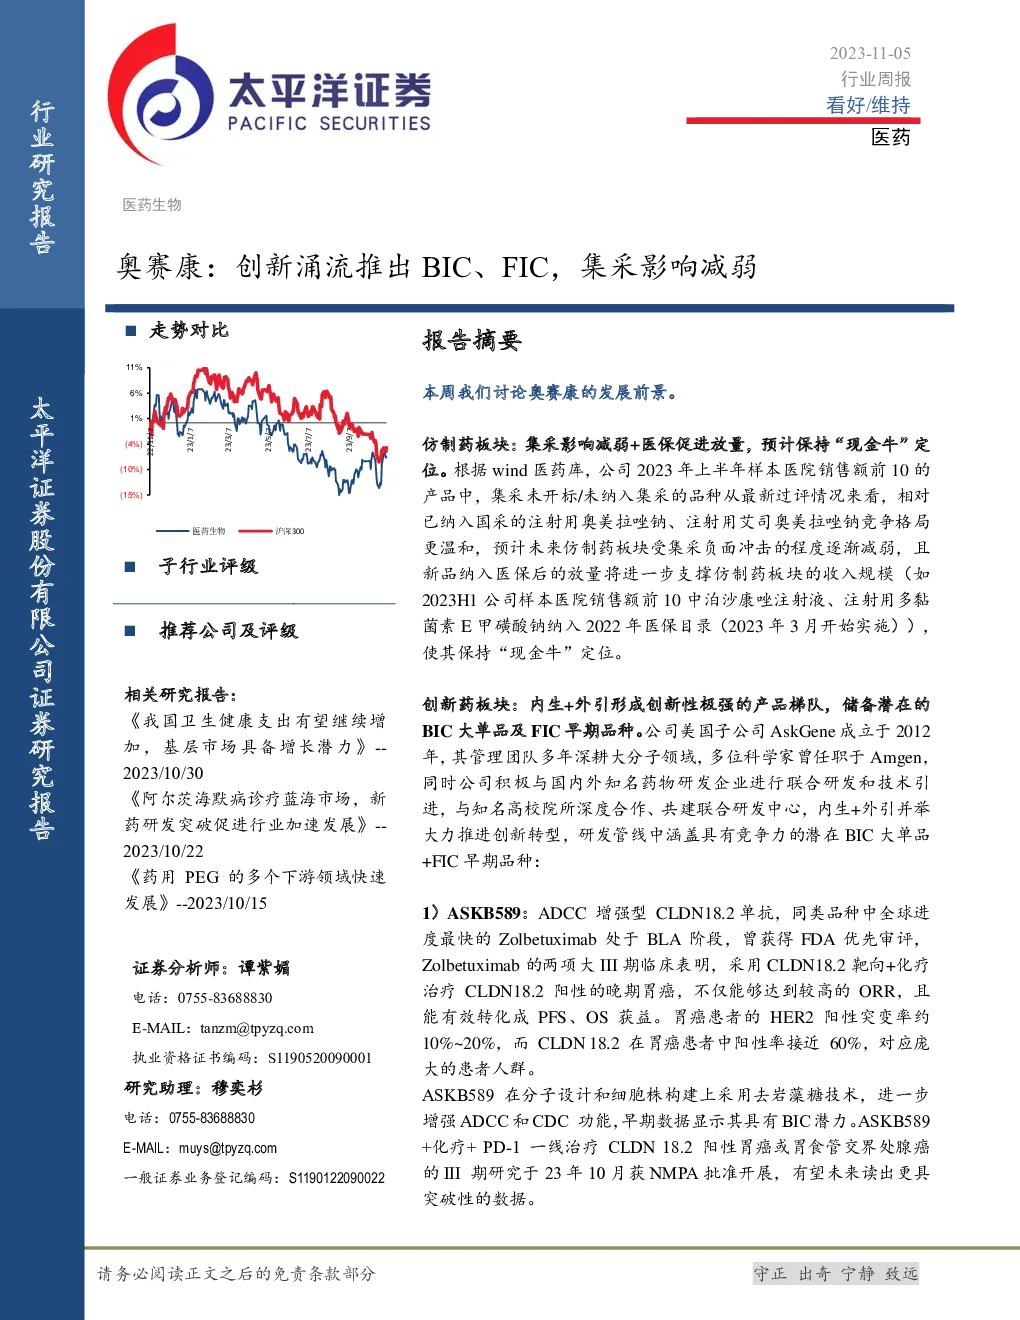
仿制药板块
- 集采影响减弱:随着医保政策调整和市场环境改善,集采对公司的负面影响逐渐减轻。
- 医保促进放量:新品纳入医保后,实现了明显的销售放量,特别是在2023年3月后,注射用血栓通(冻干)及血栓通注射液等产品受益于医保目录的更新,销售额大幅增长。
- 二级以下医疗机构解限:公司正积极推动血栓通在二级以下医疗机构的解限工作,这有望进一步打开公司主业的发展空间。
创新药板块
- 产品梯队建设:通过内生研发和外部引入,构建了包含潜在BIC大单品和FIC早期品种在内的强大产品线。
- 核心产品ASKB589:ADCC增强型CLDN18.2单抗,针对胃癌具有BIC潜力,正在进行III期临床试验,有望在未来读出突破性数据。
- ASKG915:PD-1抗体与IL-15前药融合蛋白,是全球首个此类融合蛋白,已完成美国首例患者给药,显示出其在治疗冷肿瘤方面的潜力。
- 其他重要产品:包括第三代EGFR TKI和麦芽酚铁胶囊,均处于III期临床阶段,预计将在2024-2025年间获批上市。
行业展望与投资建议
创新驱动
- 创新药械:关注生物类似药的出海机会、医疗设备的技术迭代、体外诊断的国产化率提升、电生理厂家的市场表现以及制药/科研上游标的的复苏。
- 中长期策略:坚守正道,寻找性价比高的景气行业资产,重点关注创新药产业链、创新器械、制药上游等领域。
投资建议
- 生物类似药:看好临床研究成功的可能性和出海逻辑,推荐布局美国市场的标的,如百奥泰、复宏汉霖等。
- 医疗设备:关注持续技术迭代、媲美外资产品的本土企业,如迈瑞医疗、联影医疗、华大智造等。
- 体外诊断:政策助力下,国产化率提升的体外诊断企业值得关注,如新产业、亚辉龙、九强生物、迪瑞医疗等。
- 电生理厂家:市场空间广阔,国产创新加速替代,推荐惠泰医疗、微电生理等。
- 外周介入:市场增长潜力,关注心脉医疗等企业的竞争优势。
- 肾动脉去交感神经消融术:开辟高血压治疗新领域,关注百心安等企业。
风险提示
- 政策与监管风险:行业政策变动可能对业务产生影响。
- 市场竞争风险:加剧的市场竞争可能导致利润空间缩小。
- 产品研发风险:新品研发、注册及认证进程不及预期。
- 安全生产风险:产品质量和生产安全至关重要。
- 业绩风险:业绩可能不达预期。