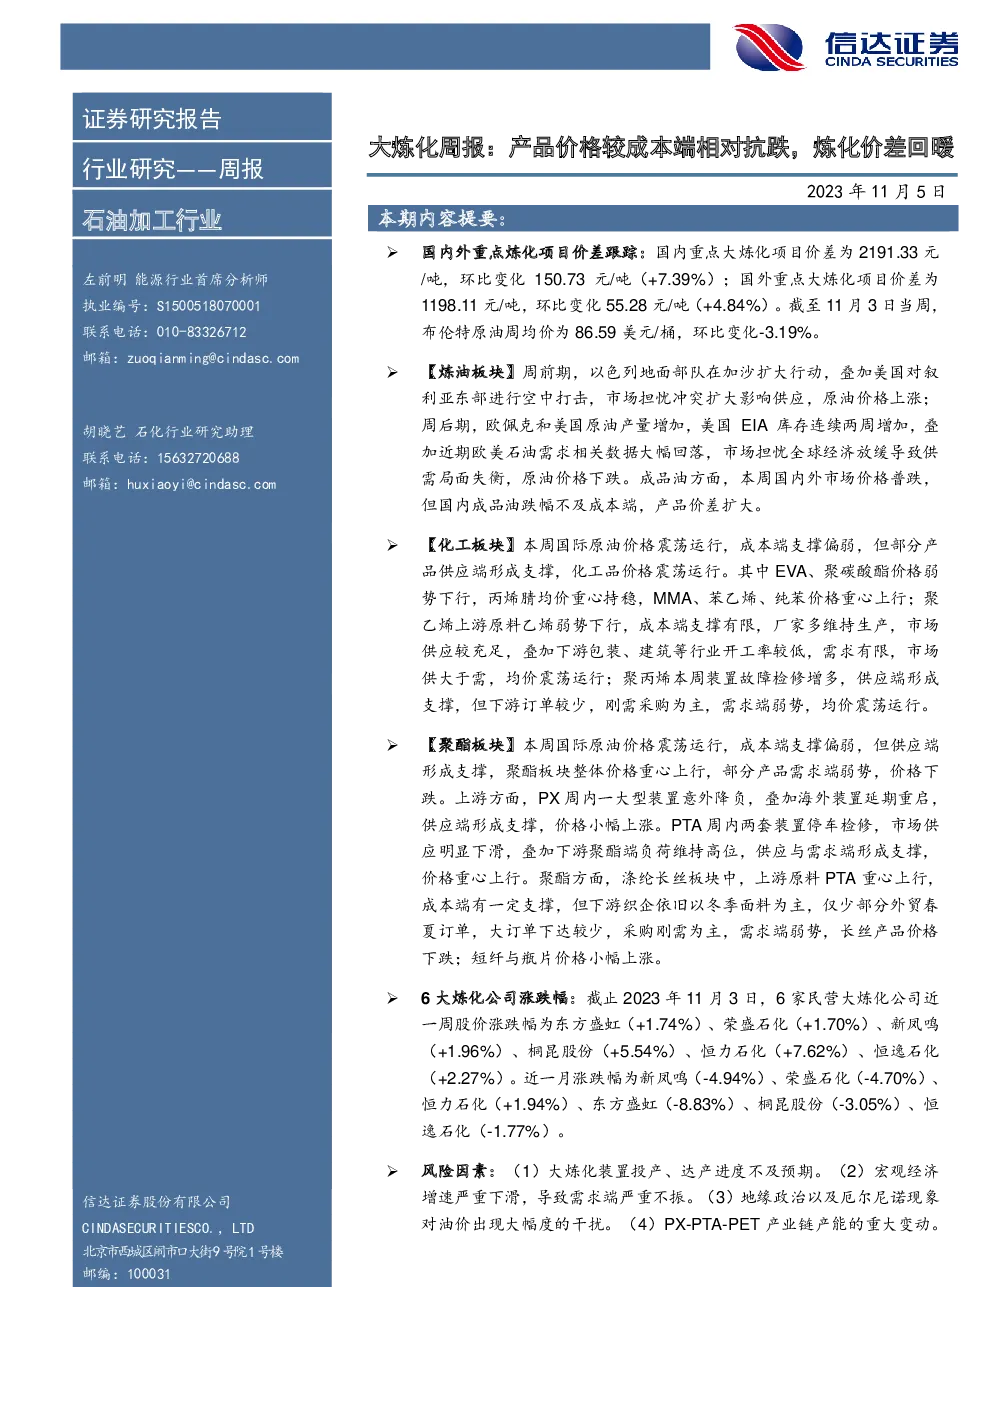
石油加工行业周报总结
主要内容概览:
一、国内外重点炼化项目价差分析
- 国内大炼化项目:周度价差为2191.33元/吨,环比增长7.39%。
- 国外大炼化项目:周度价差为1198.11元/吨,环比增长4.84%。
二、炼油板块动态
- 原油市场:经济数据疲软导致油价震荡下行,后因供应增加和需求放缓,油价下跌。
- 成品油市场:成品油价格普遍下跌,但国内成品油的跌幅低于成本端,导致产品价差扩大。
三、化工板块表现
- 化工品价格:受成本端支撑偏弱的影响,部分化工品价格震荡运行。
- 具体产品:EVA、聚碳酸酯价格下行,丙烯腈保持稳定,MMA、苯乙烯、纯苯价格上涨;聚乙烯上游原料乙烯价格下行,聚丙烯价格震荡运行。
四、聚酯板块分析
- 成本与供需:聚酯板块价格整体上行,但部分产品需求减弱,导致价格下跌。
- 原料与产品:PX价格上行,PTA供应减少,聚酯产品中涤纶长丝价格下跌,短纤与瓶片价格上涨。
五、6大炼化公司股价变动
- 一周涨跌幅:恒力石化涨幅最大,达到7.62%;桐昆股份涨幅最小,为5.54%。
- 一月涨跌幅:新凤鸣跌幅最大,为-4.94%;恒力石化涨幅最大,为1.94%。
六、风险因素
- 大炼化项目投产进度、宏观经济下滑、地缘政治与天气影响、产业链产能变动。
数据摘要:
- 国内大炼化项目周度价差:2191.33元/吨,环比增长7.39%。
- 国外大炼化项目周度价差:1198.11元/吨,环比增长4.84%。
- 布伦特原油周均价:86.59美元/桶,环比变化-3.19%。
结论:
本周石油加工行业的重点在于产品价格对成本端的相对抗跌性增强,炼化价差有所回暖。炼油板块受到国际原油价格波动和供需关系的影响,成品油价格普跌但国内成品油跌幅低于成本端,产品价差扩大。化工板块则呈现震荡走势,不同产品受成本端和供需状况影响不同。聚酯板块价格重心上行,但部分产品受制于需求端的弱势而价格下跌。此外,6大炼化公司的股价表现各异,显示市场对于大炼化项目的关注度和反应不一。需要注意的风险因素包括大炼化项目进度、宏观经济形势、地缘政治事件以及产业链产能变动等。
参考链接:
免责声明及信息披露
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。