想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
新风光(688663)2023年三季报点评
公司业绩持续超预期,高管底部增持显信心
投资要点
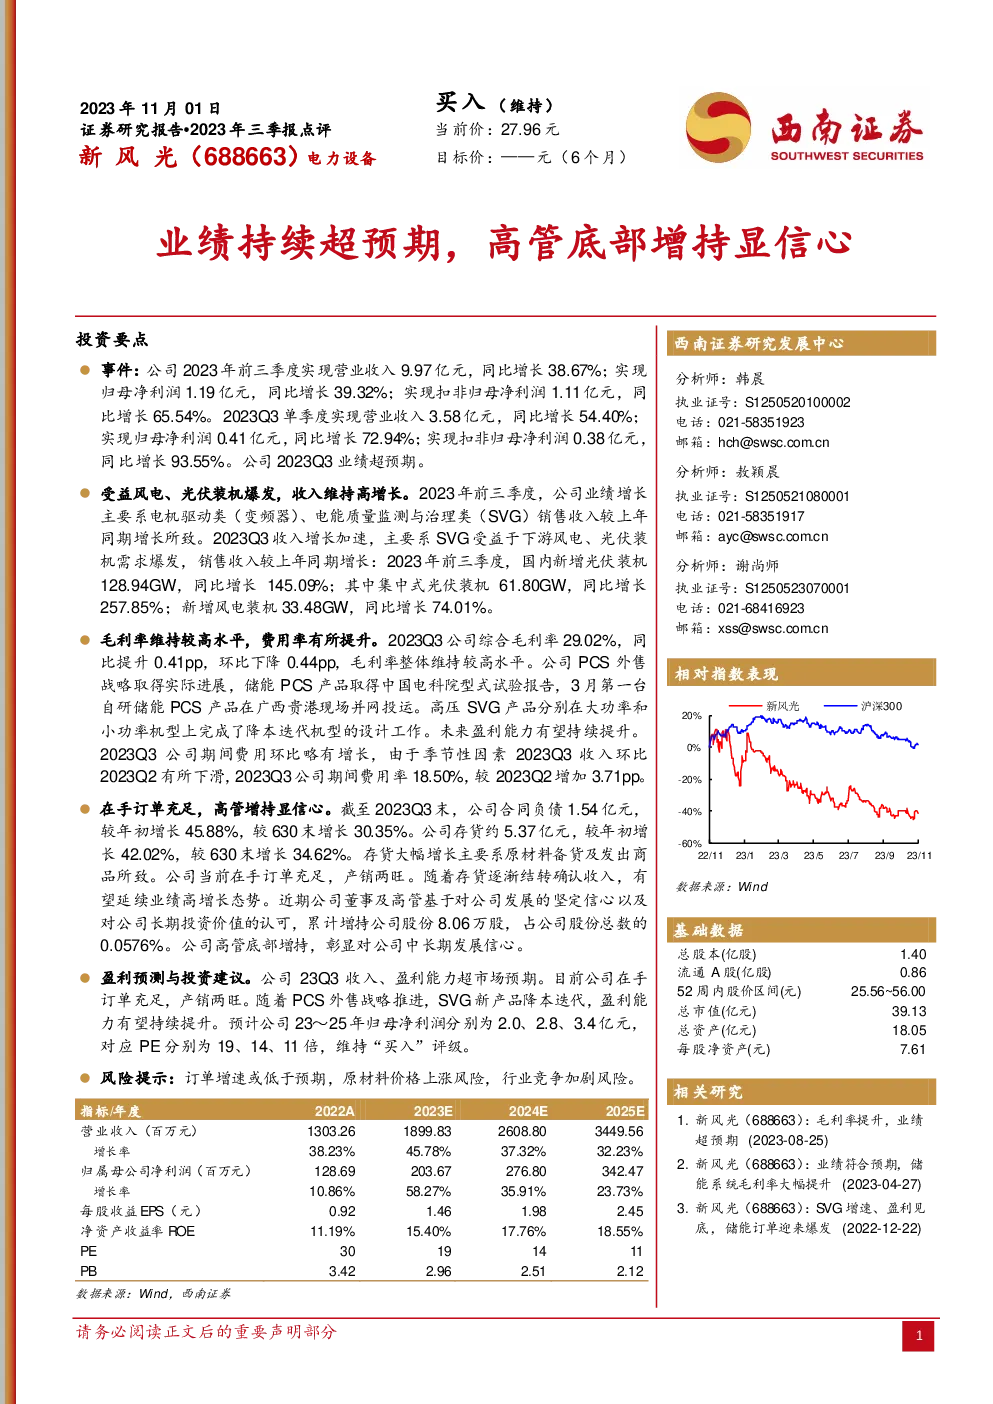
- 业绩增长:新风光(688663)在2023年第三季度实现了营业收入9.97亿元,同比增长38.67%,归母净利润1.19亿元,同比增长39.32%,扣非归母净利润1.11亿元,同比增长65.54%。
- 收入增长原因:收入增长主要得益于电机驱动类(变频器)和电能质量监测与治理类(SVG)产品的销售收入增长,尤其是SVG产品受益于风电、光伏装机需求爆发,销售收入显著提升。
- 成本控制与盈利能力:综合毛利率维持较高水平,尽管期间费用率有所提升,但整体盈利能力依然强劲。PCS外售战略取得进展,储能PCS产品获得试验认证,高压SVG产品完成设计迭代,未来盈利能力有望进一步增强。
- 订单情况:在手订单充足,合同负债和存货分别增长45.88%和42.02%,显示产销两旺态势,有利于延续高增长趋势。
- 高管行为:公司管理层基于对公司发展前景的信心,进行了底部增持,彰显长期投资价值认可。
盈利预测与投资建议
- 业绩预测:预计2023年至2025年归母净利润分别为2.0、2.8、3.4亿元,对应PE分别为19、14、11倍。
- 投资策略:维持“买入”评级,考虑到公司在手订单充足、产品线优化以及PCS外售战略推进,未来盈利能力持续提升的潜力。
风险提示
- 订单增速低于预期:若订单增长速度未能达到预期,可能影响公司的业务扩张计划。
- 原材料价格上涨:原材料价格波动可能增加生产成本,影响利润率。
- 行业竞争加剧:新能源行业竞争激烈,可能面临市场份额缩减的风险。
财务预测与估值
- 收入预测:从2022年的1303.26百万至2025年的3449.56百万,复合年增长率约为32.23%。
- 净利润预测:从2022年的128.69百万增至2025年的342.47百万,复合年增长率约为23.73%。
- 估值:根据预测,当前PE为19倍,PB为14倍,处于较低估值区间,具有一定的投资吸引力。
结论
新风光(688663)在2023年第三季度交出了亮眼的业绩表现,受益于风电、光伏市场的快速扩张,以及公司内部产品线优化和战略推进,业绩持续超预期。高管的底部增持行为进一步增强了市场对其长期发展的信心。基于稳健的业绩增长前景和合理的估值水平,建议投资者考虑买入该股票。然而,投资者也应关注订单增速、原材料价格波动和行业竞争加剧等潜在风险。