北特科技(603009.SH)23Q3业绩分析及未来展望
业绩概览:
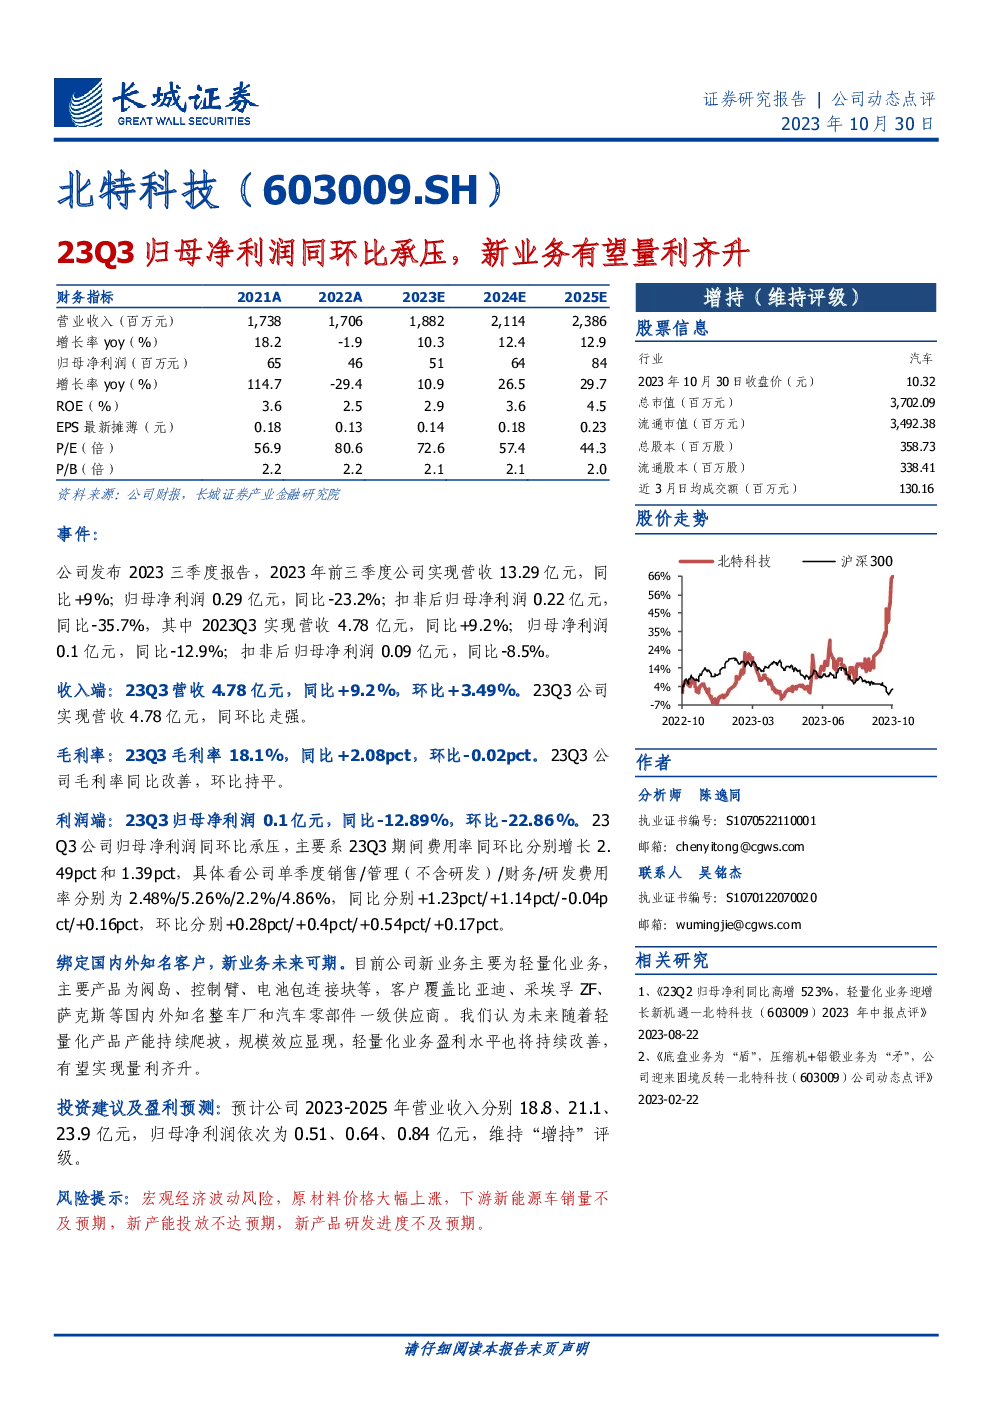
- 2023年第三季度:公司实现营收4.78亿元,同比增长9.2%,环比增长3.49%。归母净利润0.10亿元,同比下降12.9%,环比下降22.86%。
- 收入与毛利率:23Q3毛利率为18.1%,较去年同期上升2.08个百分点,环比持平。
经营挑战与成本压力:
- 费用增长:23Q3期间费用率同比增加2.49个百分点至5.26%,环比增加1.39个百分点至4.86%,主要体现在销售、管理(不含研发)、财务和研发费用上。
- 成本结构:单季度销售、管理、财务和研发费用率分别增加至2.48%、5.26%、2.2%和4.86%,较上一季度有所增长。
新业务展望:
- 轻量化业务:公司正深耕轻量化业务,产品线包括阀岛、控制臂、电池包连接块等,客户覆盖国内外知名整车厂和零部件供应商。预计随着产能持续提升和规模效应显现,轻量化业务将呈现量利齐升的趋势。
投资建议与风险提示:
- 盈利预测:预计公司2023-2025年的营业收入分别为18.8、21.1、23.9亿元,归母净利润依次为0.51、0.64、0.84亿元,维持“增持”评级。
- 风险因素:宏观经济波动、原材料价格波动、新能源车销量低于预期、新产能投放不及预期、新产品研发进度缓慢等。
财务数据概览:
- 2023Q3:营业收入4.78亿元,同比增长9.2%,环比增长3.49%;归母净利润0.10亿元,同比下降12.9%,环比下降22.86%。
股价走势与市值信息:
- 收盘价:10.32元;
- 总市值:370.209亿元;
- 流通市值:349.238亿元;
- 总股本:358.73百万股;
- 流通股本:338.41百万股;
- 近3月日均成交额:13.016亿元。
财务比率与指标:
- ROE:从2022年的2.5%提升至2023E的2.9%;
- EPS:最新摊薄每股收益0.23元;
- P/E:44.3倍;
- P/B:2.0倍。
结论:
北特科技在面对23Q3业绩压力的同时,通过优化产品结构和聚焦轻量化业务,展现出可持续增长的潜力。随着产能的扩大和成本控制的加强,预计公司未来业绩将逐步改善,维持“增持”评级。投资者需关注宏观经济环境、原材料成本波动及新能源汽车行业的发展趋势。
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。