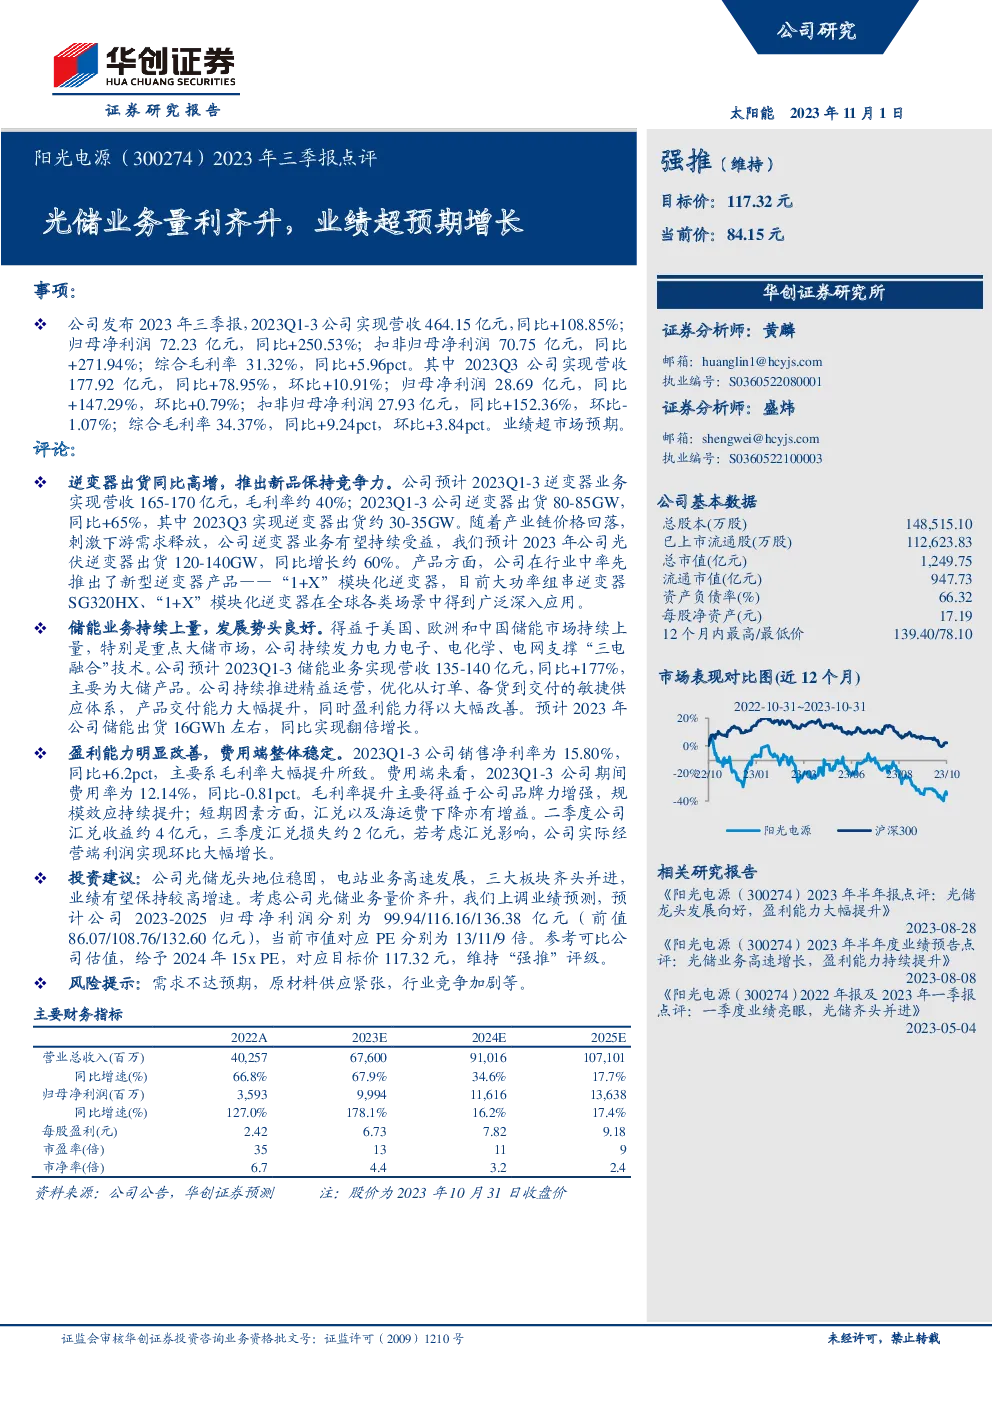
公司2023年三季报业绩概览
营收与净利润
- 全年业绩:2023年1月至9月,公司实现营业收入464.15亿元,同比增长108.85%;归母净利润72.23亿元,同比增长250.53%;扣非归母净利润70.75亿元,同比增长271.94%。
- 季度表现:第三季度,公司实现营收177.92亿元,同比增长78.95%,环比增长10.91%;归母净利润28.69亿元,同比增长147.29%,环比增长0.79%;扣非归母净利润27.93亿元,同比增长152.36%,环比减少1.07%。
毛利率
- 整体提升:综合毛利率达到31.32%,较上年同期提升5.96个百分点。
- 季度表现:第三季度毛利率为34.37%,较上年同期提升9.24个百分点,环比增加3.84个百分点。
业绩亮点
- 逆变器业务:预计2023年光伏逆变器出货量将达到120-140GW,同比增长约60%。产品创新方面,公司推出了“1+X”模块化逆变器,已在大功率组串逆变器SG320HX和全球各类应用场景中广泛应用。
- 储能业务:储能业务收入预计在135-140亿元区间,同比增长177%,主要受益于美国、欧洲和中国的储能市场需求增长。公司持续优化运营体系,提升了产品交付能力和盈利能力。
- 盈利能力:销售净利率上升至15.80%,同比增长6.2个百分点,主要得益于毛利率的显著提升。费用率总体稳定,期间费用率为12.14%,同比下降0.81个百分点。
投资建议
- 业绩预测:上调2023-2025年的归母净利润预测至99.94亿、116.16亿和136.38亿元,对应PE分别为13、11和9倍。
- 估值与评级:参考可比公司估值,给予2024年15x PE,对应目标价117.32元,维持“强推”评级。
风险提示
- 需求不确定性:存在需求不达预期的风险。
- 供应链挑战:原材料供应紧张可能影响生产效率。
- 市场竞争:行业竞争加剧可能导致市场份额变化。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。