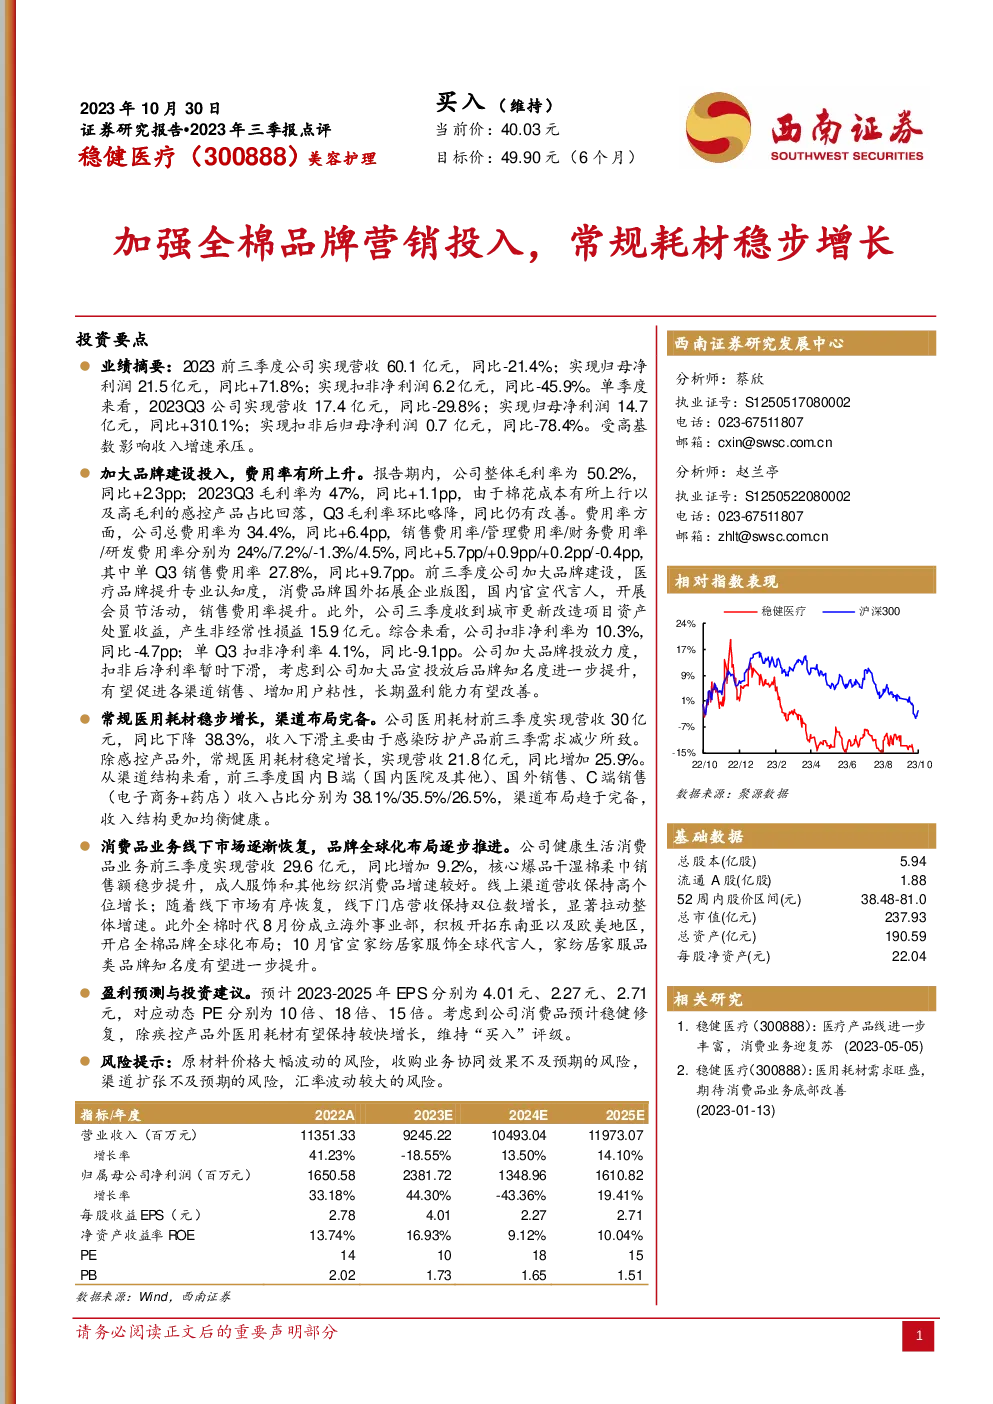
总结:稳健医疗公司业绩概览与前景展望
业绩摘要:
- 2023前三季度:公司实现营收60.1亿元,归母净利润21.5亿元,扣非净利润6.2亿元。
- 单季度表现:2023Q3营收17.4亿元,归母净利润14.7亿元,扣非后归母净利润0.7亿元。
- 收入压力:受到高基数影响,收入增速承压。
费用与毛利率:
- 费用率上升:总费用率为34.4%,较去年增加6.4个百分点。
- 毛利率变动:整体毛利率50.2%,同比提升2.3个百分点;Q3毛利率47%,环比略有下降但同比有改善。
品牌建设和渠道布局:
- 品牌建设:加大品牌宣传投入,提升医疗和消费品牌的认知度。
- 渠道完善:国内B端、国外销售、C端(电商及药店)收入结构均衡,布局完备。
消费品业务:
- 线下恢复:消费品业务线下市场逐渐恢复,实现稳健增长。
- 全球化布局:海外事业部成立,加速品牌全球化进程。
盈利预测与建议:
- 预测与估值:预计2023-2025年EPS分别为4.01元、2.27元、2.71元,动态PE分别为10倍、18倍、15倍。
- 评级:“买入”,考虑消费品业务稳健修复,医用耗材业务增长潜力,以及全球化布局的推进。
风险提示:
- 原材料价格波动风险。
- 收购业务协同效果不及预期。
- 渠道扩张不及预期。
- 汇率波动风险。
盈利预测关键假设:
- 日用消费品毛利率预计逐年提升。
- 医用耗材业务在2024-2025年恢复稳健增长。
- 销售费用率随营销效率增加而降低。
估值与评级:
- 参照可比公司估值,给予2024年22倍PE,目标价49.9元,维持“买入”评级。
本总结基于提供的文字内容,详细分析了公司的业绩摘要、费用与毛利率变化、品牌建设和渠道布局、消费品业务的恢复与全球化布局、盈利预测与投资建议,以及潜在风险,并给出了基于关键假设的盈利预测和估值,最终确定了“买入”评级。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。