发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
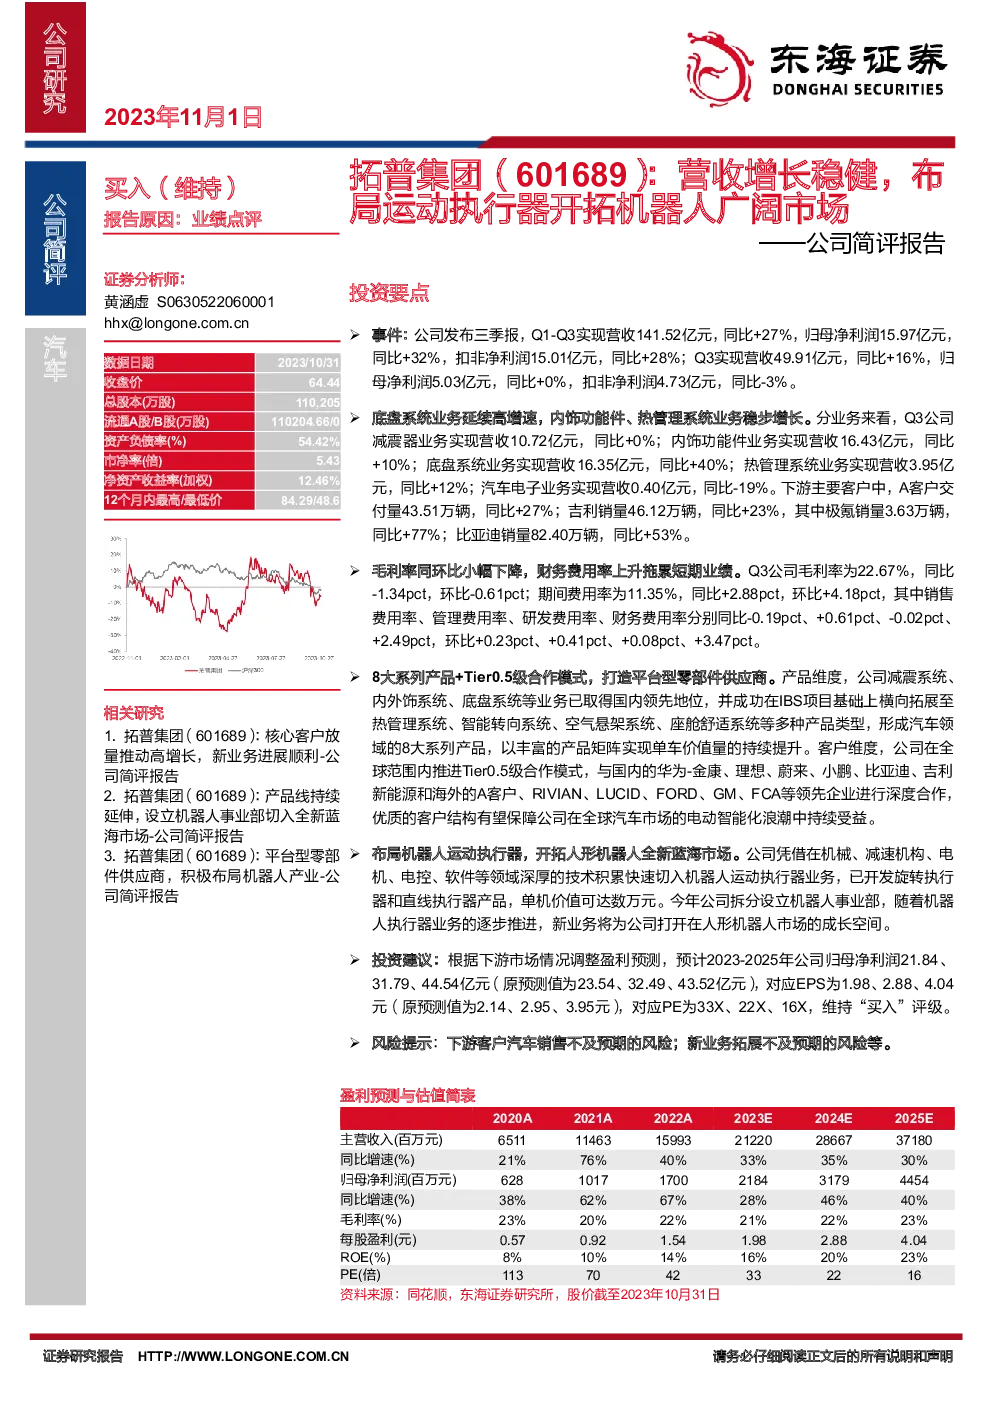
拓普集团(股票代码:601689)是一家在中国市场表现稳健的汽车零部件供应商,尤其在底盘系统、内饰功能件、热管理系统等领域取得了显著增长。公司于2023年11月1日发布的报告指出,公司在2023年前三季度实现了营收141.52亿元,同比增长27%,归母净利润15.97亿元,同比增长32%。
该报告详细分析了拓普集团在不同业务板块的表现。其中,底盘系统业务的增长尤为突出,实现了40%的同比增长;内饰功能件业务也保持了稳定的增长趋势,同比增长10%。尽管汽车电子业务有所下滑,但整体来看,公司的多元化业务策略展现了良好的抗风险能力。
值得注意的是,拓普集团在产品线的拓展上表现出色,不仅巩固了其在传统汽车零部件领域的领先地位,还成功进入了热管理系统、智能转向系统、空气悬架系统、座舱舒适系统等多个领域,形成了覆盖汽车全系统的8大系列产品,这有助于提升每辆车的单车价值量。
此外,拓普集团在客户资源方面也建立了强大的基础,与国内外多家知名汽车制造商如华为、金康、理想、蔚来、小鹏、比亚迪、吉利新能源以及海外的A客户、RIVIAN、LUCID、FORD、GM、FCA等建立了深度合作关系,这种优质客户组合将确保公司在全球汽车电动化和智能化的趋势中持续受益。
拓普集团还在机器人领域进行了战略部署,通过设立专门的机器人事业部,利用其在机械、减速机构、电机、电控、软件等领域的技术积累,快速进入机器人运动执行器市场,预计这将成为公司新的增长点。
在财务表现方面,尽管Q3毛利率略有下降,但总体而言,公司的盈利能力保持稳定。随着新业务的推进,特别是机器人运动执行器业务的开展,拓普集团有望在人形机器人这一新兴蓝海市场中获得快速增长的机会。
基于上述分析,分析师对拓普集团的盈利预测进行了调整,预计未来三年归母净利润分别为21.84亿、31.79亿和44.54亿元,对应的PE分别为33X、22X、16X,维持“买入”评级。然而,报告也提到了潜在的风险,包括下游客户汽车销售可能低于预期以及新业务拓展可能不及预期。
总的来说,拓普集团作为一家专注于汽车零部件和机器人领域的公司,展现出了强大的增长潜力和市场竞争力。随着其在现有业务的持续优化和新业务的拓展,公司有望在未来几年内实现持续增长。