巨星农牧(603477)2023年三季报点评
公司概况与业绩总结:
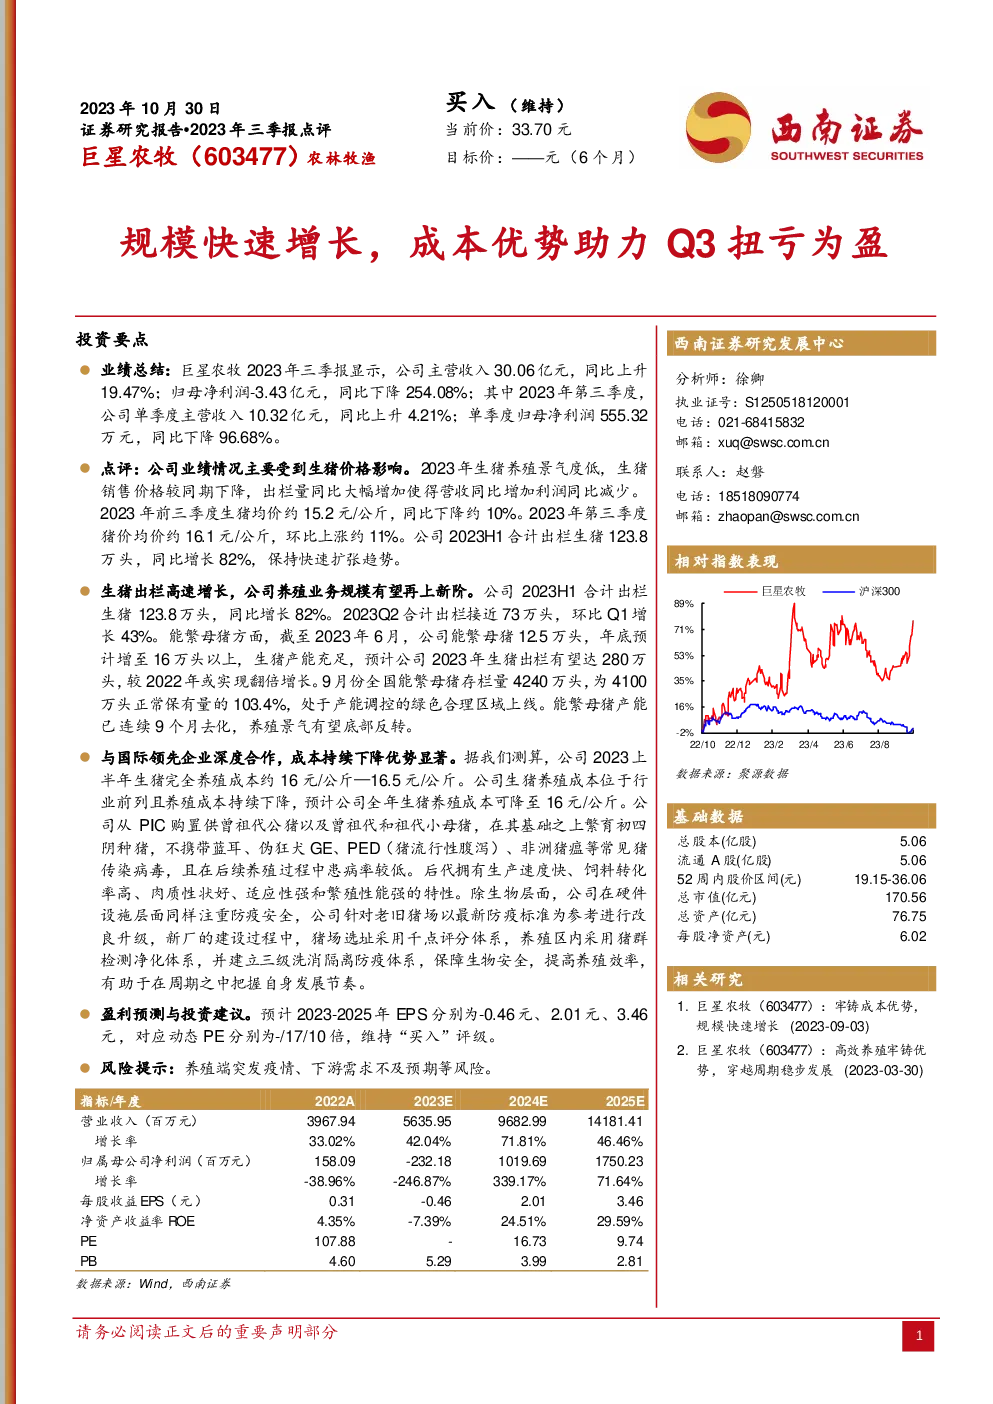
- 公司业绩:2023年三季度,巨星农牧实现主营收入10.32亿元,同比增长4.21%;单季度归母净利润555.32万元,同比下降96.68%。
- 业绩驱动因素:公司业绩受生猪价格波动影响较大。2023年,生猪养殖行业景气度较低,导致生猪销售价格下滑,同时,出栏量的同比大幅增加推动了营收的增长,但同时也导致利润同比减少。
主营业务分析:
- 生猪出栏量:2023年上半年,公司合计出栏生猪123.8万头,同比增长82%。2023年第二季度,出栏量接近73万头,环比第一季度增长43%。能繁母猪方面,截至2023年6月,公司能繁母猪数量为12.5万头,年底计划增加至16万头以上,生猪产能充足,预计全年生猪出栏量可达280万头,较2022年实现翻倍增长。
成本与竞争优势:
- 成本优势:公司2023年上半年生猪完全养殖成本约为16元/公斤至16.5元/公斤,成本位于行业前列但持续下降,预计全年成本可降至16元/公斤。公司通过引进特定的供曾祖代公猪以及曾祖代和祖代小母猪,确保后代拥有优良的遗传特性,包括生产速度快、饲料转化率高、肉质性状好、适应性强和繁殖性能强等优点。
- 防疫安全:公司注重生物安全和防疫,对老旧猪场进行升级改造,新厂建设时采用严格的选址和管理体系,建立三级洗消隔离防疫体系,以提高养殖效率和安全性。
盈利预测与投资建议:
- 盈利预测:预计2023-2025年的每股收益分别约为-0.46元、2.01元、3.46元,对应动态PE分别为-、17倍、10倍,维持“买入”评级。
- 风险提示:养殖端面临突发疫情、下游市场需求不足等风险。
财务预测与估值:
- 财务预测:预计2022-2025年的营业收入增长率分别为33.02%、42.04%、71.81%、46.46%,净利润增长率分别为-38.96%、-246.87%、339.17%、71.64%。
- 估值指标:市盈率PE从2022年的107.88倍降至2025年的9.74倍,市净率PB从4.60倍降至2.81倍。
结论:
巨星农牧在面对不利的市场环境时,通过规模化扩张和成本控制策略,展现了较强的成长潜力。虽然短期内业绩承压,但长期看,公司凭借其成本优势和稳定的出栏量增长,为投资者提供了较好的投资机会。投资者需关注行业周期性波动和潜在的疫情风险。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。